モビットコンビニ借入のやり方徹底解説!カードなし即日融資の極意
急な冠婚葬祭や給料日前のアクシデントなど、予期せぬ資金需要に見舞われた際、街中のコンビニエンスストアは最も身近で頼れる現金の受取拠点となります。SMBCグループのローンブランドであるSMBCモビットでは、従来のプラスチック製ローンカードを使った出金だけでなく、手持ちのスマートフォン1台で即座に現金を手にできる先進的な仕組みが整えられています。
しかし、利用するコンビニのブランドによってカードレス対応の可否が分かれるほか、知らず知らずのうちに積み重なるATM利用手数料、深夜のシステムメンテナンスによる受付停止など、事前に把握しておかなければ現場で慌てる盲点も潜んでいます。2026年現在の最新仕様に基づき、無駄なコストを極力抑えつつ、最短ルートで確実に現金を借入するための全手順と実践的な知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン-イレブンとローソンなら「スマホATM取引」により、ローンカード不要かつアプリのみで原則24時間いつでも借入が可能。
- 要点2:ファミリーマート(イーネット等)など一部の提携先では原則としてカードが必要となり、コンビニATMの利用には毎回110円〜220円の手数料が発生する。
- 要点3:手数料をゼロに抑えたい場合は「アプリからの口座振込融資」を併用するなど、仕組みを理解した賢い立ち回りが家計を守る防壁となる。
【店舗別】セブン・ローソン・ファミマでの借入手順とスマホATM取引やり方
街中で日常的に目にするコンビニ各社ですが、SMBCモビットの提携ATMとして利用する場合、設置されている端末の仕様や運営母体によって操作方法と機能が明確に異なります。特にカードを持たずにスマホだけで出金したい場合、利用可能な店舗が絞られるため、最初の選択が極めて重要です。
現在、モビットカードなし借入に完全対応している大手コンビニは、セブン-イレブンに設置されているセブン銀行ATMモビット連携端末、ならびにローソンに設置されているローソン銀行ATM借入方法に対応した新型端末です。これら2社では、SMBCモビット公式アプリを用いた「スマホATM取引」を利用することで、財布からカードを取り出すことなく、画面に表示されるQRコードを読み取るだけで現金を引き出せます。
一方で、ファミリーマートに主に設置されているファミリーマートEnetATMやゆうちょ銀行ATMなどの場合、現時点でも原則として物理的なモビットカードの挿入が求められます。アプリ画面だけを準備してファミリーマートの店頭へ駆け込んでも、カードレス出金は行えないため注意が必要です。
セブン銀行およびローソン銀行でのスマホATM取引やり方の基本ステップは以下の通りです。現場での画面操作に迷わないよう、全体の流れを頭に入れておきましょう。
まず、コンビニに到着したらATMのトップ画面にある「スマートフォンでの取引」または「スマホATM取引」のボタンをタッチします。ATM画面に固有のQRコードが表示されたら、自身のスマートフォンでSMBCモビット公式アプリを立ち上げ、「スマホATM取引」から「出金(借入)」を選択してカメラを起動します。画面上のQRコードを読み取ると、アプリ上に4桁の「企業番号」が表示されます。その番号をATM画面に入力し、続けてモビットの暗証番号と出金希望額を指定すれば、その場で紙幣が払い出されます。
【データ比較】コンビニ各社の対応機能・手数料・利用可能時間の一覧検証
利便性の高いSMBCモビットコンビニ借入ですが、利用するATMの種類によってサービス内容やコスト構造に明確な差が存在します。以下の比較表で各社の対応状況を俯瞰し、自身が向かうべき最適な窓口を確認してください。
| 設置先・提携ATM | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| セブン銀行ATM(セブン-イレブン等) | スマホATM対応:〇 利用単位:1,000円単位 コンビニATM手数料いくら:1万円以下110円/超220円 | 大手消費者金融の提携手数料相場(一律同額水準) | 全国2万7,000台以上の展開力を誇り、カードレス即時出金の最適解。千円単位の引き出しに対応している点も優秀。 |
| ローソン銀行ATM(ローソン各店) | スマホATM対応:〇 利用単位:1,000円単位(一部端末除く) 利用手数料:1万円以下110円/超220円 | 提携ATMの標準手数料に準拠 | セブン銀行同様にアプリ完結が可能。駅ナカやオフィスビル内の小型店舗でも現金をスムーズに調達できる強みがある。 |
| イーネットATM(ファミリーマート等) | スマホATM対応:×(カード必須) 利用単位:1,000円単位 利用手数料:1万円以下110円/超220円 | 他社メガバンクカード等と同等の仕様 | カード保有者には便利だが、スマホ単体では借入不可。ファミマ店頭でスマホを構えて立ち往生しないよう事前注意が必要。 |
| 三井住友銀行ATM(参考比較:自社系列) | スマホATM対応:×(カード必須) 利用単位:1,000円単位 利用手数料:完全無料(0円) | 消費者金融の直営または中核提携専用ATM | コンビニではないものの、モビット提携ATM一覧の中で唯一手数料が終日無料。カードがあり生活圏にあるなら最優先推奨。 |
モビット借入可能時間については、基本的にコンビニATM自体の稼働時間に準じており、原則として24時間365日借入可能です。ただし、毎週月曜日の早朝(午前0:00〜午前7:00)に実施される定期システムメンテナンス時間帯は、提携ATMを含むすべての取引が停止するため、深夜から明け方にかけての急な出金時にはスケジュールを逆算しておく必要があります。
カードなしでも即日融資!「即日融資コンビニ受取」を成功させる最短ルート
「今すぐ手元に現金が欲しいが、ローンカードの発行を待つ時間はない」というケースにおいて、即日融資コンビニ受取は現代の個人信用取引における最も迅速な解決策となります。申込から出金までを最短化するには、手順の無駄を徹底的に排除しなければなりません。
最短融資を実現する黄金ルートは、まずスマートフォンからSMBCモビットの「WEB完結」で申し込むことから始まります。WEB完結申込であれば、原則として職場への電話連絡を書類確認などの代替手段に切り替えられる配慮がなされており、周囲に気付かれるリスクを極小化できます。申込完了後、審査通過の通知を受け取ったら、契約手続き画面でカード受取方法を「カード不要(WEB上で完結)」に指定します。
契約が締結された瞬間、直ちにSMBCモビット公式アプリをApp StoreまたはGoogle Playからダウンロードし、発行された会員IDとパスワードでログインを済ませます。この時点でスマートフォンの内部にバーチャルな会員証が生成された状態となるため、そのまま最寄りのセブン-イレブンまたはローソンへ直行すれば、数分後にはATMから紙幣を手にすることが可能です。
ここで押さえておきたいタイムリミットが「審査対応時間」です。SMBCモビットの審査受付は原則として午前9:00から午後21:00までとなっています。この受付枠を過ぎて夜間に申し込んだ場合、審査結果の確定と契約手続きが翌朝以降に持ち越されてしまうため、当日中の現金引き出しを狙うなら、余裕を持って午後19:00〜20:00頃までに申し込みを完了させることが不可欠な防衛策となります。

【実態検証】利用者の生の声と現場目線で見えたリアルな失敗事例
デジタル技術の進展によって利便性が極限まで高まった反面、ATMの現場では「手順の勘違い」や「機械トラブル」によるトラブルも日常的に発生しています。SNS、コミュニティ掲示板、Q&Aサイト等に寄せられた生のユーザー体験談を分析すると、いくつかの明確な失敗パターンが浮かび上がってきます。
特に目立つのが、アプリに表示される数字の入力ミスです。セブン銀行やローソン銀行のATMでスマホ取引を行う際、画面遷移の中で「企業番号(アプリに一時表示される4桁)」と「暗証番号(契約時に自身で設定した4桁)」という2種類の異なる番号を入力するステップが存在します。緊急事態で焦っている利用者が、企業番号を求められている画面で誤って自身の暗証番号を入力してしまい、連続入力エラーを起こして一時的にアカウントがロックされてしまうという事例が後を絶ちません。
また、店舗選びにおける誤認も典型的な失敗要因です。「コンビニならどこでもスマホをかざせば出金できる」と思い込み、カードを持たずにファミリーマートへ入店。ATMの前でアプリを起動したものの、画面上に読み取るべきQRコードが表示されず、途方に暮れて別のコンビニを探し回る羽目になったという体験談は頻繁に散見されます。
さらに、現場での電波障害やスマートフォンの充電切れも致命傷となります。スマホATM取引は、ATM画面とスマートフォンがオンラインでリアルタイムに通信し、ワンタイムの照合を行うことで成立します。地下街のコンビニや遮蔽物の多い店内奥のATMでスマートフォンの電波が圏外になっていたり、バッテリー残量が1%を切って強制シャットダウンしてしまえば、目の前にATMがあっても1円も引き出すことはできません。
一般に知られていない盲点とネットの誤解|手数料ゼロにする裏ワザと限度額の罠
ネット上の情報には時として古い仕様や誤解が含まれており、鵜呑みにすると不利益を被ることがあります。正しいコスト意識と仕様制限を理解しておくことが、長期的な信用維持と経済的合理性につながります。
第1の誤解は、「アプリを使ったスマホ借入なら、デジタル取引だからATM手数料もかからない」という思い込みです。実際には、物理カードを使おうがスマホATMを使おうが、提携ATM利用手数料は同額で課金されます。借入額が1万円以下の場合は1回あたり110円、1万円を超える場合は1回あたり220円が、次回の返済時に借入残高から清算される仕組みです。「手持ちがないから」と3,000円や5,000円といった少額を頻繁にコンビニATMで引き出していると、数回で千円近い手数料を消費してしまい、実質的な金利負担を跳ね上げる結果となります。
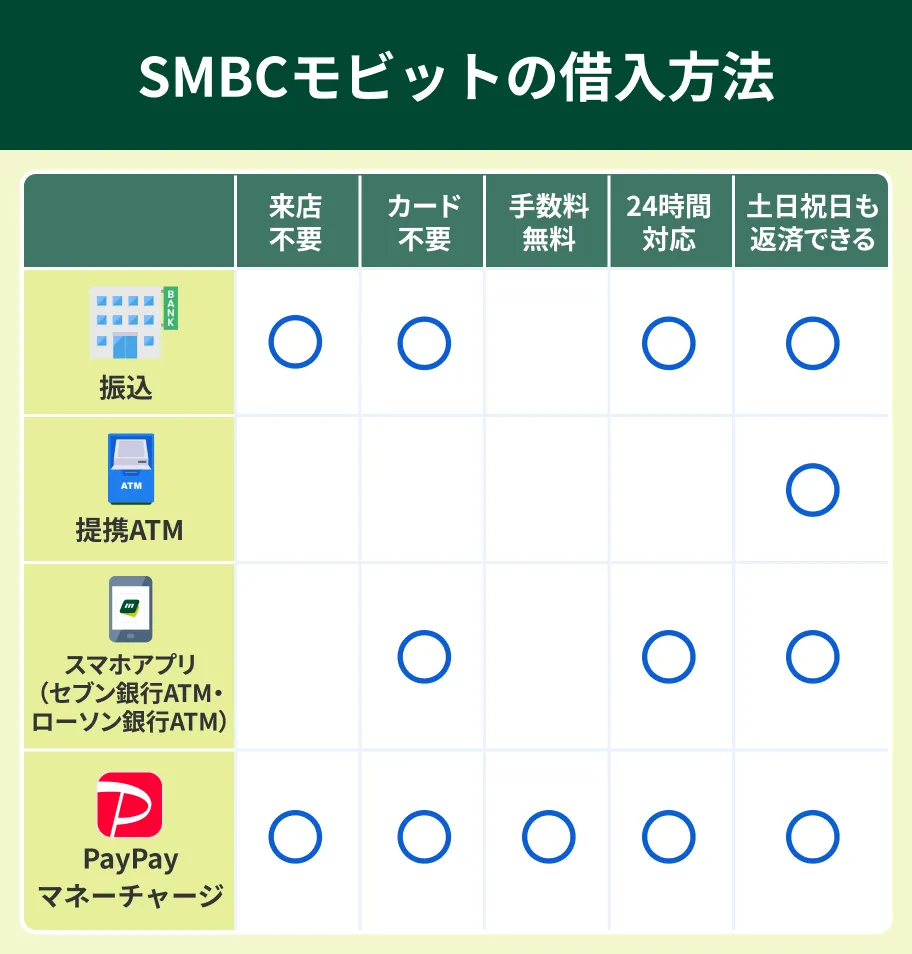
この手数料負担を完全に回避するための実践的な裏ワザが、「アプリ振込融資とネット銀行の無料出金枠の併用」です。急ぎで現金が必要な場合でも、ATMから直接引き出すのではなく、SMBCモビット公式アプリから自身の指定銀行口座(PayPay銀行、楽天銀行、三井住友銀行など)へ振込融資を実行します。モビットからの振込手数料は完全無料で、24時間ほぼ即座に着金します。その後、その銀行口座のキャッシュカードを使ってコンビニATMから引き出せば、銀行側の「月〇回までATM利用手数料無料」という優遇枠を適用させることができ、実質手数料0円で現金を手にすることが可能です。
第2の盲点は、コンビニ借入限度額にまつわる物理的な障壁です。SMBCモビットから付与されている利用可能枠が50万円残っていたとしても、コンビニATM側の出金制限により、1回の操作で出金できる上限額は通常20万円〜50万円程度に制限されています。高額の資金を一度に調達したい場合は、複数回に分けて操作を行う必要があり、その都度220円の手数料が発生する点も留意しなければなりません。
【プロの結論】行動経済学から見る賢い利用法とおすすめできる人・慎重になるべき人の判断基準
行動経済学の研究では、支払いや金銭の調達が「手元のスマートフォンによるデジタル操作」に置き換わると、脳内で生じる金銭的ペイン(痛みの感覚)が麻痺し、自らの負債に対する危機感が薄れる現象が広く確認されています。これを「メンタル・アカウンティング(心の会計)」の歪みと呼びます。コンビニATMとスマホアプリの融合は、心理的摩擦を極限まで取り除いた結果、まるで自分の銀行口座から預金を引き出しているかのような錯覚を引き起こしやすい構造を持っています。
それゆえに、この圧倒的な利便性を活用するにあたっては、明確な利用規律と適性の見極めが不可欠となります。以下に、コンビニ借入を有効活用できる人と、利用を慎重に見直すべき人の条件を客観的に提示します。
おすすめできる人の条件
- 自制心と返済期日の管理が徹底できる人:利便性の高さに流されず、「今月の一時的な支出を埋めるため」など使途と返済原資が明確に確定している層。
- 深夜や休日の突発的な出費に直面した人:金融機関の窓口が開いていない時間帯に、数万円単位の緊急資金を安全に調達したい層。
- 家族や同僚にローン利用を知られたくない人:自宅への郵送物を一切排除し、カードレスでスマートに取引を完結させたい層。
利用に慎重になるべき人の条件
- 毎月少額の出金をコンビニで繰り返してしまう人:1回110円〜220円の手数料を軽視し、生活費の補填として恒常的にATMへ駆け込んでいる層。
- 現在の総借入額と適用金利を正確に把握していない人:「枠があるから借りる」という受動的な金銭感覚に陥っている場合、将来的な返済負担が雪だるま式に膨らむリスクが高い層。
- 三井住友銀行の店舗が生活圏にある人:移動の手間を少し惜しむだけで毎回手数料を払い続けるのは非合理であるため、原則として無料の提携ATMを利用すべき層。
返済まで見据えた計画性|モビット返済コンビニやり方とスマートな完済手順
資金調達の出口戦略として欠かせないのが、モビット返済コンビニやり方の把握です。借入がスムーズに行えるのと同様、返済に関してもコンビニを拠点として迅速に実行できる環境が整備されています。
返済においてもセブン銀行およびローソン銀行の「スマホATM取引」が活用可能です。アプリで「スマホATM取引」を開き、「入金(返済)」を選択。ATM画面のQRコードを読み込んで紙幣を投入すれば、リアルタイムで返済データが反映されます。返済時にも借入時と同様に手数料(1万円以下110円、1万円超220円)が発生しますが、うっかり期日を過ぎて遅延損害金(実質年率20.00%)が発生するリスクを考えれば、24時間即座に入金できるコンビニ返済の価値は極めて高いと言えます。
なお、ファミリーマートのマルチメディア端末を利用した支払いや、銀行口座からの自動引き落とし(口座振替)を主軸にしつつ、余裕ができた月だけコンビニから随時返済(繰り上げ返済)を行う組み合わせが、最も利息総額を圧縮しやすいスマートな返済スタイルです。元金を1日でも早く減らすことが、キャッシング利用における最大の防衛策となります。
【モビット 借入 コンビニ やり方】に関するよくある質問(FAQ)
Q1:モビットのカードを持っていませんが、本当にコンビニで今すぐ借りられますか?
A1:はい、可能です。セブン-イレブン(セブン銀行ATM)またはローソン(ローソン銀行ATM)であれば、SMBCモビット公式アプリをインストールして「スマホATM取引」を利用することで、プラスチックカードがなくてもスマートフォン1台で現金を即時引き出せます。
Q2:ファミリーマートのATMでカードなし借入ができないのはなぜですか?
A2:ファミリーマートに主に設置されているイーネットATMなどは、SMBCモビットの「スマホATM取引(QRコード認証)」にシステム対応していないためです。ファミリーマートで借入を行う場合は、郵送やローン契約機であらかじめ発行した物理的なモビットカードの挿入が必要となります。
Q3:コンビニATMで借入をする際、小銭(千円未満の端数)は引き出せますか?
A3:原則として小銭の出金はできません。セブン銀行やローソン銀行をはじめとするコンビニATMでの借入は、千円単位(紙幣のみ)での取り扱いとなります。端数を含めた清算や全額完済を行いたい場合は、銀行振込やインターネット返済を利用するのが確実です。
Q4:深夜や早朝でもコンビニATMから借入は可能ですか?
A4:原則として24時間借入が可能です。ただし、毎週月曜日の早朝(午前0:00〜午前7:00)はSMBCモビットの定期メンテナンスが実施されるため、提携ATMでのすべての取引が停止します。また、設置店舗自体の営業時間外は利用できませんので、24時間営業の店舗を選ぶようにしてください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス化とフィンテックの進化に伴い、個人の資金調達環境は劇的な変貌を遂げました。かつてのように店舗の窓口へ出向いたり、無人契約機に出入りする姿を見られたりすることなく、日常使いのコンビニエンスストアで誰にも気づかれずに資金を確保できる環境は、利用者にとって計り知れない安心感を提供しています。
しかし、技術が高度化し利便性が極まるほど、「お金を借りている」という心理的ハードルは下がり、コスト意識が麻痺しやすくなるという二面性を忘れてはなりません。カードレス出金の利便性を享受しつつも、発生する提携手数料を最小化する工夫を凝らし、返済計画を綿密に立てた上で活用することこそが、現代のスマートなマネーリテラシーです。必要な時に最小限の金額をスマートに調達し、速やかに完済へ導くための判断基準として、本記事の手順と知識を役立ててください。 (出典: モビット 借入 コンビニ やり方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
