モビットのローソンATM手数料はいくら?損しない無料化の裏ワザ
全国のローソン店頭に設置されているローソン銀行ATMは、24時間いつでも現金の借入や返済ができる極めて利便性の高いインフラです。SMBCモビットの利用者にとっても、急な出費や仕事帰りの返済において頼れる存在であることは間違いありません。しかし、その利便性の裏で「1回あたりの利用手数料」が確実に発生している事実を意識しているでしょうか。
深夜の急ぎの用立てや、手元の小銭感覚で手軽に入出金を繰り返していると、知らず知らずのうちに余計なコストが積み上がっていきます。2026年現在の金融環境において、無駄な支出を削る家計防衛はこれまで以上に不可欠です。本稿では、ローソン銀行ATMを利用する際の手数料の正確な内訳から、ネット上に広がる勘違いの真相、そして一切の手数料を払わずに済ませる実践的な裏ワザまで、現場取材の視点を交えて徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ローソン銀行ATMの利用手数料は取引金額1万円以下で110円、1万円超で220円(税込)であり、借入・返済の双方向で毎回発生する。
- 要点2:公式アプリを使った「スマホATM取引」も無料ではなく、物理カード取引と全く同じ提携ATM手数料が徴収される。
- 要点3:三井住友銀行ATM(手数料無料)の活用や、会員専用サービス「Myモビ」からのインターネット返済・口座振替を組み合わせることで、手数料を完全ゼロに抑えられる。
【徹底調査】モビットのローソンATM手数料はいくら?借入・返済の費用一覧
SMBCモビットでローソン銀行ATMを利用する場合、発生する費用は「取引金額」に応じて一律で決まっています。平日の昼間であっても、深夜や土日祝日であっても、時間帯による追加割増はなく、金額区分に応じた固定の提携ATM利用手数料が差し引かれます。
具体的な金額設定は以下の通りです。借入時だけでなく、返済時にも同額の手数料が発生する点が最大の注意点と言えます。
| 取引区分・チャネル | 詳細・数値データ(税込) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ローソン銀行ATM(1万円以下) | 110円(借入・返済とも) | 消費者金融の提携コンビニ標準 | 少額取引ほど金利換算のコスト負担が極めて重くなる水準 |
| ローソン銀行ATM(1万円超) | 220円(借入・返済とも) | 大手消費者金融一律の基準額 | 往復(借入+返済)で440円が消失するため常用は厳禁 |
| 三井住友銀行ATM(SMBC) | 0円(完全無料) | 自社・直営グループATM基準 | 現金入出金における最優先選択肢。距離があっても選ぶ価値あり |
| インターネット返済(Myモビ) | 0円(完全無料) | Pay-easy対応サービス基準 | 24時間即時反映で移動コストも皆無。最も合理的な返済手段 |
| 口座振替(自動引き落とし) | 0円(完全無料) | 大手銀行・ゆうちょ口座基準 | 返済忘れを防止しつつコストゼロ。返済の基軸に据えるべき方法 |
ここで見落としてはならないのが、ローソン銀行ATMでの手数料の精算タイミングです。借入時には「利用枠から手数料分が差し引かれて交付」されるか、次回返済時に合算して請求されます。一方、返済時は入金した額の中から優先して手数料に充当され、「残りの金額が利息・元金の返済に充てられる」という法定充当順位が取られます。つまり、毎月指定の返済額をぴったり入金しているつもりでも、手数料が引かれた分だけ元金の減りが遅くなる仕組みになっています。

【盲点の真相】「公式アプリのスマホATMなら無料」というネットの誤解
スマートフォンの利便性が向上したことで、SNSや質問掲示板などで頻繁に見受けられるのが「SMBCモビット公式アプリを使ってローソンでQRコード取引をすれば、ペーパーレスかつカードレスだから手数料がかからないのではないか」という憶測です。
結論から申し上げると、これは完全な誤解です。SMBCモビットの「スマホATM取引」は、物理的なプラスチックカードを持ち歩かずにローソン銀行ATMやセブン銀行ATMの画面に表示されるQRコードを読み取って現金を出し入れできる優れた機能ですが、提携ATM利用手数料はカード利用時と全く同じ(110円/220円)が発生します。
なぜこのような誤認が生まれるのでしょうか。調査報道の観点からネットユーザーの心理動向を分析すると、以下の3つの要因が絡み合っていることが浮き彫りになります。
第一に、ネット銀行や一部のフィンテック系決済アプリにおいて「アプリ経由のATM入出金は月〇回まで無料」というサービスが広く普及している点です。これにより「アプリ完結=手数料優遇」という固定観念がユーザー側に刷り込まれています。
第二に、消費者金融各社のプロモーションにおいて「カードレスでスマートに借入」「WEB完結なら郵送物なし」といった利便性が強く押し出される一方で、提携ATM利用時のコスト構造に関する注意書きが小さなフォントで処理されがちな点です。
第三に、ローソン店頭での「Loppi(ロッピー)」による発券返済との混同です。かつてマルチメディア端末を使ってレジで支払う方式では手数料体系が異なっていた時期があり、その当時の古い情報がWeb上のまとめ記事等に断片的に残存していることが、利用者の混乱を招く温床となっています。アプリ取引であってもローソン銀行ATMのハードウェアおよびネットワーク回線を経由している以上、手数料が免除されることはありません。
なぜ毎回取られるのか?提携コンビニATMで手数料が発生する構造的理由
利用者の立場からすれば、「借入利息をしっかり支払っているのに、なぜ機械を通すだけで毎回100円〜200円超の手数料まで徴収されるのか」と不満を抱くのは自然な感情です。しかし、この手数料には金融業界の構造的転換と明確な経済的背景が存在します。
かつて日本の消費者金融業界では、提携ATMの手数料をカードローン会社側が全額負担(肩代わり)することが一般的なマーケティング施策でした。利用者の利便性を最優先し、借入への心理的ハードルを下げるための営業費用として処理されていたのです。
潮目が変わったのは、2010年6月の改正貸金業法の完全施行でした。上限金利の引き下げ(グレーゾーン金利の撤廃)と総量規制の導入により、貸金業者の収益構造は抜本的な見直しを余儀なくされました。利息収入が大きく圧縮された各社は、これまで無償提供していた付帯サービスのコストを見直さざるを得なくなりました。
全国に広がるローソン銀行ATMの拠点を維持・稼働させるには、巨額のコストが投じられています。端末本体の減価償却費、現金輸送車による日々の紙幣補填・回収オペレーション、警備体制の維持、そして金融機関相互を安全に結ぶセキュアな通信ネットワークの利用料などです。これらの維持管理費を貸金業者側が一方的に負担し続けることは収益構造上不可能となり、「サービスを直接享受する利用者が実費の一部を負担する」という受益者負担原則へと業界全体で一斉に舵が切られました。この構造を理解すれば、ローソンでの手数料が単なる意地悪ではなく、高度なコンビニATMネットワークを維持するための必要経費として設定されている現実が見えてきます。
【実態検証】知らずに使い続けると年間いくら損する?利用者の生々しい体験談
わずか110円、あるいは220円という金額は、日常のコンビニ決済の中では見過ごされがちです。缶コーヒー1本分、おにぎり1個分程度の出費と捉え、「急いでいるから仕方がない」と妥協してしまう心理が働きます。しかし、この小さな痛みを軽視する姿勢こそが、資産形成を脅かす致命的な落とし穴となります。
大手金融ポータルや知恵袋、各種SNSの投稿を分析すると、この「手数料トラップ」に嵌まり込んだ利用者の生々しい声が数多く見つかります。
「給料日前に1万円を引き出し、給料日後に1万円を返済する。これを毎月ローソンで繰り返していたら、1年で手数料だけで5,000円以上消えていた。利息よりもATM手数料のほうが高いと気づいた瞬間、背筋が凍った」(都内勤務・30代男性の手記より)
「スマホ完結の手軽さに惹かれてアプリで頻繁に小分け返済していた。こまめに返すほうが利息が減ると信じ込んでいたが、返済のたびに220円が引かれており、結果的に元金がほとんど減っていなかった」(20代女性の投稿より)
ここで、具体的な損失額を試算してみましょう。毎月1回、ローソン銀行ATMで3万円を借り入れ、翌月に3万円を返済するサイクルを想定します。1回の取引が1万円を超えるため、手数料は220円です。
・借入時手数料:220円
・返済時手数料:220円
・1往復あたりの合計:440円
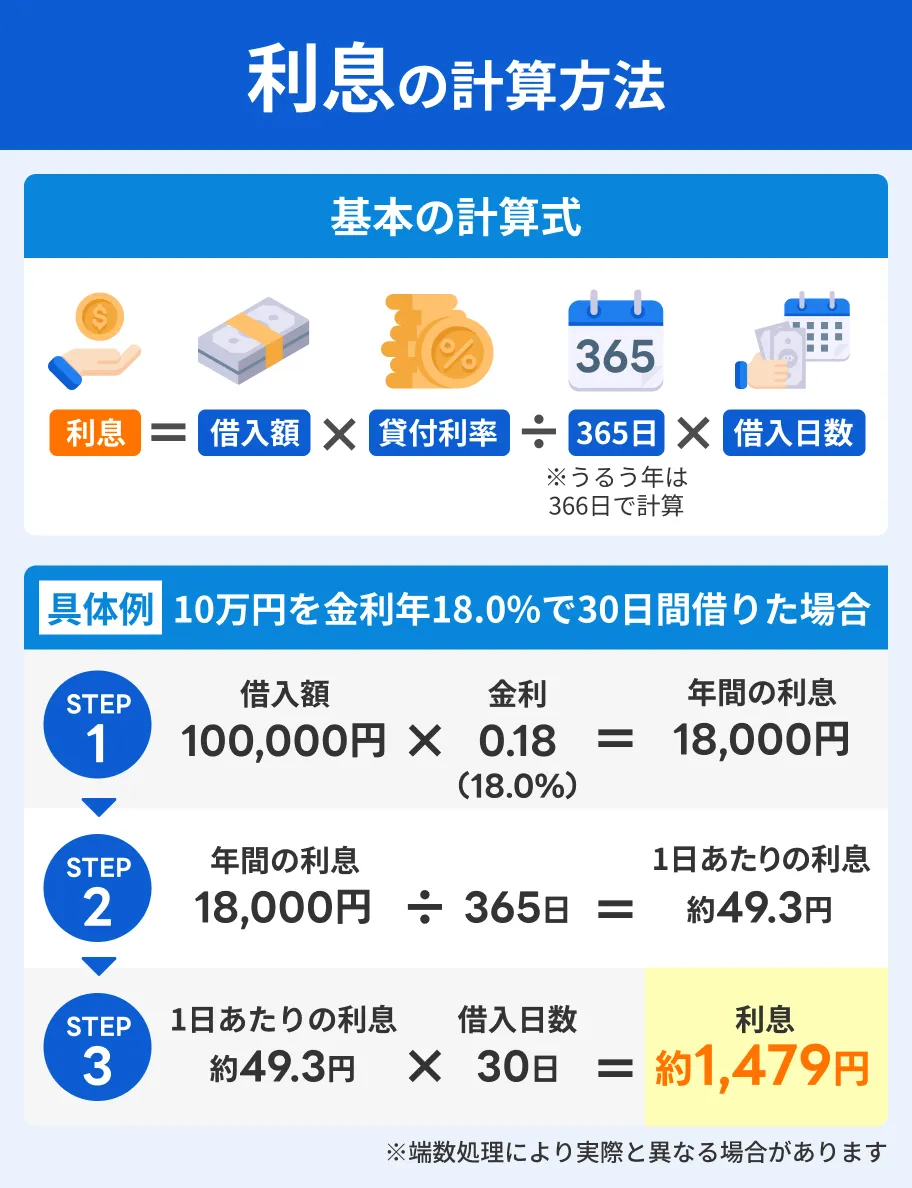
これを1年間(12往復)続けると、支払う手数料の総額は5,280円に達します。もし借入額が10万円で年率18.0%の場合、1ヶ月間の利息は約1,479円です。つまり、年に数回ローソンを往復するだけで、数ヶ月分の利息に相当する現金を機械の利用料としてドブに捨てている計算になります。
行動経済学で提唱される「心理的会計(メンタル・アカウンティング)」の概念が示す通り、人間は大きな借入金残高を前にすると、数百円単位の手数料を「取るに足らない端数」として過小評価してしまうバイアスを抱えています。しかし、家計管理の鉄則から言えば、コントロールできない金利よりも、自らの行動で確実にゼロにできる手数料を削ることこそが、最も確実な利回り改善策なのです。
モビットの手数料を完全無料にする方法|知っておくべき賢い代替ルート
ローソン銀行ATMの手数料リスクを理解した上で、次に取るべきアクションは明確です。SMBCモビットが公式に用意している「手数料無料インフラ」へと利用導線を切り替えることです。これらを正しく把握していれば、一切の追加手数料を支払うことなく、スマートに資金移動を行えます。
1. 三井住友銀行(SMBC)ATMを徹底活用する
最も強力かつ即効性のある裏ワザが、三井住友銀行の店舗内や駅前などに設置されている直営ATMを利用することです。SMBCモビットは三井住友フィナンシャルグループのグループ会社である三井住友カードが展開するブランドであるため、提携関係の中でも三井住友銀行ATMに関しては特別な優遇が適用されています。
三井住友銀行ATMであれば、借入・返済ともに取引金額を問わず「終日手数料無料」です。平日はもちろん、土日祝日であっても利用手数料は一切かかりません。生活圏内や通勤ルートに三井住友銀行の支店や店舗外ATMコーナーがある場合は、ローソンの敷居をまたぐ前に、ほんの数分歩いて銀行ATMへ立ち寄る習慣をつけるだけで、年間数千円単位の節約が確定します。
2. 会員専用サービス「Myモビ」からのインターネット返済
わざわざ外出して現金を機械に投入すること自体、2026年のデジタル環境においては非効率と言わざるを得ません。SMBCモビットの会員専用サービス「Myモビ」(ブラウザ版または公式アプリ内)にログインし、「インターネット返済」を選択すれば、手数料ゼロで即時返済が可能です。
インターネット返済は、Pay-easy(ペイジー)の仕組みを利用して自身のメガバンクや地方銀行、ネット銀行のインターネットバンキング口座から直接振り込みを実行します。24時間いつでもメンテナンス時間を除き利用でき、振込手数料はモビット側が負担するため利用者負担は0円です。自宅のベッドの上や仕事の合間でも、手数料を一銭も払わずに返済を完了させることができます。
3. 口座振替(自動引き落とし)への一本化
毎月の返済日を意識し、ATMへ出向く手間そのものを根本から解消したいのであれば、口座振替の登録が最善策です。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行をはじめとする提携金融機関の口座を返済用口座として指定しておけば、毎月指定の期日に自動的に引き落とされます。
もちろん引き落としにかかる手数料は完全無料です。返済期日を失念して遅延損害金が発生したり、信用情報に傷がついたりするリスクも未然に防げるため、実利面でも精神衛生面でも最も推奨される基本戦略と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の事実と構造を踏まえた上で、ローソン銀行ATMを「使ってもよい状況」と「絶対に避けるべき状況」を明確な判断基準として提示します。
ローソン銀行ATMの利用が許容される人・シーン:
・深夜・早朝の突発的な事故や冠婚葬祭など、一刻を争う緊急事態で手元に現金が必要な場合
・周囲数キロ以内に三井住友銀行ATMが存在せず、往復の交通費(電車代・ガソリン代)が手数料(220円)を上回る物理的僻地にいる場合
・「時間をお金で買う」という明確なタイムパフォーマンス意識のもと、単発の非常手段として割り切って使える人
ローソン銀行ATMの利用を避けるべき人・習慣:
・「今月ピンチだから」と、数千円〜1万円程度の少額借入をコンビニで頻繁に繰り返している人
・返済のために毎月コンビニATMの前に並び、小分けに入金している人
・スマホATM取引の手軽さに依存し、自分がいくら手数料を払っているか利用明細を直近半年間確認していない人
家計における自立とは、不要な中間コストを冷徹に遮断することから始まります。コンビニATMの持つ「手軽さ」という甘美な罠に対して心理的なバウンダリー(境界線)を引き、計画的な資金管理を行う規律が求められます。
【モビット ローソン 手数料】に関するよくある質問(FAQ)
Q1:ローソン銀行ATMで深夜や休日に取引した場合、時間外手数料は別途加算されますか?
A1:いいえ、加算されません。ローソン銀行ATMでの提携手数料は、取引金額によって「1万円以下:110円」「1万円超:220円(税込)」と定められており、利用する曜日や深夜・早朝といった時間帯によって金額が変動することはありません。ただし、メンテナンス時間帯などは取引自体が休止となる場合があります。
Q2:ローソン銀行ATMを使って返済する際、小銭(硬貨)を入金して端数まで返済できますか?
A2:ローソン銀行ATMをはじめとするコンビニATMでは、硬貨の取り扱いを行っていません。紙幣のみの受付となるため、千円単位での入金となります。端数を含めた完済を希望する場合は、1円単位で入金指定ができる「Myモビ」からのインターネット返済を利用するか、銀行振込、あるいは硬貨対応している三井住友銀行の店舗内ATMを利用するのが確実です。
Q3:以前ローソン店頭にあった「Loppi」を使ってレジで支払う返済方法は今でも利用できますか?
A3:SMBCモビットにおけるコンビニのマルチメディア端末(LoppiやFamiポート等)を介したレジ返済サービスは、サービスの刷新に伴い順次取り扱いが終了または変更されています。現在ローソンで現金返済を行う場合は、原則として店内に設置されている「ローソン銀行ATM」へカードまたはスマホアプリを使って直接入金する形式となります。
Q4:急いでいて知らずにローソンで手数料を払ってしまいました。後から取り消しや返金はできますか?
A4:一度成立した提携ATM取引の手数料は、いかなる理由があっても取り消しや返金を受けることはできません。ATMの通信が成立し、現金が処理された時点で即時に費用として確定します。次回以降の出費を防ぐためにも、三井住友銀行ATMの場所を事前に確認しておくか、スマホ返済(インターネット返済)の設定を完了させておくことを強くおすすめします。
まとめ:今後の動向と失敗しないための判断基準
街中のローソンに設置されたローソン銀行ATMは、キャッシュレス化が進む2026年においても、現金が必要な土壇場で絶大な威力を発揮するセーフティネットです。しかし、そこには必ず110円〜220円の提携ATM利用手数料という明確な利用コストが存在します。
「スマホATM取引だから安心」「少しの金額だから大差ない」という油断は、年間に換算した際に確実な損失となって家計を侵食します。真に賢いモビットの使い方は、緊急時にはローソンのスピード感を活用しつつも、平時の借入や返済は手数料完全無料の「三井住友銀行ATM」や「インターネット返済(Myモビ)」へと徹底的に切り替えることです。
金融リテラシーの基本は、払う必要のないコストを徹底的に排除することにあります。仕組みを正しく把握し、無駄な手数料を1円も払わない最適な返済ルートを今すぐ確立してください。 (出典: モビット ローソン 手数料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
