モビットの返済手数料を完全無料にする裏ワザと損しない返済法【2026】
カードローンの返済日、近所のコンビニATMへ立ち寄って手際よく現金を投入する。一見するとスムーズな日常の一コマだが、利用明細書に小さく印字された「提携ATM手数料:220円」の文字に注意を払っている人は驚くほど少ない。わずか数百円の出費と見過ごされがちだが、返済期間が長期化すれば、知らず知らずのうちに数千円から数万円規模の現金が「手数料」という名目で消えていく。
SMBCグループの機能性を誇るSMBCモビットにおいて、手数料を毎月搾取され続けるか、それとも1円残らず元金返済に充当させるかの分かれ道は、利用者が「返済ルートの構造」を知っているかどうかにかかっている。無駄な支出を根絶し、最短ルートで完済へ近づくための返済手数料完全無料化ノウハウを解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATMでの返済は毎回110円〜220円が差し引かれ、手数料分だけ元金の減りが遅くなる構造的デメリットがある。
- 要点2:返済手数料を完全無料にする王道は「三井住友銀行ATMの直接利用」と「Myモビ経由のインターネット返済(Pay-easy)」の2系統に集約される。
- 要点3:アプリ返済=無料という誤解が蔓延しており、スマホATM取引でも提携ATM手数料が発生するため、口座直結のキャッシュレス返済設計への移行が急務となる。
【結論】モビットの返済手数料を無料にする2大ルートと仕組み
モビットの返済で毎回手数料を払って損していませんか?実は返済手数料を無料にする決定的な方法が存在します。三井住友銀行ATMやインターネット返済の活用術など、知らなきゃ損する2026年最新の節約手順を徹底的に把握しておくことが不可欠です。
消費者金融の利用において、利息以外のコストを極限までゼロに近づけることは鉄則といえる。SMBCモビットで手数料負担を完全にゼロ化するアプローチは、主に「三井住友銀行(SMBC)ATMの直接利用」と「インターネット返済(Pay-easy連携)」の2つに絞られる。
まず実店舗型の手段として群を抜いて有利なのが、三井住友銀行の店舗内や駅構内などに設置された三井住友銀行ATMを利用する方法だ。SMBCモビットは三井住友フィナンシャルグループの傘下にあるため、プロミスと同様に三井住友銀行ATMでの借入・返済手数料が終日無料に設定されている。平日昼間はもちろん、土日・祝日や夜間帯であっても手数料は一切かからない。現金で手渡しのように返済したい層にとって、三井住友銀行ATMは唯一にして最大の防衛拠点となる。
一方、物理的な移動や営業時間を一切気にせず完結させたい場合に最強の選択肢となるのが、会員専用サービス「Myモビ」を利用したモビットインターネット返済だ。インターネットバンキングを利用できる都市銀行、地方銀行、ネット銀行(PayPay銀行や楽天銀行など)の口座があれば、Pay-easy(ペイジー)の決済基盤を経由して、自宅のPCやスマートフォンから24時間365日いつでも手数料無料で即時返済が行える。画面操作から数十秒で返済処理が完了し、即座に残高へ反映される利便性は他を圧倒している。
さらに、毎月の返済管理自体を自動化したいのであれば、指定銀行口座からの「口座振替(自動引き落とし)」を選択する手もある。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行などの提携口座を登録しておけば、毎月決まった返済日に手数料無料で引き落としが実行されるため、入金忘れによる延滞リスクを完全に排除できる。

【徹底比較】SMBCモビット返済方法別の手数料・利便性一覧データ
SMBCモビットが提供している主要な返済手段について、手数料の有無、利用可能時間、使い勝手を網羅的に比較した。利便性の裏に隠されたコストの違いに注目してほしい。
| 返済手段 | 手数料(税込) | 受付時間帯・利便性 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 0円(完全無料) | 平日・土日祝(各拠点営業時間内) | 現金返済における最良の選択肢。生活圏にあるなら最優先。 |
| インターネット返済(Myモビ) | 0円(完全無料) | 24時間365日即時反映(メンテナンス時除く) | 利便性・コストの両面で最強。端数返済にも完全対応。 |
| 口座振替(自動引落) | 0円(完全無料) | 毎月約定返済日に自動引落 | 延滞防止に最適だが、追加・随時返済には別枠の対応が必要。 |
| セブン銀行ATM(カード/スマホ) | 1万円以下:110円 1万円超:220円 | ほぼ24時間利用可能 | どこでも返せる手軽さはあるが、手数料の恒常的搾取が発生する。 |
| ローソン銀行ATM | 1万円以下:110円 1万円超:220円 | ほぼ24時間利用可能 | セブン銀行同様、スマホATM対応だが毎回手数料が差し引かれる。 |
| 指定口座への銀行振込 | 金融機関所定の振込手数料 (約110円〜440円) | 各金融機関の窓口・ATM・WEB | 振込手数料が自己負担となるため、無料枠優遇がない限り非推奨。 |
データを見れば一目瞭然の通り、セブン銀行ATM返済手数料やローソン銀行ATM手数料をはじめとするコンビニ提携ATMは、利便性と引き換えに毎回確実な手数料徴収が行われる。取引金額が1万円を超える場合、往復(借入と返済)で440円が消失する計算となり、低金利化が進む現代の金融商品において致命的な資金ロスとなる。
知恵袋でも話題の落とし穴|提携コンビニATMを使い続ける金銭的損失のリアル
Yahoo!知恵袋やSNSの借入返済相談において、数多く見受けられるのが「毎月しっかり返済しているのに、残高が思うように減らない」という悲痛な叫びである。この疑問を紐解く鍵こそが、モビット提携ATM手数料いくらかというコスト意識の欠落と、返済金充当の優先順位にある。
貸金業法およびSMBCモビットの規約上、会員がATMへ現金を投入した際、その入金額は「提携ATM利用手数料 > 遅延損害金 > 利息 > 元本」という明確な優先順位で割り振られる。例えば、毎月の指定返済額が10,000円の場合、提携ATMで10,000円を入金すると、まず手数料220円が差し引かれ、実際に返済に回されるのは9,780円となる。そこからさらに契約利率に応じた利息が差し引かれるため、元本の減少幅は微々たるものになってしまう。
「たかが220円」と軽視する心理を、行動経済学では少額の出費を軽視してしまう認知の歪みとして説明されることが多い。しかし、返済期間が3年(36回)に及ぶ場合、220円×36回=7,920円もの純粋な損失が発生する。さらに途中で追加借入を同じ提携ATMで繰り返していれば、手数料総額は容易に1万円を突破する。
現場の実態調査でも、大手コンビニの店頭でSMBCモビットアプリ返済(スマホATM取引)を駆使し、手慣れた様子でQRコード決済感覚で返済する若年層が目立つ。しかし、画面上でどれほどスマートなユーザーインターフェースが提供されていようとも、「提携ATM手数料は一切免除されない」という現実は見落とされがちだ。テクノロジーの手軽さが、手数料という痛税感を麻痺させている構図が浮き彫りになっている。

一般に知られていない盲点とネットの誤解|一括返済と端数精算の罠
ネット上の情報や体験談において、最も誤解とトラブルが集中しているのが「一括完済時の手数料問題」である。借入残高をすべて清算して解約したい局面で、多くの利用者が提携ATMの前で立ち往生する事態が発生している。
その元凶は、一般的なコンビニATM(セブン銀行やローソン銀行など)が硬貨(小銭)の取扱いに非対応であるという物理的制約だ。例えば、一括返済の確定金額が「45,283円」だった場合、千円単位でしか入金を受け付けない提携ATMではジャストの支払いができない。46,000円を入金すれば完済自体は成立するものの、以下の二重のデメリットを被ることになる。
- 余剰金(おつり)の返還手続き:払いすぎた717円はおつりとしてその場で戻るわけではなく、後日、モビット側から銀行振込などで返金してもらう手間が生じる。
- 提携ATM手数料の発生:一括返済時であっても提携ATM手数料(220円)は徴収される。モビット一括返済手数料という独自の名目ではなくとも、提携機材の利用料として確実に元本とは別のコストが削られる。
この不毛な摩擦を回避するための正解は、モビットインターネット返済による1円単位の送金、もしくは三井住友銀行の店舗内に併設されている「硬貨対応の三井住友銀行ATM」を利用することだ。特にMyモビからのペイジー返済モビットであれば、画面上に表示された完済金額を1円の狂いもなく正確に、かつ手数料完全無料で指定口座から即時決済できる。完済時のコストを1円も無駄にしないためには、コンビニATMを絶対に選択しない強い意志が求められる。
返済が苦しい時の正しい初動|返済日変更と利息コントロールの技術
手元の資金繰りがショートしそうになり、今月の返済期日に間に合わないと直感した際、最もやってはいけない行動は「無断での放置・滞納」である。滞納が発生した瞬間から年率20.0%を上限とする遅延損害金が日割りで加算され、手数料どころではない致命的な追加コストが発生するからだ。
資金難に直面した場合の正攻法は、期日が到来する前に公式サービスを活用してモビット返済日変更を申請することだ。SMBCモビットでは、公式スマホアプリや会員専用サイト「Myモビ」の管理画面から、オペレーターと直接通話することなく、簡単な操作で当月の返済期日を先延ばし(延長)できる機能が備わっている。
この機能を利用して返済期日を給料日直後などに再設定すれば、無断延滞による信用情報機関(JICC・CIC)への事故情報登録を合法的に回避できる。ただし、以下の注意点は厳格に把握しておく必要がある。
- 返済期日を後ろ倒しにした期間分、日割りの通常利息は確実に加算され続ける。
- 延滞扱いは回避できるものの、借入総額の圧縮が遅れるため、次月以降の利息負担は微増する。
- 変更可能な日程には上限(通常は最長数日〜数週間程度)があり、恒常的な延期は認められない。
返済日の延長はあくまで一時的な資金ショートを凌ぐための緊急避難措置であり、根本的な解決策ではない。期日変更によって得た猶予期間のあいだに、無駄な生活費の削減や不要品の売却などによって返済原資を調達し、入金時には必ず三井住友銀行ATMまたはインターネット返済を用いて「手数料ゼロ」での入金を徹底することが、再建への第一歩となる。
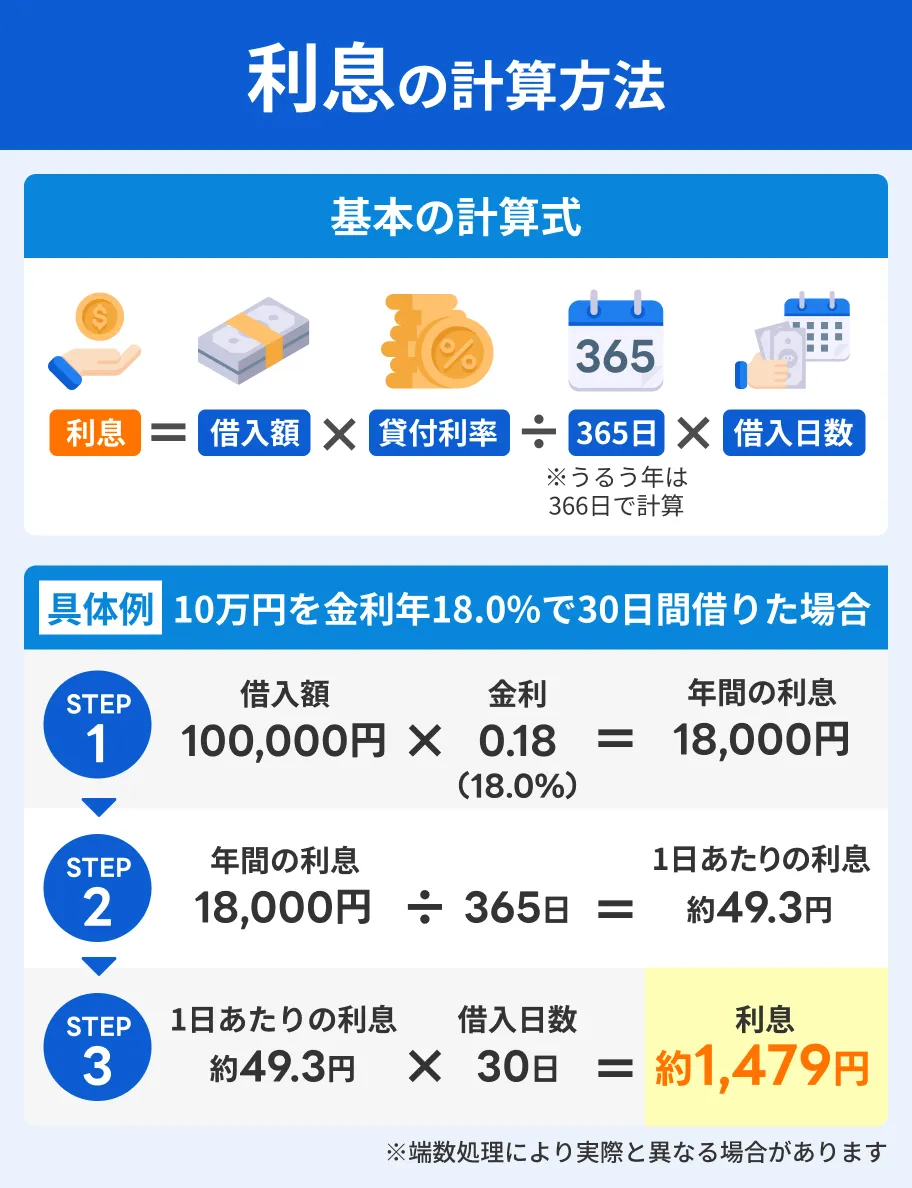
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計行動学および消費者信用の観点から分析すると、SMBCモビットのサービス特性を最大限に活かして経済的損失を防げる層と、逆に手数料や利息を垂れ流して家計破綻を招きやすい層には、行動パターンにおいて明確な境界線が存在する。
手数料ゼロを徹底し、恩恵を最大化できる人
- 日常的な動線上に三井住友銀行のATMが存在する人:通勤路や生活圏内に支店・出張所がある場合、現金を一切の手数料なしで物理返済できるアドバンテージを享受できる。
- ネットバンキングの操作に抵抗がない人:Myモビと銀行口座を連携させ、給料日にスマートフォン1台でペイジー即時返済を行えるスキルがあれば、時間・手数料のロスは恒久的にゼロとなる。
- 追加借入をせず、返済計画を逆算できる人:毎月の返済額に加えて、ボーナス月や余裕資金が出た際に「手数料無料のWEB返済」で細かく随時返済を積み重ねられる人は、元金の減少スピードを劇的に加速させられる。
利用に慎重になるべき・返済ルートを見直すべき人
- 「コンビニが目の前にあるから」と何気なく返済している人:セブン銀行やローソン銀行の利便性に甘え、毎月数百円の手数料を不可逆な固定費として垂れ流している層は、知らず知らずのうちに金銭感覚が麻痺している危険性が高い。
- 現金・硬貨での完済に固執し、ネット返済を使えない人:端数の処理ができず、過剰入金やおつり返還の非効率なプロセスを繰り返してしまうリスクがある。
- 返済期日の管理を記憶に頼っている人:口座振替(手数料無料)の設定を怠り、期日直前になって慌てて近隣の提携ATMへ駆け込み、高額な手数料を支払う悪循環に陥っている人は、直ちに決済ルートの再設計に着手しなければならない。
【モビット 返済 手数料 無料】に関するよくある質問(FAQ)
Q1:セブンイレブンやローソンのコンビニATMで、手数料を無料にする裏ワザはありますか?
A1:裏ワザは存在しません。セブン銀行ATMおよびローソン銀行ATMなどの提携コンビニATMを利用する場合、モビットカードによる取引・スマホATM取引のいずれであっても、1万円以下で110円、1万円超で220円の利用手数料が100%発生します。コンビニ設置のATMでどうしても手数料をゼロにしたい場合は、三井住友銀行が提携・管理している一部の拠点ATMを探すか、コンビニ店舗内から自身のスマートフォンを操作して「Myモビ」経由のインターネット返済を行う必要があります。
Q2:モビットのインターネット返済は、どの銀行口座からでも手数料無料になりますか?
A2:インターネット返済はPay-easy(ペイジー)のシステムを採用しているため、都市銀行(三井住友銀行、三菱UFJ銀行、みずほ銀行など)、ゆうちょ銀行、主要ネット銀行(PayPay銀行、楽天銀行、住信SBIネット銀行など)、および全国の地方銀行・信用金庫など、Pay-easyに対応した約数百行の金融機関口座から手数料完全無料で返済が可能です。振込手数料はモビット側が負担する仕組みとなっているため、利用者側の負担は一切ありません。
Q3:口座振替(引き落とし)を設定している場合、手数料は取られますか?
A3:指定金融機関からの口座振替手数料は完全無料です。毎月の約定返済日に登録口座から返済額が自動的に引き落とされ、手数料は発生しません。ただし、口座の残高不足で引き落とし不能となった場合は、延滞扱いとなり遅延損害金が発生するため、前日までに確実に返済金額以上の残高を入金しておく必要があります。
Q4:一括返済を行いたいのですが、最も手数料がかからない方法はどれですか?
A4:Myモビから行う「インターネット返済」が最も確実かつ完全無料です。インターネット返済であれば「48,321円」のような1円単位の端数もそのままピッタリ即時入金できます。次点で手数料がかからないのは「三井住友銀行の店舗内にある硬貨対応ATM」での返済ですが、小銭の投入に対応しているATMは平日昼間など稼働時間が限られている場合があるため、自宅から即完結するインターネット返済が推奨されます。
まとめ:2026年最新モビット返済情報で毎月の無駄をゼロにする
キャッシングやカードローンを利用する際、多くの人は金利のパーセンテージにばかり目を奪われがちだ。しかし、現場の返済実態において個人の純資産を着実に削り取っているのは、毎月無意識のうちに機械へ吸い込まれていく110円・220円の提携ATM利用手数料である。
2026年のキャッシュレス・デジタルバンキング環境において、SMBCモビットの手数料をゼロにするハードルは決して高くない。生活動線にある三井住友銀行ATMを意図して選択するか、あるいは一度設定を完了させてMyモビからのインターネット返済(Pay-easy)へ全面的にシフトするか。このわずかな行動様式の切り替えだけで、完済までに手元へ残る資金額は確実に数千円単位で変化する。
金融サービスを利用する側がリテラシーを高め、提供されている手数料無料ルートを戦略的に使い倒すこと。無駄な中間コストを一切排除し、投入した資金のすべてを元金圧縮へと直結させることが、早期完済を実現するための最短かつ最も堅実なアプローチである。 (出典: モビット 返済 手数料 無料(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
