モビットのスマホATM取引は使えない?原因と最新手順を徹底解剖
財布からローンカードを取り出すことなく、手元のスマートフォンひとつで現金の借入や返済が完結するSMBCモビットの「スマホATM取引」。物理的なカードを発行しないカードレス契約との親和性も高く、急な出費を迫られた際の資金調達手段として広く浸透しています。
その一方で、ネット上やSNSでは「ATMの前で画面が進まない」「QRコードが読み取れず使えない」といった困惑の声が散見されます。利便性の高い仕組みでありながら、なぜ現場でトラブルが発生してしまうのか。本稿では、スマホATM取引が使えないとされる原因の真相をはじめ、セブン銀行・ローソン銀行での具体的な操作手順や手数料の注意点、トラブルを回避するための実践的な対処法を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「使えない」主な原因はアプリのカメラ・位置情報権限の未許可、深夜のメンテナンス時間帯、非対応ATMの誤認にある
- 要点2:セブン銀行・ローソン銀行ATMにて原則24時間利用可能だが、取引ごとに所定の手数料(110円〜220円)が発生する
- 要点3:カードレス借入は郵送物なしで即日融資に対応する反面、借入の心理的ハードルが下がるため厳格な返済管理が不可欠
【噂の真相】モビットのスマホATM取引が「使えない」と言われる4大要因
インターネット上で「モビットのスマホATM取引が使えない」と話題に上る背景には、サービスの根本的な不具合ではなく、利用環境やシステム上の制約に起因するすれ違いが存在します。編集部が現場のトラブル事例を分析したところ、主な要因は以下の4点に集約されました。
第一の要因は、スマートフォンのカメラ権限および位置情報(GPS)の設定不備です。スマホATM取引では、ATM画面に表示されたQRコードを読み取るために「SMBCモビット公式アプリ」が端末のカメラ機能へアクセスする必要があります。初回起動時にカメラへのアクセスを拒否していたり、OSアップデート後に権限がリセットされていたりすると、読み取り画面が真っ暗のままフリーズします。また、不正利用防止のために位置情報の取得を求める設定になっている場合、端末のGPSがオフになっていると取引が自動的に遮断されます。
第二に、定期メンテナンス時間帯との重複が挙げられます。SMBCモビットおよび提携金融機関は、システムの安定稼働のために定期保守を実施しています。モビット側では毎週月曜日の0:00〜7:00がメンテナンス時間帯となっており、この間はアプリへのログインやATM取引全般が停止します。さらに、提携先であるセブン銀行やローソン銀行側の個別システムメンテナンスも深夜帯に設定されているケースがあり、このタイミングでATMへ行っても取引を完了できません。
第三の要因として見落とされがちなのが、対応していない提携ATMで取引を試みているケースです。モビットのスマホATM取引に対応しているコンビニATMは、現時点で「セブン銀行ATM」と「ローソン銀行ATM(新型機)」に限られます。ファミリーマートなどに設置されているE-net(イーネット)やゆうちょ銀行ATM、イオン銀行ATM、メガバンクの店舗外ATMでは、物理カードがないと現金の出し入れができません。コンビニ店頭のATMであればどこでもスマホで取引できると誤認していることが、現場での混乱を招いています。
第四の要因は、借入限度額のオーバーや利用停止措置です。当然ながら、契約極度額の上限に達している場合や、返済期日を過ぎて遅延損害金が発生している状態では追加借入が制限されます。また、1日あたりの「提携ATM利用限度額」を超過した出金を試みている場合も、ATM側でエラーが表示されます。

セブン銀行・ローソン銀行でのスマホATM取引スペック比較検証
実際に利用するにあたり、利用者はどのような条件で取引を行うことになるのか。主要2大コンビニATMにおける基本仕様と取引条件を整理しました。
| 項目 | セブン銀行ATM | ローソン銀行ATM | 編集部の見解・評価 |
|---|---|---|---|
| 設置場所 | 全国のセブン-イレブン、イトーヨーカドー、主要駅等 | 全国のローソン店頭(※一部未対応旧型機あり) | 展開店舗数はいずれも十分だが、ローソンは「スマホ取引」マークの確認が必須 |
| 取引可能時間 | 原則24時間(毎週月曜0:00〜7:00休止) | 原則24時間(毎週月曜0:00〜7:00休止) | ほぼ同等。深夜0時前後の日付変更ラインは各行の保守時間に注意 |
| スマホATM取引手数料 | 1万円以下:110円 1万円超:220円 | 1万円以下:110円 1万円超:220円 | 借入・返済いずれも同額発生。頻繁な小口取引は手数料負担が重くなる |
| 借入・返済単位 | 千円単位(紙幣のみ対応) | 千円単位(紙幣のみ対応) | 小銭の硬貨投入には非対応。完済時の端数処理は銀行振込等の活用が合理的 |
| 1回あたりの出金限度額 | 最大10万円(ATM機械上の上限設定) | 最大10万円(ATM機械上の上限設定) | まとまった資金を出金する場合、複数回に分けて操作する必要がある |
スペック上の差異はほとんどありませんが、ローソン銀行ATMを利用する際は筐体に「スマホATM取引対応」のステッカーが貼付されているかを確認する必要があります。ごく一部の店舗に残存する初期型ATMではQRコード読み取りに対応していない場合があります。
【完全図解】カードレス借入・返済の具体的なQRコード読み取り手順
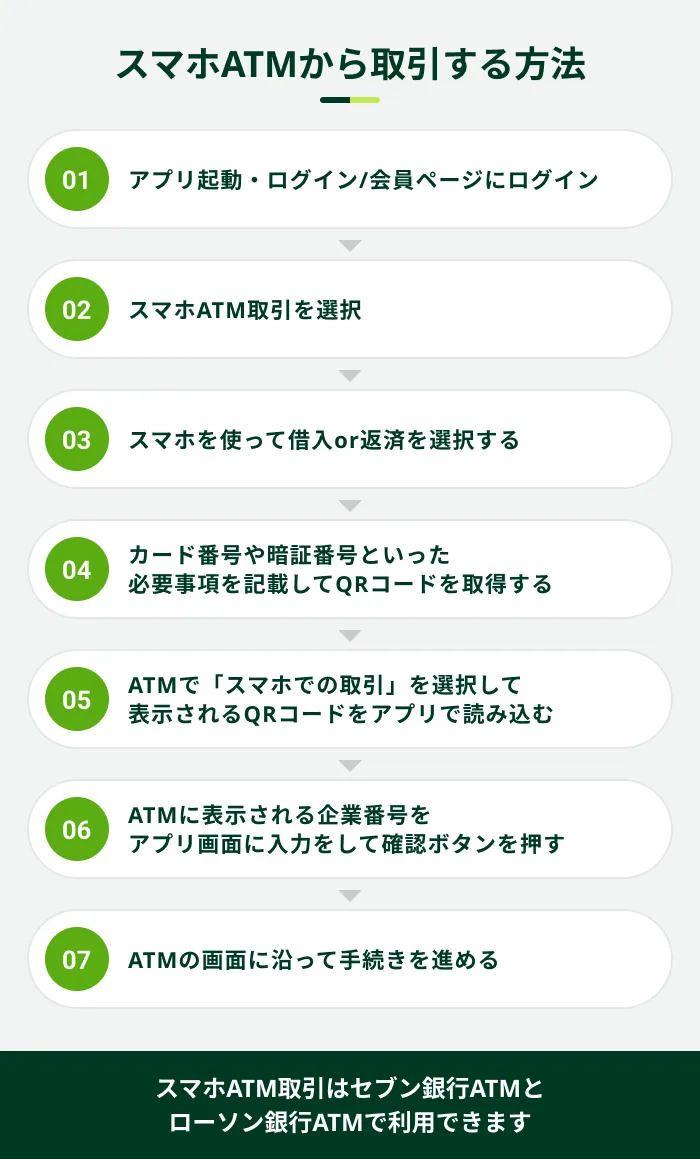
スマホATM取引は、操作手順を事前に頭に入れておけば1〜2分程度でスムーズに完了します。現場で迷いやすい「ATM画面の操作」と「アプリ側の操作」の連携ステップを借入・返済別に整理します。
カードレス借入方法(出金の流れ)
急な現金の入り用が生じ、モビット即日融資で契約直後にセブン銀行・ローソン銀行ATMから出金する際の手順です。
ステップ1:ATMのトップ画面を操作
ATM画面に表示されているメニューから「スマートフォン取引」または「スマホATM取引」のボタンをタッチします。画面上に認証用のQRコードが表示されます。
ステップ2:SMBCモビット公式アプリを起動
アプリにログインし、ホーム画面またはサービス一覧から「スマホATM取引」を選択後、「出金(借入)」をタップします。カメラが立ち上がるので、ATM画面に表示されたQRコードを読み取ります。
ステップ3:企業番号と暗証番号の入力
QRコードの読み取りが成功すると、アプリ画面に4桁の「企業番号」が表示されます。この番号をATMのタッチパネルに入力します。続けて、モビット契約時に設定した4桁の暗証番号をATMテンキーで入力します。
ステップ4:金額の指定と現金受け取り
ATM画面の案内に従い、借入希望金額を入力して確定します。紙幣と利用明細票を受け取れば出金完了です。
スマホATM返済手順(入金の流れ)
毎月の約定返済や、余裕資金ができた際の一部繰り上げ返済をATMから行う際の手順です。
ステップ1:アプリで「入金(返済)」を選択
ATMへ向かい、画面上の「スマートフォン取引」を押すと同時に、公式アプリ内で「入金(返済)」を選択します。
ステップ2:QRコードの読み取りと企業番号の入力
ATM画面のQRコードをアプリでスキャンし、アプリに表示された企業番号をATM画面に入力します。画面指示に沿って暗証番号を入力します。
ステップ3:紙幣の投入と確認
紙幣投入口が開くので、返済現金を投入します。読み取り金額が表示されたら確認ボタンを押し、明細を受け取って終了です。端数の返済は行えないため、千円単位での入金となります。
提携ATM利用限度額とスマホATM取引手数料に潜むコストの落とし穴
スマホATM取引は極めて手軽である反面、中長期的な返済計画において無視できないのがスマホATM取引手数料の蓄積です。モビットでは自社ATMを持たないため、コンビニATMを利用する際は原則として毎回手数料が借入人負担となります。
出金および入金のいずれにおいても、取引金額が1万円以下の場合は110円(税込)、1万円を超える場合は220円(税込)が課金されます。仮に月に2回の出金と1回の返済を行い、それぞれ1万円超の取引であった場合、月間で660円、年間で7,920円の手数料が純粋なコストとして差し引かれる計算になります。この金額は、金利負担とは別に生じる純損失です。
また、1回あたりの引き出し上限がATMの仕様により原則10万円に制限されている点にも注意を払わなければなりません。例えば30万円を一括で借入したい場合、ATMの取引を3回連続で行う必要があり、その都度220円の手数料が徴収され、合計660円が瞬時に消えることになります。こうした無駄な出費を回避するためには、まとまった金額を調達する際はアプリから自身の銀行口座への振込キャッシング(振込手数料無料)を活用し、メインバンクのキャッシュカード等で出金する手法を組み合わせるのが賢明な防衛策です。
【実態検証】利用者のリアルな口コミと現場目線で見えた注意点
実際の利用現場ではどのような体験談や課題が寄せられているのか。コミュニティ掲示板やSNS、知恵袋等に投稿された利用者のリアルな声を精査すると、技術的な仕様以外の「実環境」における課題が浮き彫りになります。
現場で最も多く報告されているのが、「背後の視線が気になり焦る」という心理的ストレスです。コンビニのレジ横や出入口付近に設置されたATMでスマホと画面を交互に操作する動作は、一般的なキャッシュカード取引よりもアクション数が多くなります。QRコードの読み取りに数秒もたついたり、企業番号を打ち間違えたりしている間に後ろに待機列ができると、強い焦燥感に駆られるという声が目立ちます。
また、「スマホの液晶画面の明るさやプライバシー保護フィルムが原因でQRコードの読み取りに失敗した」という実体験も散見されます。偏光ガラスや覗き見防止フィルターを貼っている場合、カメラの感度が落ちたり、ATM側の液晶のモアレ(干渉縞)によってスキャンエラーが頻発することがあります。この場合、画面から少し端末を離す、あるいは角度を微調整することで解決するケースが大半です。
さらに、深夜のコンビニ店舗におけるWi-Fi接続の干渉も挙げられます。コンビニのフリーWi-Fiに中途半端に端末が自動接続されて通信が途切れ、アプリの認証がタイムアウトしてしまうトラブルです。ATM前で取引を開始する際は、あらかじめWi-Fiをオフにし、安定したキャリア回線(4G/5G)で通信を確立させておくことが、現場での失敗を防ぐプロの定石といえます。
【プロの結論】行動経済学から見るカードレス取引の功罪と利用判断基準
物理的なローンカードを一切持たず、スマートフォンの画面操作だけで現金を調達できるテクノロジーは、消費者金融の歴史において劇的な進化をもたらしました。財布の中身を見られても借入が発覚しないプライバシー保護性能や、自宅へのカード郵送を回避できる秘匿性は、利用者にとって計り知れないメリットです。
しかし、行動経済学の視点からこの利便性を観察すると、重大なリスクが潜んでいます。人間は、物理的な金銭やカードを手放すプロセスにおいて「支払いの痛み(Pain of Paying)」を感じ、これが過度な浪費や安易な借入を抑制する心理的バウンダリー(境界線)として機能します。しかし、スマホATM取引はこの摩擦を極限まで排除するため、「借金をしている」という感覚が著しく希薄化します。手持ち資金が不足した際、ATMに立ち寄るだけで即座に現金が手に入る手軽さが、日常的な赤字の補填行為を常態化させてしまう危険性を孕んでいるのです。
この特性を踏まえ、スマホATM取引を有効に活用できる人物像と、利用を避けるべき人物像の境界線は明確に分かれます。
【活用に向いている人の条件】
- 家族や同居人に内緒で契約し、自宅に一切の郵送物を残したくない人
- 普段から家計簿アプリ等で収支を可視化しており、計画的な繰り上げ返済が実行できる人
- 財布を持ち歩かない完全キャッシュレス生活を送っており、万一の現金決済用として一時的に利用する人
【利用を慎重にすべき・避けるべき人の条件】
- 「口座残高が減ったらその場しのぎで引き出す」という小口出金を繰り返してしまう人
- ATM利用手数料(110円〜220円)の流出を気にせず、頻繁に入出金を繰り返す人
- 通信制限がかかりやすい契約プランのスマートフォンを使用している人
手数料を極小化し、返済の長期化による金利負担を避けるためには、緊急時のつなぎ資金として割り切り、返済は手数料のかからない口座振替(自動引き落とし)やインターネット返済を主軸に据える姿勢が求められます。
【モビット スマホatm取引】に関するよくある質問(FAQ)
Q1:セブン-イレブンやローソン以外のコンビニATMでは本当に使えないのですか?
A1:現在の仕様では利用できません。ファミリーマートに設置されているイーネットATMや、ミニストップのイオン銀行ATM等は、SMBCモビットの「スマホATM取引」には非対応です。これらのATMで現金を出し入れする場合は、物理的なモビットカードの挿入が必須となります。
Q2:申込み当日に即日融資を受けたい場合、何時までに手続きを終えればスマホATMから出金できますか?
A2:SMBCモビットの審査対応時間は9:00〜21:00です。審査完了後にWEB上で契約手続きを完了させ、アプリのログイン情報を設定できれば、21時以降であっても提携コンビニATMが稼働している時間帯であれば即座に出金が可能です。ただし、審査自体に要する時間(最短即日)を考慮し、遅くとも20時頃までには申込を完了させておくのが確実です。
Q3:スマホを機種変更した場合、ATM取引は再度設定が必要ですか?
A3:新しい端末に「SMBCモビット公式アプリ」を再インストールし、ご自身のユーザーIDとモビットパスワードでログインすれば、特別な引き継ぎ手続きなしですぐにスマホATM取引が利用可能です。ただし、生体認証(指紋や顔認証)を再設定する必要があるほか、端末のカメラ権限が初期化されているため、初回利用前にアプリのカメラアクセスを必ず許可してください。
まとめ:利便性を賢く活かすための実践的ガイドライン
SMBCモビットのスマホATM取引は、物理カードの紛失リスクや周囲への発覚リスクを排除した、現代の生活様式に即した優れた融資ソリューションです。「使えない」とされるトラブルの大部分は、アプリのアクセス権限設定、深夜のシステムメンテナンス時間、あるいは非対応ATMの利用といった事前の知識で完全に防ぐことができます。
一方で、手軽さの裏にあるATM利用手数料の負担や、借入感覚の麻痺といった構造的リスクを忘れてはなりません。計画的な限度額管理を行い、不要な出金を避けること。そして返済には極力手数料のかからないオンラインルートを併用すること。この基本原則を徹底することこそが、カードレス取引のメリットを最大化させる唯一の方法です。 (出典: モビット スマホatm取引(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
