モバイルICOCAからカードに戻す裏ワザは?知らなきゃ損する移行不可の真実
📌 【この記事の重要ポイントまとめ】
- 要点1:モバイルICOCA(Apple Pay・Android)から物理ICOCAカードへのデータ直接移行は、JR西日本の公式仕様として完全に不可能です。
- 要点2:カードへ戻すには「残高の使い切り」「モバイル定期券の払い戻し」「カードの新規購入」「WESTER IDの再紐付け」という段階的アプローチが必須となります。
- 要点3:残高の払い戻しには220円の手数料が発生するため、端数を商業施設やコンビニ等でゼロにしてから解約するのが最も経済的な自己防衛策です。
【公式見解】モバイルICOCAカード移行不可の決定的な構造
結論から言えば、モバイルICOCAカード移行不可という冷徹な現実は、JR西日本公式発表および利用規約において明確に規定されています。 物理的なプラスチックカードからApple PayやAndroid端末の「モバイルICOCA」へ残高や定期券を吸い上げる「取り込み」は一方通行の仕様です。一度デジタル空間に移行させた残高データやICOCA定期券の情報を、物理カードのICチップへ逆転送(リバース)する技術や窓口業務は提供されていません。 かつて物理カードを取り込んだ際、手元に残ったプラスチックカードを再利用しようと考える人も少なくありません。しかし、ApplePayICOCA移行などを完了した瞬間に、元のICOCAカードは無効化処理が施され、二度とICチップが反応しない「ただのプラスチック板」へと化しています。 駅のみどりの窓口へ駆け込み、「ICOCAカード再発行の手続きをすれば元に戻せるのではないか」と相談する利用者の姿も見られます。しかし、窓口で案内されるのは、再発行ではなく「新たなICOCAカード新規購入(デポジット500円が必要)」の一択です。デジタルからアナログへの不可逆性は、セキュリティ上の偽造防止や残高の二重計上を防ぐ鉄道通信規格の根幹に起因しており、例外的な救済措置は存在しません。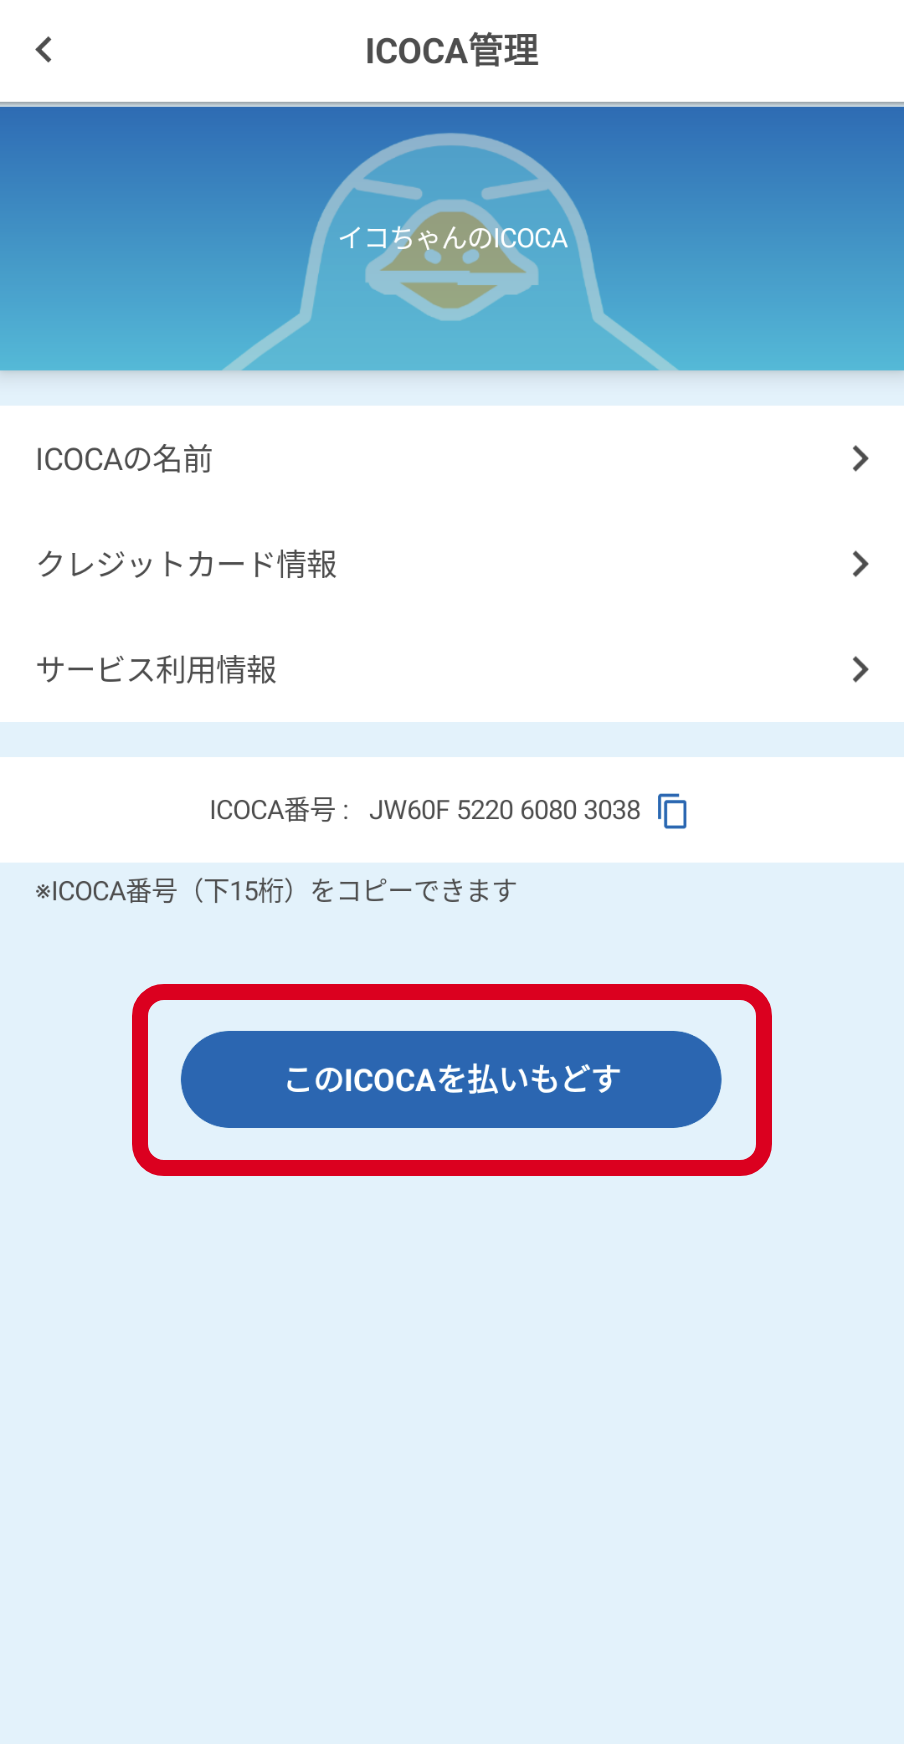
なぜ「カードに戻したい」人が後を絶たないのか?現場の声と心理分析
利便性の象徴とされたモバイルICOCAを手放し、あえて「カードに戻したい」と望む背景には、単なる個人の好みに留まらない実用上のストレスと心理的要因が深く絡み合っています。 SNSやネットコミュニティ、駅窓口周辺の利用実態を分析すると、最大の要因は「バッテリー切れによる移動停止リスク」です。モバイル端末は電源が完全に落ちた状態では改札を通過できないケースがあり(予備電力機能が作動しない環境や故障時)、改札前で足止めを食らう不安が日常的なプレッシャーとなっています。「朝のラッシュ時、改札機の手前で端末がフリーズし、後ろの乗客に舌打ちされた瞬間の冷や汗は忘れられない。財布からカードを取り出すだけのほうが、精神的に圧倒的に健全だと感じた」(30代・会社員男性の手記より)
さらに、職場における交通費精算の壁も根強く残っています。領収書の発行や現物カードの券面コピーを義務付ける旧態依然とした企業規定に直面し、PDFの利用明細では社内承認が難航するという現場の悲鳴も散見されます。 認知心理学およびメディア環境論の観点から見ると、これは「触覚的信頼(ハプティック・トラスト)」の回帰現象とも解釈できます。すべてのライフラインを1台のスマートフォンに集約させる過度な依存状態は、端末の紛失や故障に対する過敏な警戒感を生み出します。交通アクセスという生存に直結するインフラだけは、物理的なカードとして手元に切り離しておきたいという「心理的バウンダリー(境界線)」を再構築しようとする無意識の防衛本能が働いているのです。損をしないための完全手順|払い戻しとカード新規購入のロードマップ
カードへの直接復帰が不可能な以上、現実的な解決策は「モバイルICOCAのスマートな清算」と「物理カードの再調達」を並行して進めることです。手数料で損をしないための手順を整理しました。ステップ1:モバイルICOCA残高使い切り(手数料回避の鉄則)
モバイルICOCAに残ったSF(電子マネー)残高をそのまま払い戻そうとすると、1口座につき220円の手数料が差し引かれます。残高が220円以下の場合はその全額が手数料とみなされ、返金額は0円になります。 この損失を回避する最善の手段がモバイルICOCA残高使い切りです。スーパーやコンビニ、駅ナカの店舗など、交通系電子マネー決済と現金を併用できるレジ(大手流通チェーンなど)を活用し、残高を完全に「0円」にしてください。「残高を全額電子マネーで支払い、不足分の数円〜数十円を現金で支払う」と申し出ることで、1円の無駄もなく使い切ることが可能です。ステップ2:定期券の適切な処理とICOCA定期券払い戻し手数料
定期券を搭載している場合、使い切ることは不可能なため、アプリ上での払い戻し手続きが必須となります。ここで知っておくべきは、ICOCA定期券払い戻し手数料(220円)の存在と、払い戻し計算の基準日です。 定期券の払い戻しは「旬(10日単位)」や「月単位」で計算されます。不要になったタイミングから数日放置しただけで、次の単位に突入して返金金額が数千円単位で激減するケースがあります。物理カードへの乗り換えを決意した段階で、払い戻しスケジュールを逆算することが極めて重要です。ステップ3:駅券売機でのICOCAカード新規購入
手元のモバイル側が整理でき次第、JR西日本の駅にあるピンク色や青色の自動券売機、またはみどりの窓口にてICOCAカード新規購入を行います。 購入時には、最低2,000円(利用可能額1,500円+デポジット500円)の現金が必要です。 定期券が必要な場合は、券売機で「定期券購入」を選択し、新規に区間を指定して発券します。これにより、物理カードによる通勤・通学環境が再構築されます。ステップ4:WESTERポイント引き継ぎと会員情報の紐付け
見落としがちなのがポイントの行方です。モバイルICOCAで貯めていたポイントは、JR西日本の共通基盤である「WESTERポイント」としてアカウントに蓄積されています。 新しく購入したICOCAカードの裏面に記載されている17桁の「JW」から始まるカード番号を、自身のWESTER会員メニュー(アプリまたはWEBブラウザ)から追加登録してください。この処理を行うことで、過去の利用履歴に応じたWESTERポイント引き継ぎが成立し、物理カード側でもポイントをチャージして利用できるようになります。ステップ5:モバイルICOCA解約手順
すべての手続きが完了し、残高が0円になったことを確認したら、モバイルICOCA解約手順を実行します。 アプリの設定メニューから「退会(払い戻し・解約)」を選択し、画面の指示に従って操作を完了させます。解約を行わずにアプリやウォレットからカード情報を単に削除しただけでは、システム上に会員データが残り続け、将来的な再登録時にトラブルの原因となる可能性があるため、確実な退会処理が推奨されます。
【徹底比較】モバイルICOCAと物理ICOCAカードの仕様・コストの違い
両者の仕様と金銭的コスト、運用上の違いを客観的データに基づいて比較・整理しました。| 項目 | モバイルICOCA | 物理ICOCAカード | 編集部の見解・評価 |
|---|---|---|---|
| 相互データ移行 | カードからの取り込みのみ可 | モバイルからの移行は完全不可 | 不可逆構造のため、物理に戻す際は「新規買い直し」が前提 |
| 初期導入費用 | 0円(年会費無料) | 500円(デポジット預託金) | ICOCAデポジット返金はカード返却時に全額戻るため実質負担ゼロ |
| 解約・払い戻し手数料 | 残高払戻:220円 定期払戻:220円 | 残高払戻:220円 定期払戻:220円 | 残高を0円まで使い切れば、両者とも手数料220円の発生を回避可能 |
| チャージ手段 | 登録クレジットカード・デビットカード | 駅券売機・のりこし精算機・コンビニ(現金) | 物理カードは現金管理が基本となるため使いすぎを抑制しやすい |
| 稼働の安定性 | 端末のバッテリー・OS障害に依存 | 半永久的(電源不要) | 災害時や通信障害時における信頼性は依然として物理カードが圧倒的 |
誤解1:「取り込み元の古いカードは再発行手続きで復活する」
ネット上で頻繁に囁かれる最大のデマが、「Apple Payに取り込んだ後でも、駅窓口で『紛失した』と言えば物理カードを再発行して復活できる」という言説です。 これは明らかな誤りです。取り込みが完了した元のカード番号は、JR西日本のホストコンピューター上で即座に「廃札(無効化)」ステータスへ移行します。存在しないカードの再発行はシステム的に弾かれるため、受付窓口で通用することはありません。誤解2:「定期券の日割り払い戻しはいつでも申請可能」
「カードに戻したいから今日すぐ解約しよう」と性急に動くのは危険です。 定期券の払い戻しは、使用開始日から経過した月数(または10日ごとの旬単位)を「使用済み期間」として差し引いた残額が返金されます。たとえ1日でも新しい「旬」や「月」に食い込んでしまうと、その期間分の全額が使用済みとみなされ、返金額がごっそり減額されます。払い戻し申請を行う日付のタイミングを綿密に確認してください。誤解3:「モバイルを削除すればカードに自動で戻る」
スマートフォンの「ウォレット」アプリからICOCAを削除(アクティベート解除)しても、物理カードが生成されるわけではありません。データがAppleやGoogleのクラウドサーバーに退避・保管されるだけであり、実態は「画面上から見えなくなったモバイルICOCA」に過ぎません。物理カード環境を望むのであれば、前述の正規ステップを踏む必要があります。【実態検証】利用者の生の声と現場目線で見えたリアル
実際にモバイルICOCAから物理カードの生活へ戻した人々の追跡調査を行うと、デジタル化の波に逆行した先にある「予期せぬ快適さ」が浮き彫りになります。「子どものお迎えや買い物で両手が塞がっている時、スマホのFace IDを通す必要がなく、パスケースごと改札にタッチするだけの気楽さに救われた。スマホを落として画面を割る恐怖からも解放された」(40代・ワーキングマザー)
「出張族ですが、地方の路線バスに乗る際、スマホの電波状況やアプリ立ち上げを気にしなくて済む。結局、最もシンプルなICカードを胸ポケットに入れておくのが一番速いという現場の結論に至りました」(50代・営業職)
その一方で、「現金チャージが面倒」「財布が分厚くなる」「券売機に並ぶ時間が無駄」といった、物理カード特有のデメリットを再認識して後悔する声も一部に存在します。利便性の定義は、個人の行動様式や所有するデバイスの環境によって180度異なるのが実情です。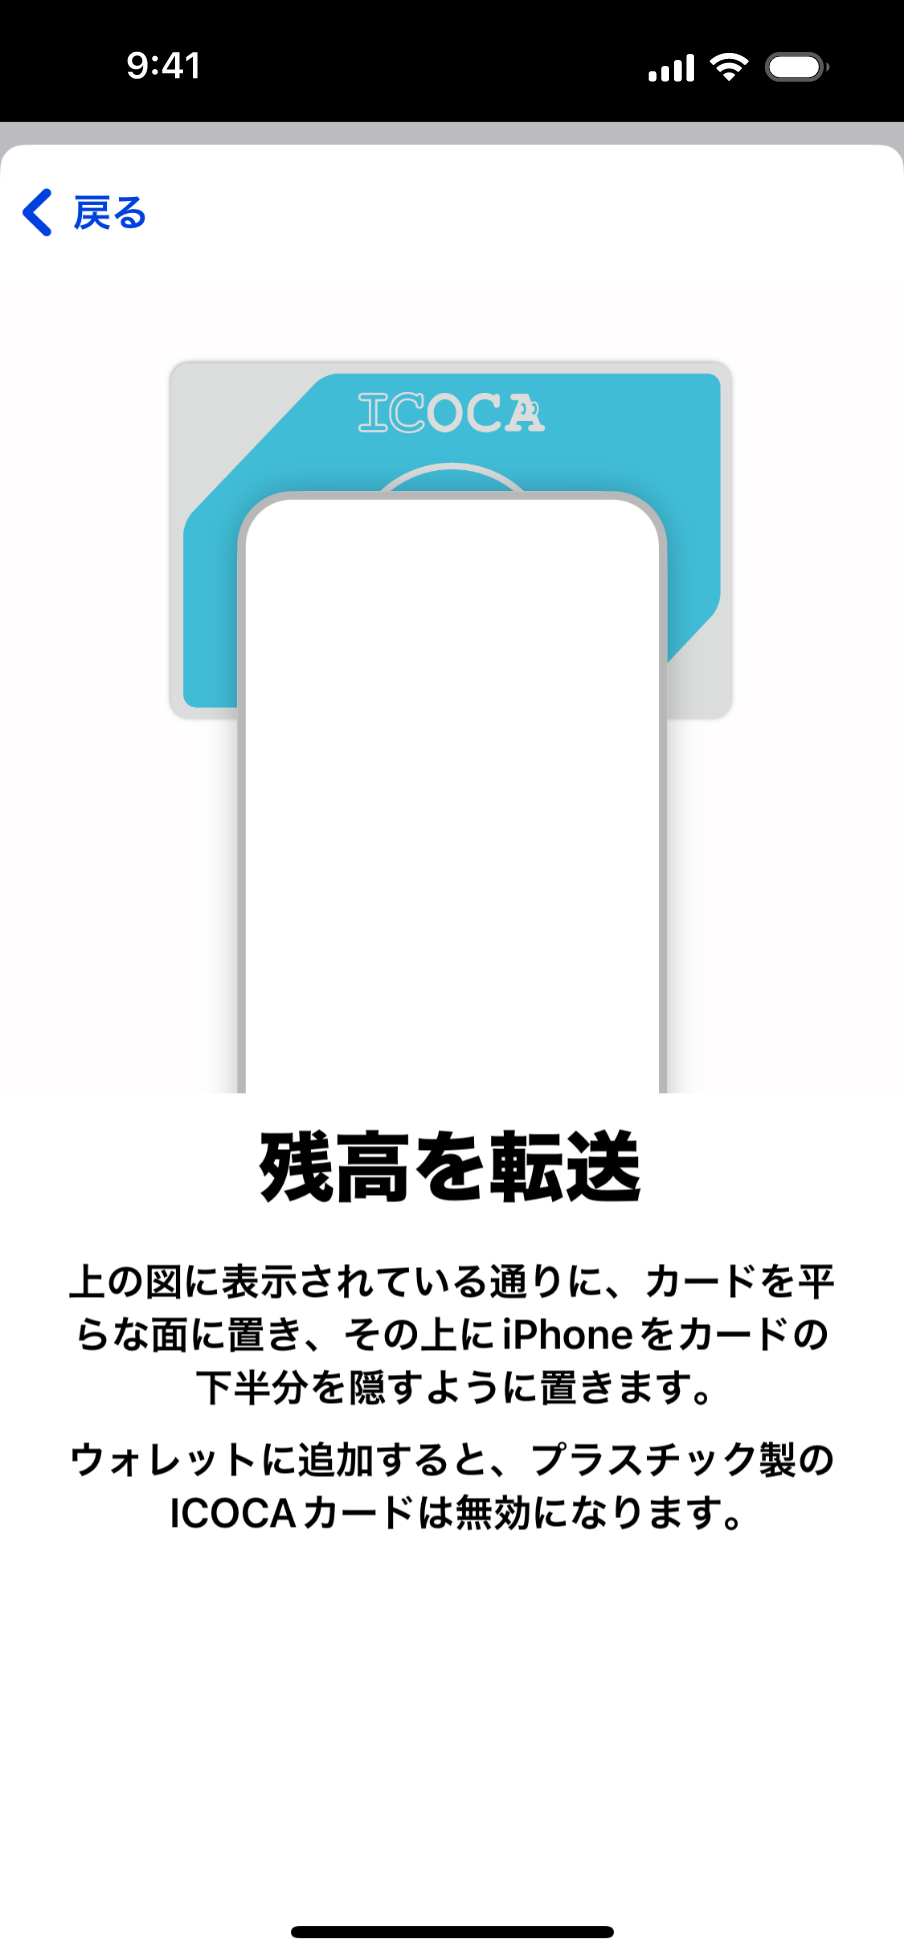
【プロの結論】モバイルを維持すべき人・物理カードに戻すべき人の判断基準
交通系ICの運用において、絶対的な正解はありません。重要なのは、自身のライフスタイルと照らし合わせ、どちらのリスクを許容できるかという見極めです。物理ICOCAカードに戻すべき人の条件
- バッテリー管理に日常的な不安やストレスを抱えている人
- スマホの故障頻度が高く、画面割れや水没を経験したことがある人
- 会社の経費精算ルールが厳格で、紙の領収書やカード提示が求められる人
- デジタル通知やスマホ画面を見つめる時間を減らしたい(デジタルデトックス志向の)人
- 交通費はクレジットカードではなく、毎月の現金予算内で管理したい人
モバイルICOCAを使い続けるべき人の条件
- 財布を持ち歩かず、スマートフォン1台で完全に生活を完結させたい人
- クレジットカード決済による還元ポイントを最大化させたい人
- 券売機に並んで定期券を更新する時間を極力削減したい人
- モバイルバッテリーを常時携帯しており、電源喪失リスクを自力でヘッジできる人
- 万が一の紛失時に、遠隔操作でカード機能を即時停止・ロックしたい人
【モバイルicocaからカードに戻したい】に関するよくある質問(FAQ)
Q1:物理ICOCAカードを新規購入する際、古いモバイルの定期券情報は引き継げますか?
A1:引き継ぎはできません。モバイルICOCA側の定期券をアプリ上で払い戻し(手数料220円)した上で、新規購入した物理カードに対して、駅の券売機またはみどりの窓口で定期券を「新規購入」という形で再設定する必要があります。
Q2:Apple PayのICOCAからAndroidのモバイルICOCAへの移行は可能ですか?
A2:異なるOS間(iOSからAndroid、またはその逆)でのデータ直接移行はできません。一度払い戻しと解約を行い、新しいOSの端末側で改めて新規発行する必要があります。
Q3:以前取り込んで使えなくなったカードのデポジット500円はどうなりますか?
A3:Apple PayやモバイルICOCAへ取り込んだ時点で、元カードに預けていたデポジット500円分は「SFチャージ残高」として端末側へ自動移行されています。そのため、手元に残った無効化カードを駅に返却しても、二重でデポジットが返金されることはありません。
Q4:物理カードに戻した後、やっぱりもう一度モバイルICOCAにしたくなったら移行できますか?
A4:可能です。新しく購入したICOCAカードであっても、要件を満たす端末(Apple Pay対応iPhoneやFeliCa搭載Android)であれば、いつでも再度モバイルICOCAへ取り込むことができます。ただし、取り込んだ瞬間にその物理カードは再び使えなくなります。 (出典: モバイルicocaからカードに戻したい(Yahoo!ニュース))
まとめ:焦らず最も損失の少ないルートを選び直そう
モバイルICOCAから物理カードへの移行は、システム上の制約から「戻す」のではなく「一度清算して買い直す」というプロセスを踏む必要があります。直接移行ができない事実に落胆するかもしれませんが、構造を把握していれば無駄な手数料を払うリスクは確実に回避できます。 ポイントは、「残高は店舗でゼロになるまで使い切ること」、そして「定期券の更新タイミングを見極めて払い戻すこと」です。 スマートフォンに依存する日常から一歩引き、確実性と心理的安全性を担保できる物理カードへ回帰することは、決して時代遅れの選択ではありません。自身の生活リズムに最もストレスのないスタイルを、堂々と選択してください。
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
