モビットの手数料を完全無料にする裏ワザと損しない返済法【2026】
SMBCグループの機能性とスピーディーなWEB完結で圧倒的な支持を集めるカードローン「SMBCモビット」。急な出費や資金繰りの心強い味方として選ばれ続ける一方で、利用者の間で後を絶たないのが「知らず知らずのうちに手数料が引かれ、元金がなかなか減らない」という切実な悩みです。
キャッシングを利用する際、利息ばかりに気を取られがちですが、毎月の借入や返済に伴う提携ATMの利用手数料は、長期的には利息以上の痛手になり得ます。特に利便性の高いコンビニATMを日常的に使っていると、1回あたり110円から220円が毎回確実に差し引かれ、年間で数千円規模の損失を生み出してしまうのが現実です。無駄な出費を徹底的に削ぎ落とし、手数料の負担をゼロにするための具体策を、金融取材の現場視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATMの利用は借入・返済ともに毎回110円〜220円の手数料が発生し、放置すると年間数千円の純損失になる。
- 要点2:三井住友銀行ATMなら借入・返済が何度でも完全無料、さらにインターネット返済や口座振替もコストゼロで活用可能。
- 要点3:手数料の発生理由と仕組みを理解し、返済ルートを最適化するだけで借入総額の圧縮と早期完済が劇的に近づく。
【2026年最新詳細まとめ】モビットで発生する手数料の全貌と仕組み
SMBCモビットを利用するうえで把握すべきコストは、金利に基づく「利息」と、取引ごとに発生する「利用手数料」の2種類に大別されます。モビット 手数料 2026年最新詳細まとめとして確認しておきたいのは、SMBCモビット自体には入会金や年会費、カード発行手数料といった維持管理コストが一切かからない点です。契約を維持しているだけで費用が発生することはありません。
しかし、日々の入出金においては話が別です。SMBCモビットは独自ブランドの自社ATMを設置しておらず、現金の出し入れはすべて提携先の金融機関やコンビニエンスストアのATM網に依存しています。このモビット 提携ATM利用手数料 理由としては、自社で端末網を維持・管理するコストを削減し、WEB完結や迅速な審査システムといったデジタルインフラへの投資に特化しているビジネス構造が背景にあります。外部のATM網を借りて利用者に提供しているため、端末の管理・通信費に相当する実費が利用者負担として跳ね返ってくる仕組みです。
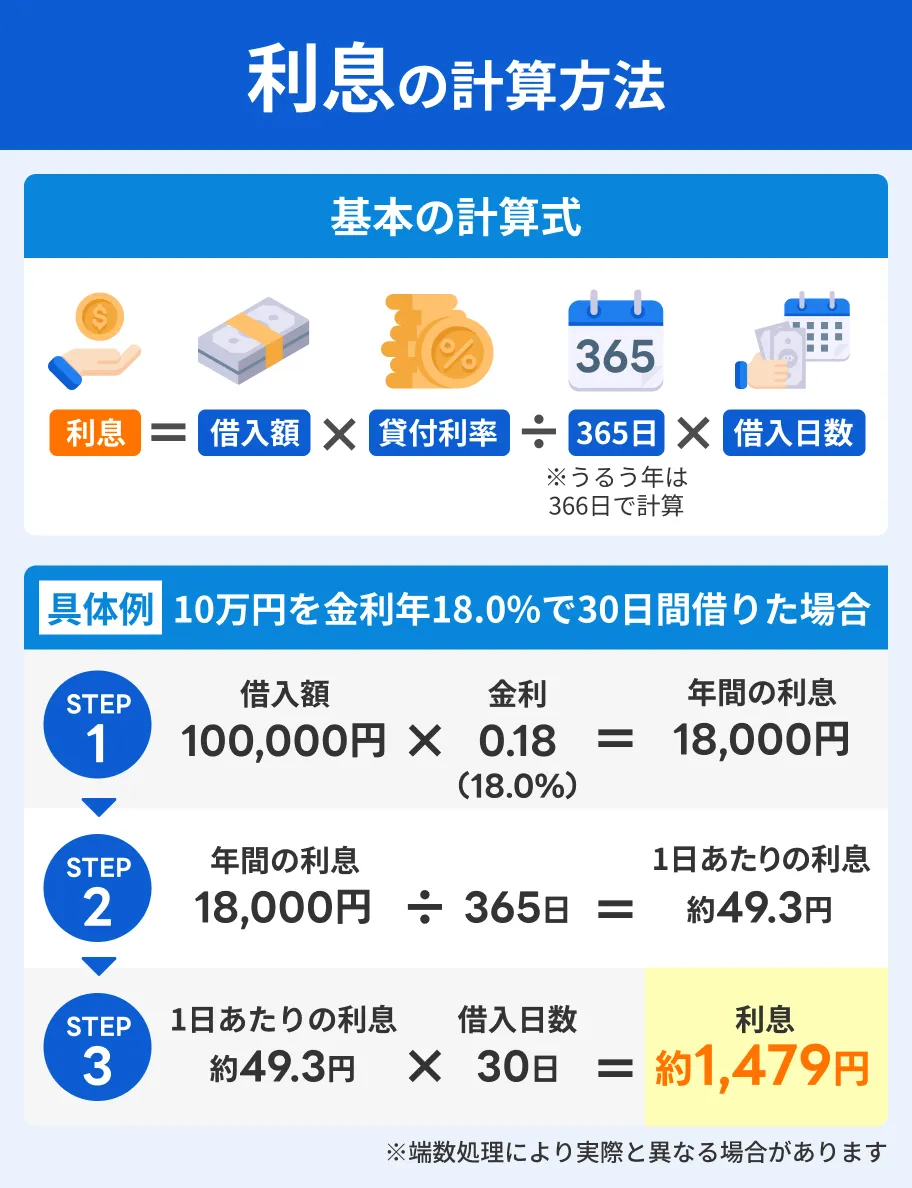
ここで押さえておきたいのが、モビット 手数料と利息の計算方法の決定的な違いです。利息は借入残高と利用日数、契約年率(実質年率3.0%〜18.0%)に連動して日割りで計算されます。例えば10万円を年18.0%で30日間借りた場合、発生する利息は「100,000円 × 18.0% ÷ 365日 × 30日 = 1,479円」となります。一方で提携ATM手数料は、借入残高や利用日数とは無関係に、「取引1回ごと」に機械的に発生します。借入時に220円、返済時に220円を支払えば、それだけで440円が元金返済とは別のところで消滅します。利息を抑えようと細かく小分けにして返済を繰り返すほど、ATM手数料で資産をすり減らすという逆転現象が起きる構造になっています。

提携コンビニATMの手数料はいくら?セブン・ローソン利用の盲点
全国どこでも24時間いつでも立ち寄れるコンビニエンスストアは、急ぎの資金調達において絶大な利便性を誇ります。街角の身近な拠点で手軽に取引できるモビット コンビニATM利用手数料ですが、日常的に使う際にはシビアなコスト意識が欠かせません。
コンビニ各社に設置されたATMでの取引には、取引金額に応じた手数料が一律で課されます。
- 利用金額が1万円以下の場合:110円(税込)
- 利用金額が1万円を超える場合:220円(税込)
スマートフォンアプリのQRコードを使ってカードレスで手軽に現金を引き出せるSMBCモビット セブン銀行ATM借入や、利便性に定評のあるSMBCモビット ローソン銀行ATM手数料も例外ではありません。どちらの端末を利用しても、1回あたり最大220円が確実に徴収されます。
多くの利用者が陥りがちな盲点が、「返済時における手数料の天引きシステム」です。提携ATMで毎月の約定返済額(例えば1万円)を投入した場合、その1万円すべてが借入残高の返済に充当されるわけではありません。投入された金額から真っ先にATM手数料(220円)が差し引かれ、残った9,780円の中から利息が精算され、最後に余った金額だけが元金の返済に回ります。ATM画面上では1万円を入金したつもりでも、元金の減りは確実に遅くなります。この「見えにくい浸食」こそが、完済までの期間を長引かせる隠れた要因です。
【決定版】モビットの返済・借入手数料を完全無料にする方法
毎月の手数料負担を根本から断ち切り、無駄な支払いを一切なくすためのモビット 返済手数料を無料にする方法には、知っておくべき明確な正攻法が存在します。生活圏や取引スタイルに合わせて以下のルートへ切り替えるだけで、ATM利用のたびに発生していた数百円の出費を確実にゼロに抑え込むことが可能です。
1. 最も手軽なリアル店舗技:三井住友銀行ATMを活用する
実店舗や駅ナカで現金を直接扱いたい場合に圧倒的な威力を発揮するのが、SMBCモビット 三井住友銀行ATM無料というグループ傘下ならではの優遇措置です。提携ATMの中で唯一、三井住友銀行の店舗内や駅前コーナーに設置されたATM端末を利用する場合に限り、借入・返済ともに手数料が完全に0円となります。コンビニATMから三井住友銀行のATMへ利用場所を変えるだけで、カードを使った出入金でも余計な費用は1円も発生しません。
2. 24時間どこからでもスマホ完結:インターネット返済(ペイジー)
銀行の営業時間を気にせず、自宅や外出先から手数料ゼロで返済したい方に最適なのがモビット インターネット返済 ペイジー(Pay-easy)です。SMBCモビットの会員専用サービス「Myモビ」にログインし、インターネットバンキングを経由して決済を行うことで、24時間365日いつでも即時に返済が反映されます。全国の都市銀行、地方銀行、信用金庫、ネット銀行など約400の金融機関に対応しており、振込手数料はモビット側が負担するため利用者は完全無料です。深夜や土日祝日でも手数料なしで元金をダイレクトに減らせるため、最も推奨される返済手段のひとつです。
3. うっかり忘れと手数料を同時解決:口座振替(自動引き落とし)
毎月の返済日を忘れてしまいがちな人には、指定口座から自動的に引き落とされるモビット 口座振替 手数料無料のルートが盤石です。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行をはじめとする提携金融機関の口座を登録しておけば、毎月決まった日に自動で引き落とされ、手数料は一切かかりません。延滞による遅延損害金のリスクを未然に防ぎつつ、手数料を永続的にゼロにできる堅実な運用法です。
4. 借入時の鉄則:振込キャッシングのフル活用
現金を調達する場面でも、コンビニATMにカードを入れる必要はありません。スマホアプリから手続きできるモビット 振込キャッシング 手数料は、原則としてモビット側が負担するため無料です。自身のメインバンクに手数料ゼロで資金を振り込ませた後、その銀行の優遇特典(コンビニATMの無料引出枠など)を活用して出金すれば、実質的に一切のコストをかけずに現金を手元に用意できます。
【徹底比較】借入・返済方法ごとの手数料・利便性マトリクス
各種チャネルごとの手数料の違いとスペックを一覧表で整理しました。日頃の利用ルートがどれだけコストを発生させているか、客観的な数値データから比較検証してください。
| 借入・返済方法 | 発生手数料(税込) | 反映タイミング・利便性 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 完全無料(0円) | 即時反映(平日・土日祝利用可) | 現金を直接扱うなら最優先の選択肢。硬貨対応機なら小銭精算も可能。 |
| ネット返済(ペイジー) | 完全無料(0円) | 原則24時間365日・即時反映 | スマホ完結で利便性最高。端数の全額完済にも適した最強の返済ルート。 |
| 口座振替(自動引き落とし) | 完全無料(0円) | 毎月の指定日(約定返済日)に引き落とし | 返済忘れを完全に防止できる。追加入金はネット返済と併用するのが賢明。 |
| 振込キャッシング(借入) | 完全無料(0円) | 最短数十秒で口座へ着金(モアタイム対応) | 借入時の基本。ATMに向かう前にアプリから自身の口座に振り込むべき。 |
| 提携コンビニATM(セブン等) | 110円〜220円/回 | 即時反映(全国展開・カードレス可) | 緊急時以外の常用は厳禁。毎月利用すると年2,640円以上の無駄が生じる。 |
| 銀行窓口・通常銀行振込 | 金融機関規定の振込手数料(自己負担) | 銀行営業時間・システム準拠 | 他行振込無料枠がない限り割高。あえて選ぶ理由はほとんどない。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
WEB上の口コミやコミュニティ、SNSなどで投稿されているSMBCモビット 返済方法 おすすめ 評判の検証を行うと、手数料に対する意識の差が利用者の明暗をくっきりと分けている実態が浮き彫りになります。
金融トラブルに関する知恵袋や掲示板への書き込みで目立つのが、「毎月1万円ずつセブン銀行から返済しているのに、残高が数千円しか減っていない」という相談です。調査報道の視点で明細の内訳を検証すると、1万円の入金に対してATM利用手数料220円が引かれ、さらに利息として約1,200円〜1,400円が差し引かれるため、元金に充当されるのは8,000円強に留まります。さらに「給料日前に手元が足りず、同じくコンビニATMから1万円を引き出す」という行動を取った場合、借入時にも220円が発生し、往復で440円の手数料が確定します。金利負担に加えて月440円の固定損失を出し続ける生活は、知らぬ間に資産を削る危険なスパイラルです。
一方で、賢く活用している層の評価は対照的です。「返済期日に縛られず、少しでも財布に余裕ができた週末にスマホからインターネット返済(ペイジー)で千円、2千円とこまめに元金を削っている。手数料が0円だから小口でも損をしない」「普段の引き落としは口座振替にして放置し、臨時収入があったときだけ三井住友銀行のATMでまとめて繰り上げ返済をしている」といった声が多く見られます。システムを理解し、無料ルートを日常の動線に組み込んでいる利用者は、無駄なコストを極限まで排除しながら効率的な資産防衛を実現しています。

一般に知られていない盲点とネットの誤解
SMBCモビットの手数料にまつわる情報の中には、ネット上で誤認されがちなポイントがいくつか存在します。不利益を被らないために、正確な事実を整理しておきましょう。
第1の誤解は、「三井住友カードや三井住友銀行の口座を持っていなければ、三井住友銀行ATMの手数料は無料にならない」という思い込みです。これは完全な誤りです。SMBCモビットのカードをお持ちであれば、三井住友銀行に預金口座を持っていなくても、店舗に設置されたATM端末にモビットカードを挿入するだけで手数料無料の対象となります。SMBCグループのインフラ連携による正規の優遇措置であり、誰でも制限なく恩恵を受けられます。
第2の盲点は、「小銭・端数の返済」に関する問題です。借入残高が残り数百円になった完済時、コンビニの提携ATMでは硬貨の取り扱いが一切できないため、ATMから小銭単位でジャストの返済を行うことができません。1,000円単位で入金してお釣り(預かり金)を後日銀行口座へ返還してもらう手間が発生するか、あるいは端数を残したままにしてしまい無駄な利息を日割りで発生させ続けるケースが見受けられます。ここでもインターネット返済(ペイジー)を活用すれば、1円単位での精密な決済が無料で行えるため、余分な預かり金の手続きを経ることなくスムーズな一括完済が可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学には、少額の出費を「大した額ではない」と軽視してしまう「心理的アカウント(心の会計)」という概念があります。カードローンを利用する際、数万円から数十万円という大きな金額を動かしている感覚の中にいると、ATMの110円や220円という手数料が極めて些細なコストに見えてしまう認知の歪みが生じます。しかし、年利18.0%の元本1万円に対する1ヶ月の利息は約148円です。つまり、1万円を出入金する際の手数料220円は、「1ヶ月分の利息以上の損失をその瞬間に確定させている」ことに他なりません。
こうした構造リスクを踏まえた上で、SMBCモビットの利用において「使いこなせる人」と「慎重になるべき人」の分岐点は極めて明確です。
- SMBCモビットをおすすめできる人:
- 生活圏や通勤ルートに三井住友銀行の店舗・ATMがある人
- ネットバンキングの操作に慣れており、ペイジーでの返済を苦にしない人
- 口座振替を設定し、固定支出として計画的に管理できる自律性のある人
- 利用に極めて慎重になるべき人:
- 身近なコンビニATMだけに頼り、現金感覚で月に何度も出入金を繰り返す人
- ネット手続きを面倒と感じ、すべての取引を店頭や端末で済ませようとする人
- 少額の「チリツモ出費」に対してコスト意識が希薄な人
手数料を支払う行為は、借入サービスの提供元ではなく提携インフラに対して寄付をしているようなものです。利用チャネルの選択一つで完全にゼロにできる出費を垂れ流し続けることは、健全な家計管理の観点からも絶対に避けるべき悪手といえます。
【モビット 手数料】に関するよくある質問(FAQ)
Q1:セブンイレブンやローソンのコンビニATMで、手数料を無料にする裏ワザはありますか?
A1:コンビニATM端末に直接モビットカードやスマホアプリをかざして借入・返済を行う限り、手数料を無料にする方法は存在しません。金額に応じて必ず110円または220円が発生します。ただし、「振込キャッシングで手数料無料にて自身の銀行口座に入金させた後、その銀行のATM無料引出特典を使ってコンビニから引き出す」という手順を踏めば、間接的に手数料をゼロにすることは可能です。
Q2:三井住友銀行のATMであれば、土日や夜間でも手数料は無料ですか?
A2:曜日や時間帯に関わらず、三井住友銀行のATM稼働時間内であれば借入・返済ともに完全無料です。銀行の休業日である土曜・日曜・祝日や、夜間帯の取引であってもモビット利用に伴う追加の時間外手数料が徴収されることはありません。
Q3:インターネット返済(ペイジー)を利用したいのですが、対応している銀行口座に制限はありますか?
A3:都市銀行(三井住友・三菱UFJ・みずほ・りそな等)はもちろん、ゆうちょ銀行、主要なネット銀行(PayPay銀行・楽天銀行・住信SBIネット銀行など)、全国の地方銀行や信用金庫など約400の金融機関に対応しています。利用する口座でインターネットバンキングの契約が完了していれば、特別な事前申し込みなしでSMBCモビットの会員ページ「Myモビ」から即座に利用できます。
Q4:返済が遅れてしまった場合、ATM手数料のほかにどのような追加費用が発生しますか?
A4:約定返済日に遅れた場合は、手数料とは別に「遅延損害金」が発生します。SMBCモビットの遅延損害金は実質年率20.0%で日割り計算され、返済が完了するまで本来の金利に代わって適用されます。余計な出費を最小限に食い止めるためにも、返済が遅れそうな時は事前にモビットのコールセンターへ連絡を入れることが重要です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済やデジタル金融が高度に浸透した現在においても、提携ATM網の利用コストは厳格に維持されており、無計画な出入金がもたらす経済的ペナルティは無視できません。SMBCモビットは、スピーディーな融資とプライバシーに配慮したWEB完結など、極めて高い機能性を持つ優れた金融サービスです。しかしその利便性を真の意味で享受できるかどうかは、利用者側の「チャネルの選択」にかかっています。
現金を介した取引が必要な場合は「三井住友銀行ATM」に足を運び、日々の定期返済は「口座振替」、そして余裕資金ができた際の臨時返済には「インターネット返済(ペイジー)」を徹底する。この基本設計を一度構築してしまえば、提携ATM手数料で損をすることは二度となくなります。無駄な出費を徹底してゼロへと抑え込み、元金を最速で減らすスマートな返済スタイルを確立してください。 (出典: モビット 手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
