高校生バイト103万の壁で親の税金激増?2026年最新の制度と真相
高校生がアルバイトに励み、自分の力でお金を稼ぐ経験は大きな自立の一歩です。しかし、年末が近づくにつれて家庭内で突如として浮上するのが「103万円の壁」を巡る摩擦です。「これ以上働くと親の税金が跳ね上がるからバイトを休んでくれ」と親から突然告げられ、シフトの調整に頭を抱える高校生は後を絶ちません。
2026年現在、税制改正に伴う「年収の壁」引き上げ議論や新たな控除制度の導入が進み、ルールはかつてない転換点を迎えています。「103万円の壁は本当になくなったのか」「超えてしまったら親の手取りはいくら減るのか」。ネット上に飛び交う真偽不明の情報を排し、高校生の現場実態と税制のリアルな構造を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の税制改定により本人の非課税枠は拡大傾向にあるものの、高校生が無計画に稼ぐと親の扶養控除が外れて世帯全体で大幅な増税となるリスクは依然として残っています。
- 要点2:高校生本人の所得税・住民税の発生ラインと、親の扶養から外れる判定基準(123万円や136万円などの新基準)は別物であり、二重のボーダーライン管理が不可欠です。
- 要点3:交通費の非課税枠や勤労学生控除の落とし穴、年末調整から自治体経由で親の勤務先へ通知されるルートを正しく把握することが「働き損」回避の決定打となります。
【2026年最新】高校生の「103万の壁」はどう変わった?制度見直しの全容
長年、パートや学生アルバイトの就労を抑え込む要因と批判されてきた「103万円の壁」は、税制抜本改革によって劇的な変化を遂げました。公式発表資料や関連省庁のガイドラインによると、基礎控除や給与所得控除の改定が進められ、給与収入のみを得ている学生本人の所得税が発生し始めるボーダーラインは、従来の103万円から段階的に引き上げられる枠組みが定着しつつあります。
しかし、ここで極めて深刻な誤解が生じています。「103万円の壁が引き上げられたから、高校生もいくら稼いでも大丈夫になった」というネット上の短絡的な言説です。実際の法体系では、「高校生本人が所得税を納める基準」と「親が高校生を扶養に入れることで受けられる控除の基準」は全く別のロジックで設計されています。
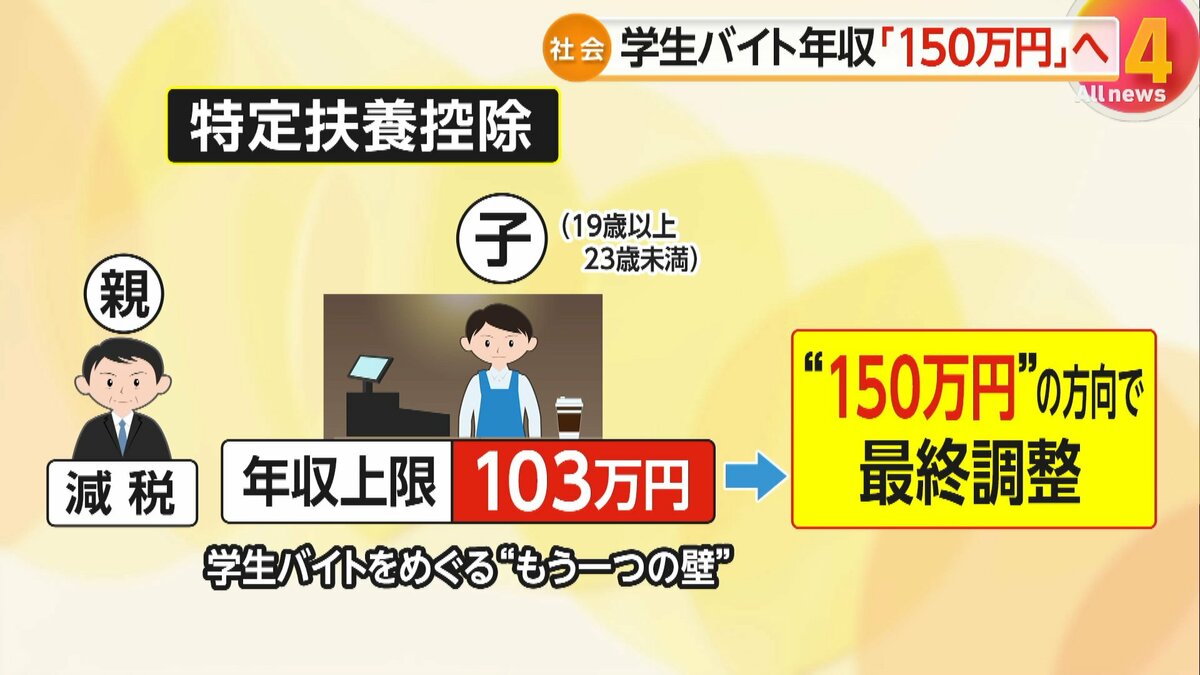
高校生の子を持つ世帯において、子どものアルバイト収入が年収123万円以下であれば従来の扶養控除が維持される枠組みが整備され、それを超えた場合でも188万円までは新設された段階的な控除制度によって激変緩和が図られる設計となりました。ただし、一定ラインを超えた瞬間に親の給与から天引きされる税額が跳ね上がる基本構造そのものが消滅したわけではありません。制度の表面的な数字だけを見て働きすぎると、世帯全体で思わぬ痛手を被ることになります。
「103万を超えると親の税金が激増」は本当か?扶養控除縮小のカラクリ
メタディスクリプションでも多くの読者が懸念を抱いている「高校生バイトの103万の壁を超えると親の税金が激増する」という説の真相は、税制上の扶養控除から外れることによる親の手取り減少にあります。決して都市伝説ではなく、厳然たる事実です。
高校生(原則16歳以上18歳以下)は、税法上「一般の控除対象扶養親族」に該当し、親は所得税計算において38万円、住民税計算において33万円の所得控除を受けています。高校生本人の年間合計所得が基準額を超えると、親はこの手厚い控除を完全に失うか、あるいは段階的な縮小措置の対象となります。
具体的に親の年収が約600万円(所得税率10%・住民税率10%)の標準的世帯を例にとると、控除が完全に消滅した場合の影響は以下の通りです。
- 所得税の増税額:38万円 × 10% = 3万8,000円
- 住民税の増税額:33万円 × 10% = 3万3,000円
- 年間合計増税額:約7万1,000円(復興特別所得税を除く)
高校生がボーダーラインをわずか数万円超えて稼いだ結果、親の給与手取りが年間7万〜10万円以上も減少し、さらに企業の家族手当(月額1万〜2万円程度)の支給要件から外れて年間10万円以上の手当を喪失するケースすら生じます。これが「高校生バイト働き損の真相」と呼ばれる世帯単位のキャッシュフロー逆転現象です。
徹底比較|高校生アルバイト年収別「本人と親の税金・手取り」影響マップ
高校生のアルバイト収入が上昇するにつれて、本人および世帯全体の税負担がどのように推移するのか。2026年最新の税制基準に基づき、客観的な数値データで比較整理しました。
| アルバイト年間収入 | 本人側の税金負担(所得税・住民税) | 親側の扶養控除への影響 | 世帯全体の手取り評価 |
|---|---|---|---|
| 〜100万円以下 | 所得税・住民税ともに非課税(負担なし) | 扶養控除を満額適用(親の税負担増なし) | 極めて安全|稼いだ分がそのまま純増 |
| 100万超〜103万円 | 自治体により数千円程度の住民税が発生する場合あり | 従来の扶養控除枠を維持 | 安全圏|親への税金影響は発生しない |
| 103万超〜123万円 | 新基準により所得税非課税枠内、住民税は発生 | 新制度下で親の扶養控除適用を継続 | 良好|本人の住民税数千円のみで世帯増収 |
| 123万超〜136万円 | 所得税・住民税が本人に課税開始 | 親の控除額が段階的に逓減(手当喪失リスク有) | 注意水準|親の勤務先規定次第で逆転の恐れ |
| 136万超〜178万円 | 本人に所得税・住民税が本格課税(勤労学生控除活用可) | 親の扶養控除が完全消失または大幅縮小 | 危険ゾーン|世帯全体で7万〜15万円超の増税 |
高校生が19歳に達する大学進学期には「特定扶養親族(控除額63万円)」へと枠が切り替わりますが、高校生期間(16歳〜18歳)は一般扶養控除(38万円)である点を見落としてはなりません。親の年収が高い世帯ほど適用される所得税率(10%〜33%以上)が跳ね上がるため、親の手取り削滅ダメージはより深刻なものとなります。

【実態検証】知恵袋やSNSに溢れる「親にバレた」悲痛な叫びと年末調整の現場
ネット上の掲示板やSNSでは、毎年11月から翌年6月にかけて高校生からの悲痛な投稿が相次ぎます。「手渡しで給料をもらっているからバレないと思っていたのに、親に知られて大喧嘩になった」「年末調整の紙を書かされてパニックになっている」という声です。
結論から申し上げますと、高校生がアルバイト先から得た給与収入を親に秘密のまま隠し通すことは、行政のシステム上100%不可能です。その確実な追跡ルートは以下の構造によって確立されています。
- 給与支払報告書の自治体提出:アルバイト先の事業主は、雇用形態や支払方法(手渡し含む)に関わらず、従業員の居住する市区町村役場へ「給与支払報告書」を提出する法定義務を負っています。
- 自治体での世帯所得突合:市区町村の税務課は、提出された報告書をもとに高校生本人の所得を電算処理し、親が勤務先で行った年末調整の「扶養控除等申告書」のデータとシステム上で照合します。
- 親の勤務先への住民税改定通知:申告された扶養条件と子どもの実収入に乖離がある場合、翌年5月〜6月に親の勤務先宛てに「住民税の税額変更通知書(扶養削除に伴う追徴)」がダイレクトに送付されます。
取材現場で目撃されたある親子の事例では、高校生が「友人との卒業旅行資金」を貯めるために複数の短期バイトを掛け持ちし、知らず知らずのうちに年収140万円に達していました。翌初夏、父親の給与明細に突然数万円の追徴課税が上乗せされ、社内での手続きミスを疑った父親が経理部に問い合わせたことで子どものバイト超過が発覚。家庭内は数週間にわたり冷え切った空気に見舞われる事態へと発展しました。
一般に知られていない盲点|交通費・住民税・勤労学生控除の罠を暴く
高校生アルバイトを取り巻くルールには、一般的な常識と税法の規定との間に危険なギャップが存在します。現場で見落とされがちな3大トラップを整理します。
1. 交通費は年収計算に含まれるのか?
「給与明細の総支給額すべてが103万円や新基準の対象になるのか」という疑問に対し、国税庁の規定は明確です。電車やバスなどの通勤交通費は、月額15万円の非課税限度額内であれば年収の壁の算定対象から除外されます。ただし、基本給の中に交通費が含まれていると見なされる契約形態や、マイカー・バイク通勤の距離基準による課税扱いには注意が必要です。
2. 本人に降りかかる「高校生年収の壁住民税」の盲点
所得税がかからない枠内であっても、住民税(均等割・所得割)のボーダーラインは全国の自治体ごとに異なります。多くの都市部では「合計所得金額45万円(給与収入換算で100万円)」を超えると、高校生自身に数千円から1万円前後の住民税納税通知書が届きます。未成年者であっても前年の合計所得が135万円(給与換算で約204万円)以下なら非課税となる未成年特例が存在しますが、18歳成人年齢引き下げにより、高校3年生の誕生日以降の取り扱いが厳格化されている点に留意してください。
3. 最大のトラップ「高校生103万の壁勤労学生控除」の誤解
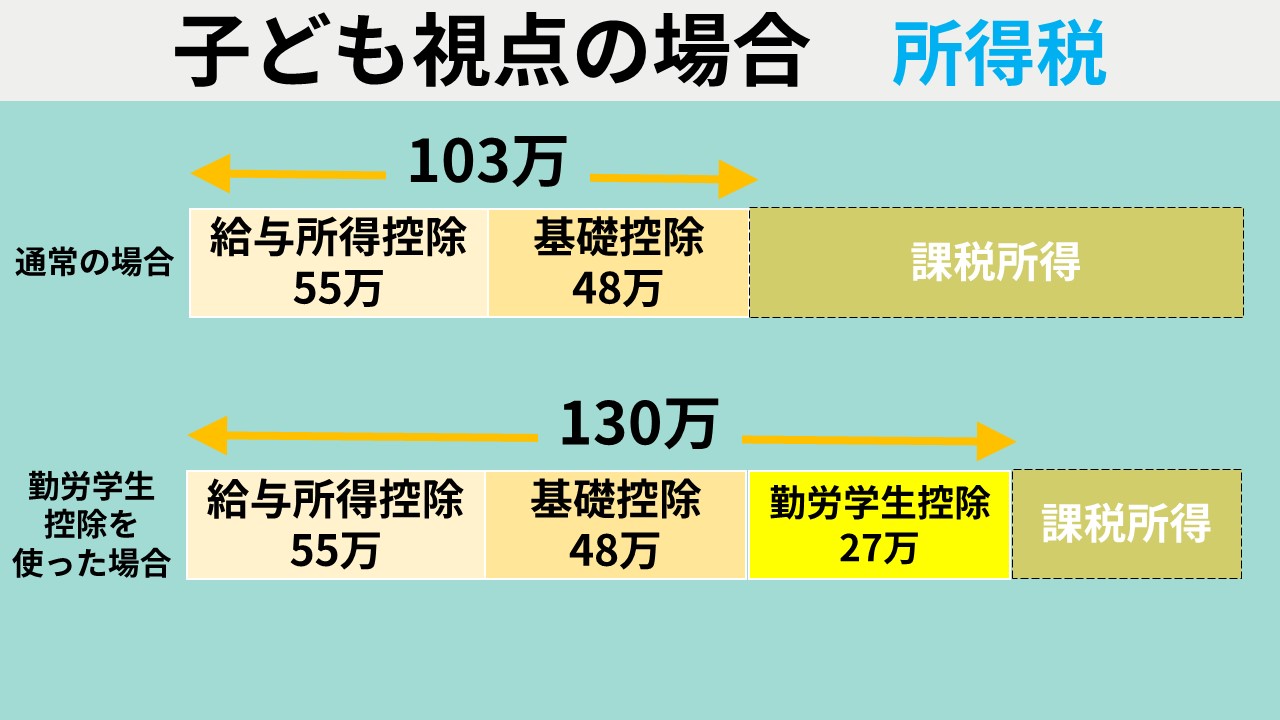
最も多くの家庭が陥る致命的な罠が「勤労学生控除」の誤用です。勤労学生控除を適用すれば、高校生本人の所得税非課税枠を27万円拡大できます。そのため「勤労学生控除を使えば親の扶養から外れない」と誤認する高校生が後を絶ちません。しかし、勤労学生控除はあくまで高校生本人の所得税をゼロにするための制度であり、親の扶養控除判定には1円も寄与しません。本人は無税になっても、親の税金は容赦なく激増するのです。
【プロの結論】家族社会学から見る「高校生のバイト代」と親子トラブルの回避策
高校生のアルバイト就労を単なるお金の問題として片付けることはできません。家族社会学の観点から見れば、これは「子どもの経済的自立の芽生え」と「世帯主が負う家計管理責任」という二つの領域が交差する、重要な心理的境界線(バウンダリー)の課題です。
日本社会では伝統的に「子どもの稼いだお金は子どもの小遣い」「家計の税金負担は親の責任」と分離して捉えられがちです。しかし税制の仕組み上、高校生の稼ぎはダイレクトに世帯主の可処分所得と連結しています。親が「勝手にバイトして家計を圧迫した」と子どもを責め、子どもは「せっかく汗水流して働いたのに怒られた」と被害感情を抱く構図は、互いの経済的境界線の無理解から生じる不幸なすれ違いと言えます。
おすすめできる働き方・慎重になるべき人の判断基準
- 積極的に年収上限まで働くべきケース:進学費用を自力で完全に賄う明確な目標があり、親の増税分(約7万〜10万円)を本人が補填してもなお世帯トータルで大幅なプラス(年収160万〜180万円以上)を稼ぎ切る覚悟と体力がある場合。
- 上限を徹底厳守すべきケース:親の勤務先から手厚い「家族手当・扶養手当」が支給されており、高校生の収入が一定額を超えた瞬間に手当全額(年十数万円規模)が打ち切られる企業に親が勤務している場合。
高校生が社会に出る前のファイナンシャルリテラシー教育として、年間のシフト決定前に「親の給料明細と家族手当の支給条件」をオープンに共有し、世帯全体での着地点を話し合うプロセスこそが真の解決策となります。
【高校生 103万の壁】に関するよくある質問(FAQ)
Q1:高校生バイトの給与から引かれている所得税は、年末調整で全額戻ってきますか?
A1:年間の給与収入が非課税限度額の範囲内に収まっている場合、11月〜12月にアルバイト先へ「給与所得者の扶養控除等(異動)申告書」を提出して年末調整を行えば、毎月の給与から天引きされていた源泉徴収税額は12月または翌年1月の給料日に全額還付されます。
Q2:アルバイトを2カ所以上掛け持ちしている場合、どう計算すればいいですか?
A2:年収の壁は「すべてのバイト先から支給された額面の合算(非課税交通費を除く)」で判定されます。掛け持ち先それぞれで103万円や新基準を下回っていても、合計して基準額を超えていれば親の扶養から外れます。また掛け持ちの場合、年末調整がメインの1カ所でしか行えないため、翌年2月〜3月に高校生本人が確定申告を行う必要があります。
Q3:12月の給料が1月に振り込まれる場合、どちらの年の収入になりますか?
A3:税制上の年間収入は「1月1日から12月31日までに実際に支払われた金額」で判定されます。一般的に12月末締め・翌年1月払いの給料は「翌年の収入」としてカウントされるため、今年の年間収入の計算からは除外されます。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎え、税制の複雑化はさらに加速しています。「103万」という象徴的な数字の呪縛が解かれつつある一方で、高校生が知るべき本質は変わりません。それは「労働による対価」と「世帯主が享受している控除の恩恵」が天秤にかけられているという現実です。
アルバイトに打ち込む高校生の皆さん、そしてそれを見守る保護者の方は、毎月の給与明細の累計額をこまめに把握し、年間の着地点をコントロールしてください。制度の仕組みを冷静に味方につけることこそが、親子の信頼を深め、家計の手取りを最大化するための唯一無二の防衛策です。 (出典: 高校生 103万の壁(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
