新築と中古の住宅ローン違いは?審査・控除・諸費用の罠をプロが徹底解説
「新築なら35年フルローンで審査が通ったのに、同じ価格の中古物件では借入可能額を大幅に削られた」「中古の方が物件価格は安いのに、毎月の返済額や初期費用を計算したら新築と大差がなかった」。マイホーム購入の現場では、新築と中古のローン設計におけるギャップに戸惑う購入者が後を絶ちません。日銀の金融政策見直しに伴い金利環境が激変している2026年現在、住宅ローン選びの成否は数百万円単位の資産格差に直結しています。
新築と中古では、金融機関が見る「担保評価の構造」から「税制優遇の適用条件」、さらには「手付金を含めた諸費用の掛かり方」まで、ルールそのものが根本から異なります。目先の物件価格の安さだけに惑わされ、ローンの仕組みを理解しないまま売買契約へ進むと、審査落ちや想定外の自己資金持ち出しという厳しい現実に直面しかねません。本稿では、不動産融資の現場実務と最新データを基に、新築と中古における住宅ローンの決定的な違いを白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査基準と借入限度額の差は「担保評価」に直結しており、中古物件は築年数によって最長返済期間や融資額が大きく制限される。
- 要点2:住宅ローン控除の2026年最新制度では、新築(原則13年)と中古(一律10年)で控除期間・借入上限額に明確な格差が固定化されている。
- 要点3:中古特有の仲介手数料やリフォーム費用のローン組み込みは、金利上乗せや審査難易度アップの要因となるため事前の資金計画が必須である。
【2026年最新】新築と中古の住宅ローン違いはどこにある?審査と借入額の決定的な差
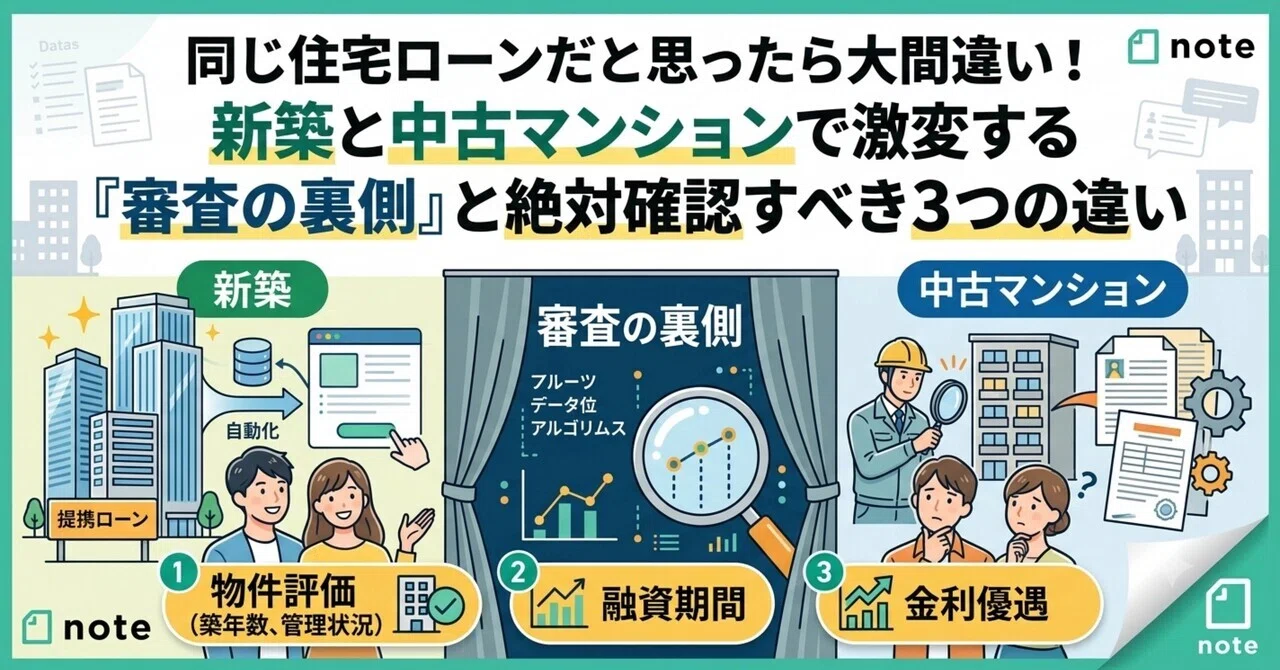
新築と中古でなぜ借入可能額や審査結果に大きな開きが出るのか。その核心は、金融機関が設定する「担保評価」の算出ロジックとリスク算定の厳しさにあります。新築マンションや建売住宅の場合、開発デベロッパーの信用力や販売実績がバックボーンにあり、提携ローンを組む都市銀行や信託銀行は「販売価格=担保価値」とほぼ同等に見なして融資枠を算出します。対照的に、個人間売買が主流となる中古物件では、銀行は独自の積算評価(土地の路線価+建物の再調達原価から減価償却を差し引いた額)をベースに査定を行うため、市場の流通価格よりも低く見積もられる事態が頻発します。
この新築 中古 担保評価 借入限度額の差は、特に物件価格が高騰している都市部の中古マンションで顕著です。売主の希望売却価格が4,500万円であっても、金融機関の査定が3,800万円にとどまる場合、差額の700万円は自己資金から捻出するか、高金利のセカンドローンに頼らざるを得なくなります。これが、中古物件 住宅ローン 審査基準 理由の根本にある構造的要因です。
さらに見逃せないのが、新築 中古 住宅ローン 金利差の実態です。新築大規模マンションなどでは、デベロッパーと金融機関が提携した「優遇金利キャンペーン」が適用され、店頭表示金利から最大幅の引き下げ(変動金利で年0.3%〜0.4%台など)を受けられるケースが目立ちます。しかし、中古住宅ではこうした提携枠が限定的であり、金融機関が抱える物件ごとの担保リスクも加味されるため、同じ年収・属性の借入人であっても、優遇幅が0.1%〜0.2%程度縮小される事例が珍しくありません。「物件価格が500万円安いから中古を選んだのに、金利差と借入限度額の圧縮によって、毎月の返済負担が新築と逆転した」という悲鳴が現場取材でも頻繁に聞かれます。

【徹底比較】数字で見る新築vs中古ローンの決定打|金利・控除・諸費用の全貌
新築と中古の金銭的インパクトを正確に把握するには、単一の項目ではなく「諸費用」「税制控除」「融資枠」を横断した総合的なシミュレーションが欠かせません。以下に、2026年時点の最新実務に基づいた新築 中古 諸費用 違い 詳細まとめと比較データを整理しました。
| 比較項目 | 新築物件(標準スペック) | 中古物件(一般流通) | 編集部の見解・実務評価 |
|---|---|---|---|
| 購入諸費用の目安 | 物件価格の約3%〜5% | 物件価格の約6%〜9% | 中古は「仲介手数料(約3%+6万円)」が重く、現金持ち出しが多くなる傾向。 |
| 住宅ローン控除(2026年) | 控除期間:原則13年 借入限度額:3,000万〜4,500万円(省エネ基準等) | 控除期間:一律10年 借入限度額:2,000万〜3,000万円 | 控除総額の最大差は100万円以上。新築の税制メリットが圧倒的に有利。 |
| 最長借入期間 | 35年〜最長50年(金融機関による) | 「完済時築年数制限」により20年〜30年に短縮されるケースあり | 築古物件では年数圧縮により毎月返済額が跳ね上がるリスクを警戒すべき。 |
| 金利優遇幅の傾向 | デベロッパー提携により最大優遇が適用されやすい | 個別審査。物件耐震性や仲介ルートにより0.1〜0.2%上乗せも | 利上げ局面の2026年では、わずかな金利差が総返済額に数百万円の差を生む。 |
住宅ローン控除 2026年最新 制度比較を見ても明らかなように、国の方針は「省エネ性能の高い良質な新築ストックの形成」に明確にシフトしています。新築住宅では省エネ基準適合が住宅ローン減税適用の必須要件化されている一方、長期優良住宅やZEH水準であれば手厚い控除枠(最大4,500万円水準)が13年間にわたって付与されます。これに対して、住宅ローン控除 新築 中古 違いとして押さえるべきは、中古住宅の控除期間が一律「10年間」に据え置かれ、借入限度額も一般中古で2,000万円、省エネ基準適合中古でも3,000万円にとどまる点です。控除枠を使い切れる高所得層ほど、新築を選択した際の節税メリットが大きくなる構造になっています。
中古住宅ローンは築年数で決まる?借入期間の短縮と年数制限の現実
中古住宅を検討する際、最も計画を狂わせやすい落とし穴が「借入期間の制限」です。新築であれば完済時年齢(多くの銀行で80歳未満)を満たしていれば当然のように「35年返済」が選択できます。しかし、中古住宅ローン 借入期間 築年数の相関関係には、金融機関特有の「法定耐用年数」と「物件残存年数ルール」という鉄の掟が存在します。
都市銀行や地方銀行の多くは、建物の構造ごとに以下のような返済期間の上限を設定しています。
- 木造一戸建て:法定耐用年数は22年。「築年数+返済期間≦35年(または50年)」などの内規を設けている銀行が多く、築25年の木造戸建てを購入する場合、最長でも25年返済までしか認められない事例があります。
- RC造(鉄筋コンクリート造)マンション:法定耐用年数は47年。「完済時築年数60年以内」などの制限があり、築35年のマンションでは返済期間が最長25年に短縮される計算になります。
借入期間が35年から25年に短縮された場合、4,000万円の借入(金利年1.0%計算)における月々の返済額は、約11.3万円から約15.1万円へと毎月3万8,000円近く跳ね上がります。審査上も「年間返済額÷年収」で算出される返済比率(DTI)が急激に悪化するため、新築なら難なく通ったはずの融資審査で否決される直接的な引き金となります。
この期間短縮を回避する手段として選ばれるのが、全期間固定金利の「フラット35」です。フラット35では「新築・中古を問わず完済時80歳まで最長35年」の借入が可能ですが、ここにも別の関門が立ちはだかります。それがフラット35 新築 中古 適合証明書の取得問題です。中古物件でフラット35を利用するには、住宅金融支援機構が定める独自の技術基準を満たしていることを建築士等が証明しなければなりません。検査費用として数万〜十数万円の実費がかかるだけでなく、築古物件では「床の傾き」「耐火基準の不適合」「接道義務の不備」などによって適合証明書が発行されず、売買契約直前に融資が受けられない事態に陥る事例が後を絶ちません。
【実態検証】利用者の生の声と現場目線で見えたリアル|中古マンションの年数制限と審査落ち
大手SNSや知恵袋、不動産コミュニティには、中古ローンの現実に直面した買い手の赤裸々な告白が溢れています。特に注目すべきは、中古マンション ローン 年数制限 ネットの反応に集まる切実な声です。
「立地が最高で内装フルリノベ済みの築38年マンションを見つけ、意気揚々とネット銀行に申し込んだら返済期間20年を提示された。毎月の支払額が新築タワマン並みになってしまい、泣く泣く断念した」(30代公務員男性・Xへの投稿より)
「不動産仲介会社から『提携ローンなら築年数が古くても35年引けますよ』と言われて審査を出したが、いざ本審査の段階で減額回答。結局、親からの生前贈与で頭金を500万円積み増さなければ契約解除になるところだった」(20代後半夫婦・知恵袋の相談より)
こうした実態から浮き彫りになるのは、「物件価格の安さ」と「住宅ローンの組みやすさ」は完全にトレードオフであるという現場の真実です。さらに警戒すべきは、中古住宅 ローン 組めない物件 特徴に該当するケースです。具体的には以下のような物件は、多くの銀行で審査の土台にすら乗りません。
- 再建築不可物件:建築基準法上の接道義務(幅員4m以上の道路に2m以上接する)を満たしておらず、建て替えができない土地・建物。
- 既存不適格物件:建築当時は適法だったものの、法改正によって容積率・建ぺい率がオーバーしている物件。
- 旧耐震基準(1981年5月以前に着工):新耐震基準を満たしている耐震評価証明書がない場合、多くのメガバンクやネット銀行が融資対象外としています。
- 管理放棄マンション:修繕積立金が大幅に不足、あるいは管理費滞納率が30%を超えるなど、建物の適正維持が疑問視される集合住宅。
これらの中古物件は、現金一括購入できる富裕層や一部の投資家向けであり、一般的な給与所得者が住宅ローンを組んで購入することは極めて困難です。物件見学でどれほど内装が綺麗にリフォームされていても、土台となる法規や管理状態を見落とすと、審査の門前払いを食らうことになります。
一般に知られていない盲点とネットの誤解|諸費用のローン組み込みとリフォームの罠
ネット上の情報で散見される最大の誤解の一つが、「中古なら自己資金がゼロでもフルローンでなんとかなる」という言説です。しかし、融資実務を知るファイナンシャルプランナーや銀行関係者は、この考え方に強く警鐘を鳴らします。
最大の関門が中古住宅 諸費用 住宅ローン 組み込みのハードルの高さです。新築の場合、売主直販であれば仲介手数料はかかりませんが、中古住宅では「物件価格×3%+6万円+消費税」の仲介手数料が確実に発生します。4,000万円の中古マンションであれば、仲介手数料だけで約138万円。これに登記費用や火災保険料、ローン事務手数料などを加えると、購入諸費用は300万円前後に達します。
手元資金を残すためにこの諸費用を住宅ローン本体に上乗せして借り入れる「オーバーローン(諸費用ローン)」を利用する場合、銀行側は融資比率が100%を超えるため貸倒リスクが高いと判断します。その結果、適用金利が年0.1%〜0.5%上乗せされるペナルティを受けたり、審査基準そのものが格段に厳格化されたりします。利上げ局面の現在、金利が0.3%上がるだけでも、35年返済での総支払額は200万円以上膨らみます。
さらに盲点となるのが、中古購入と同時に行うリフォーム資金の調達です。中古購入者の多くが検討する「一体型ローン」ですが、リフォーム一体型ローン メリット デメリットを冷徹に比較・検証する必要があります。
- メリット:通常は年2%〜5%と高金利な「無担保リフォームローン」ではなく、住宅ローンと同じ超低金利・最長35年の返済期間で一本化できる。返済窓口も一つになり管理が容易。
- デメリット:住宅ローンの本審査までに「リフォーム工事の確定見積書・図面」を提出しなければならない。中古物件の買い付け申し込みから契約・融資審査までは通常2〜3週間のスピード勝負ですが、その短期間で見積もりを確定させることは実務上、極めて過酷です。間に合わない場合は別途高金利のリフォームローンを組まざるを得なくなり、毎月の返済負担が一気に破綻リスクへと直結します。
【プロの結論】ライフステージで選ぶ最適解|向いている人・慎重になるべき人の判断基準
住宅購入は単なる金融商品の選択ではなく、家族の生存基盤と資産形成を左右する重大な人生設計です。かつて昭和・平成の時代には「頭金ゼロでマイホームを手に入れること」が無条件の美徳とされた時期もありましたが、過度な返済比率や不測の修繕リスクは、家庭内の心理的安全性を脅かし、家族関係を蝕む最大の要因となります。健全な資産形成と家族の自立を維持するために、新築・中古のどちらを選択すべきか、明確なスクリーニング基準を提示します。
新築住宅ローンを選択すべき人の条件
- 省エネ性能と節税枠を最大活用したい高所得世帯:2026年の住宅ローン控除で最大4,500万円クラスの借入枠を13年間フル活用し、所得税・住民税を限界まで圧縮したい層。
- 手元現金を減らさず超低金利のフルローンを組みたい人:自己資金を手元の資産運用や子どもの教育費に温存し、デベロッパー提携の最優遇金利(変動0.3〜0.4%台等)を狙いたい人。
- 物件の維持管理や構造トラブルのリスクを極小化したい人:「住宅の品質確保の促進等に関する法律(品確法)」に基づく10年間の瑕疵担保責任や長期保証を重視し、突発的な修繕出費を避けたい共働き世帯。
中古住宅ローンを慎重に検討・避けるべき人の条件
- 自己資金(頭金・諸費用分)がほぼゼロの人:仲介手数料やリフォーム費用のローン組み込みによって金利が跳ね上がり、将来の売却時に「残債>市場売却価格」のオーバーローン地獄に陥るリスクが極めて高い。
- 築30年超の木造一戸建て・旧耐震マンションを検討している人:借入年数の短縮による毎月返済額の肥大化、適合証明書の取得不可によるフラット35の否決など、資金計画の破綻リスクを抱え込みやすい。
- リフォームプランをじっくり練ってから購入したい人:一体型ローンのタイトなスケジュールに対応できず、高金利の単独リフォームローンを余儀なくされる可能性が高い。
【新築 中古 ローン 違い】に関するよくある質問(FAQ)
Q1:中古物件でも新築と同じ35年ローンを組む方法はありますか?
A1:可能です。築浅物件(RC造で築15〜20年以内など)を選ぶか、築年数による返済期間の制限を設けていない一部のネット銀行や地方銀行、あるいは「フラット35」を利用するのが現実的なルートです。ただし、フラット35を利用する場合は、物件が所定の技術基準に適合していることを証明する「適合証明書」の取得が絶対条件となります。
Q2:中古住宅のローン審査に落ちる主な原因は何ですか?
A2:申込者本人の個人信用情報や返済比率以外では、「物件の担保評価不足」が最大の原因です。流通価格に対して建物の積算評価が低すぎる場合や、再建築不可・建ぺい率オーバーなどの違法建築・既存不適格物件、さらにはマンション全体の修繕積立金不足など管理状態に重大な不備がある場合、銀行は担保価値を認めず審査否決となります。
Q3:2026年現在、住宅ローン控除の面で新築と中古どちらが圧倒的にお得ですか?
A3:控除額の総枠で見れば「新築(省エネ適合住宅)」が圧倒的に有利です。新築は控除期間が13年で借入限度額も最大4,500万円水準まで認められますが、中古は一律10年間、借入限度額も2,000万〜3,000万円にとどまります。10〜13年間の最大控除額の累計差は100万円以上になるケースがあり、高所得層ほど新築の優遇幅が大きくなります。
まとめ:今後の金利動向と失敗しないための判断基準
2026年におけるマイホーム購入は、かつてのような「低金利だからどちらを選んでも同じ」という牧歌的な時代から完全に脱却しました。新築と中古の住宅ローンの違いは、単なる手続きの差異ではなく、金融機関によるリスク評価と国策税制の明確な意志の表れです。
表面的な物件価格の安さだけに目を奪われ、中古住宅の手数料負担や借入期間の短縮、税制控除の縮小を見落としてしまえば、真のトータルコストで新築を上回ってしまう事態すら起こり得ます。逆に、物件の構造基準や管理状況を的確に見極め、自己資金と返済期間のバランスをコントロールできるのであれば、資産価値の安定した中古物件を賢く手に入れる道も開けます。
契約直前になって「希望額が借りられない」「返済期間が短縮されて生活が成り立たない」という悲劇を避けるためにも、物件探しと並行して金融機関の仮審査を進め、正確な資金シミュレーションを構築することが極めて重要です。確かな知識と数字に基づいた冷静な判断こそが、35年に及ぶ住宅ローンを成功へ導く唯一の防壁となります。 (出典: 新築 中古 ローン 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
