みずほ銀行の手数料無料条件を総点検!改悪の真相と損しない裏ワザ
日銀の利上げ局面が定着した2026年の金融界において、メガバンク各行のリテール手数料体系は大きな変革期を迎えています。かつて当たり前だった「時間外でも手数料ゼロ」「提携ATMでいつでも引き出し放題」という優遇は姿を消し、各行が定めた厳格な取引条件をクリアした顧客だけが恩恵を受けられる仕組みへと再編されました。
なかでも、利用者数が約2,400万口座に達するみずほ銀行では、「気づかないうちに手数料を引かれていた」「以前より無料のハードルが上がったのではないか」という利用者の戸惑いが広がっています。本稿では、同行が提供する優遇サービス「みずほマイレージクラブ」の最新判定基準を徹底取材し、一切の無駄なコストを支払わずに使い倒すための具体的な達成条件を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほ銀行で手数料無料を受ける大前提は「みずほダイレクトの登録」と「みずほe-口座(通帳レス口座)」への移行。
- 要点2:「給与受取」または「資産残高50万円以上」の達成で、自行ATMの時間外手数料が無制限無料、イーネットATMの手数料も月最大3回まで無料化。
- 要点3:「完全有料化された」というネットの炎上や噂の真相は誤解であり、設定手順を最適化すれば他行宛て振込手数料も含めてコストゼロを維持可能。
【最新情報】みずほ銀行の手数料無料条件と判定ルールの詳細まとめ
みずほ銀行で各種手数料の優遇を受けるための土台となるのが、個人向け会員サービス「みずほマイレージクラブ」です。まず押さえるべき大原則は、入会金・年会費無料の同クラブに加入したうえで、インターネットバンキングである「みずほダイレクト」を利用開始し、紙の通帳を発行しない「みずほe-口座」を選択することにあります。
この基本条件を満たしたうえで、同行が定める取引項目(ステージ判定)のいずれか1つ以上を達成すると、翌々月の1カ月間、各種手数料の無料優遇が適用される仕組みです。主な達成基準と優遇内容は次の3つのルートに集約されます。
第1のルートは、最も利用者が多い「給与の受取実績」です。通帳の摘要欄に「給与」と表示される振込が月1回でもある場合、みずほ銀行の自行ATMおよびイオン銀行ATMでの時間外手数料(通常110円〜220円)が24時間いつでも何回でも無料になります。さらに、コンビニに設置されている「イーネットATM」の利用手数料が月1回無料になります。
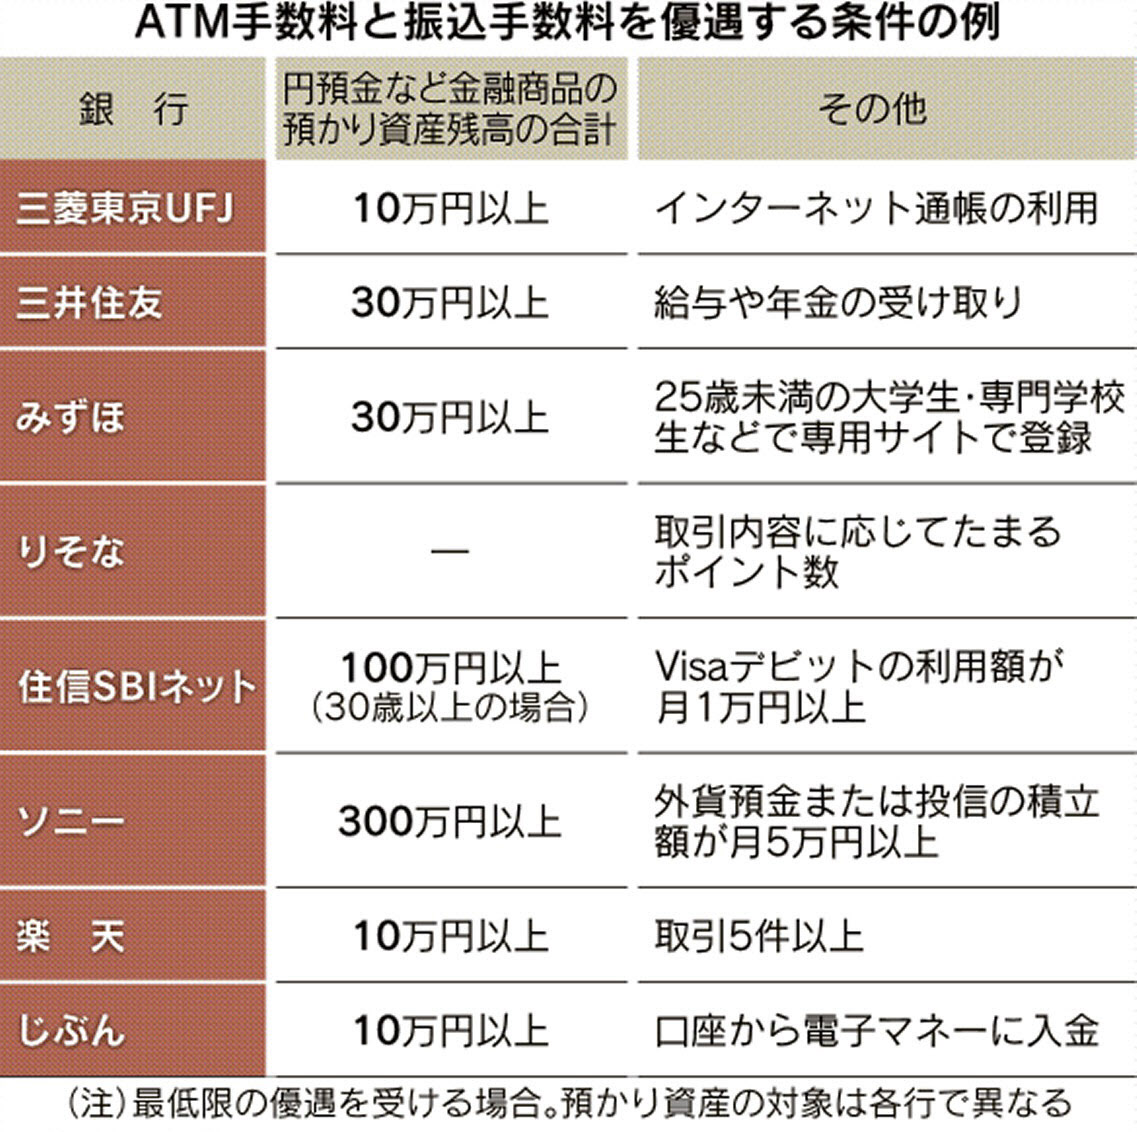
第2のルートは、「資産残高基準」です。毎月月末時点の預金残高や投資信託、外貨預金などの合計残高が判定対象となります。残高30万円以上で自行ATMの時間外手数料が無料化され、残高500万円以上に達すると、イーネットATMの利用手数料が月3回まで無料、さらにみずほダイレクトを利用した他行宛て振込手数料も月3回まで無料という強力な優遇が付与されます。
第3のルートは、キャッシュレス決済の実績です。みずほマイレージクラブカード(クレジットカード)の年間利用額が10万円以上、あるいはスマートフォン決済「J-Coin Pay」のアカウント連携と口座チャージ実績を満たすことで、ステージ優遇をキープできます。若年層支援策として、25歳未満の学生・新社会人に対しては、残高や取引実績に関わらず自行ATM時間外無料やイーネットATM月1回無料が無条件で提供されている点もニュース等で大きく報じられた特徴です。

【比較検証】メガ3行の手数料体系とみずほ銀行の優位性をデータ分析
メガバンク3社(みずほ銀行、三菱UFJ銀行、三井住友銀行)は、それぞれ異なるリテール戦略を展開しています。みずほ銀行のポジションを明確にするため、主要項目の実質コストと優遇条件を比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自行ATM時間外手数料 | 条件達成で何回でも0円(通常110円〜220円) | 平日夜間・休日は110円〜330円が一般的 | 給与振込1本で完全無料化できるため極めて実用的 |
| 提携コンビニATM手数料 | イーネット利用で月1回〜最大3回無料(ローソン・セブンは対象外) | 他行はセブン・ローソン対応で月1〜2回無料が多い | 対象がイーネット(主にファミマ設置)限定な点に注意が必要 |
| 他行宛て振込手数料(ネット) | 残高500万円以上または特定商品保有で月3回無料(通常140円〜320円) | ネット銀行は無条件で月1〜3回無料、メガは条件付き | ハードルは高めだが、日常振込はPayPay等送金で回避可能 |
| 紙通帳発行・維持手数料 | 新規発行時1,100円(税込)/年(70歳以上は免除) | 各行とも1,100円の有料化が標準化 | 「e-口座」未選択だと優遇が受けられないため紙は避けるべき |
データが示すとおり、三井住友銀行の「Olive」がグループ内経済圏のポイント還元に重きを置くのに対し、みずほ銀行は「日常的な決済拠点としての確実なコスト低減」に焦点を当てています。イオン銀行とのATM相互無料提携も含め、生活動線に合わせた拠点選択を行うことで、競合メガバンクと同等以上の節約効果を引き出せます。
噂の真偽を徹底検証|「改悪で炎上」の背景とネットの誤解を暴く
インターネット上の掲示板やSNSでは、定期的に「みずほ銀行の手数料が改悪された」「コンビニATMが完全有料化して炎上している」といった過激な投稿が散見されます。しかし、一次資料や同行の公式リリースを丹念に検証すると、こうした投稿の多くは情報の混同や誤認に基づいていることが浮き彫りになります。
騒動の発端となったのは、かつて実施されたサービス改定です。以前のみずほマイレージクラブでは「セブン銀行」や「ローソン銀行」でも一定回数の無料引き出しが可能でした。しかし、提携ATM網の見直しにより、コンビニ無料枠が「イーネットATM(主にファミリーマート設置機)」に一本化された際、SNS上で「日常的に使っていたセブンイレブンで有料になった」という怒りの声が噴出しました。この仕様変更が、伝言ゲームのように「コンビニATMの手数料無料が全廃された」という誤った噂へ変貌を遂げたのです。
もうひとつの炎上要因は、紙の通帳有料化(1冊1,100円)の導入です。デジタル対応に不慣れな高齢者層や、家計管理を紙の通帳に依存していた層からの反発がメディアで大きく取り上げられました。しかし、これも「みずほe-口座」へ切り替えれば発行手数料は一切かからず、最長10年分の取引明細をオンラインで無料閲覧・PDF出力できる仕様になっています。噂に惑わされず、ルール変更の真意を把握することが賢明な利用への第一歩です。
【実態検証】利用者の生の声と現場目線で見えたリアル
みずほ銀行を主力口座として活用している現場のユーザーからは、利便性と不満点の双方が寄せられています。大手掲示板や知恵袋、独自の利用者ヒアリングから見えてきたリアルな証言を抽出しました。
都内のIT企業に勤務する30代男性は、運用のコツを次のように明かします。
「会社の給与振込口座に指定し、e-口座に切り替えただけで、駅前のみずほ銀行ATMもオフィスの下のファミリーマート(イーネット)も手数料ゼロで使えています。現金を月1〜2回しか下ろさないライフスタイルなら、何の不満もありません」
一方で、判定基準のタイムラグに関する落とし穴を指摘する声も目立ちます。知恵袋等で頻繁に相談されているのが、「残高条件を月半ばで達成したのに、翌月すぐに無料にならなかった」というケースです。みずほマイレージクラブの判定は「前々月の取引実績」に基づいて翌月第1営業日から適用されるため、口座を開設したり条件をクリアしたりしてから優遇が反映されるまでに約1〜2カ月の空白期間が発生します。この仕組みを知らずにATMを利用し、時間外手数料220円を差し引かれてクレームに繋がるケースが後を絶ちません。
さらに、コンビニ利用時の落とし穴として「ファミリーマートであっても、まれにイーネットではなくゆうちょ銀行ATMが設置されている店舗がある」という現場のトラップも報告されています。画面に表示される手数料案内を注視しないまま操作し、余計な手数料を取られる失敗談は今なお散見されます。
構造分析|なぜ銀行は無料条件を絞るのか?金融行動経済学で読み解く
なぜみずほ銀行をはじめとする各行は、手数料無料の条件を複雑化し、利用者の選別を推し進めるのでしょうか。背景には、長引いた低金利政策の後遺症と、銀行業界全体の「トランザクション選別戦略」があります。
かつて銀行にとって、預金を集めること自体が最大の利益源でした。しかし、ATMの現金輸送・警備コスト、ハードウェアの維持更新費用は年々増大しており、ATMを1台維持するだけで年間数百万円の固定費が発生します。行動経済学的に見れば、銀行は「すべての顧客に平等な無料サービス」を提供し続けることで、コストを回収できない赤字顧客を抱え込むリスクを負っていました。
そこで導入されたのが、無料条件をフックにした「メイン口座化(囲い込み)」の力学です。給与受取口座に指定させ、ネットバンキングと通帳レスを必須化することで、銀行側は紙の印刷・郵送コストを削減しつつ、顧客の決済データを一手に集約できます。顧客側が無意識に支払ってしまう「1回110円〜220円の手数料」は、行動経済学における「サイレント・ペナルティ(現状維持バイアスへの課金)」として機能しており、主体的にシステムを理解して動く層だけが利益を享受できる構造へと完全に移行したといえます。

【プロの結論】みずほ銀行が向いている人・おすすめできない人の判断基準
手数料体系とサービス特性を総合的に評価した結果、みずほ銀行をメインバンクとして選択すべき層と、他行の検討を推奨する層の境界線は極めて明確です。
みずほ銀行の手数料無料化をフル活用できる人
- 勤務先の給料日やボーナスの受取口座として指定できる人(これだけで自行ATM無制限無料・イーネット月1回無料の恩恵を獲得可能)
- スマートフォンでの残高確認やアプリ操作に抵抗がない人(通帳レスの「みずほe-口座」に完全移行できる層)
- 生活圏・通勤動線にみずほ銀行の店舗やファミリーマート(イーネットATM)がある人
- イオン銀行ATMを日常的に併用できる人(イオンのショッピングモール等での引き出し頻度が高い層)
慎重に検討すべき・他のネット銀行を検討したほうが良い人
- 紙の通帳に手書きでメモを残したり、記帳を習慣にしたい人(年1,100円の発行コストが発生し、手数料優遇の対象外となるリスクが高い)
- 近所にセブンイレブンやローソンしかなく、そこで頻繁に現金を引き出したい人(イーネット以外のコンビニは優遇対象外で毎回手数料が発生)
- 他行宛ての銀行振込を毎月何件も行う個人事業主や副業従事者(無条件で月数回の他行振込が無料になるSBI新生銀行や楽天銀行などのネット専業銀行が有利)
【みずほ銀行 手数料無料 条件】に関するよくある質問(FAQ)
Q1:給与受取口座に指定できない場合、最も簡単にATM手数料を無料にする条件は何ですか?
A1:給与受取が難しい場合は、「みずほダイレクト登録+e-口座」を設定したうえで、預金残高を月末時点で30万円以上維持するのが最もシンプルな達成ルートです。これにより自行ATMの時間外手数料がいつでも無料になります。残高維持が難しい場合は、みずほマイレージクラブカード(クレジットカード)を作成し、少額でも公共料金等の引き落としに充てることで利用実績を作る方法が現実的です。
Q2:判定条件を達成した場合、無料優遇はいつからいつまで適用されますか?
A2:手数料の無料判定は「前々月の月末時点」の実績に基づいて行われ、適用期間は「当月第1営業日から翌月第1営業日の前日(月末日)まで」となります。例えば、3月末時点で条件をクリアした場合、優遇が受けられるのは5月1日から5月31日までです。達成直後の翌月にはまだ反映されないため、利用開始直後の引き出しには注意してください。
Q3:セブン銀行やローソンのATMでも手数料を無料にする裏ワザはありますか?
A3:みずほマイレージクラブの優遇枠単体では、セブン銀行やローソン銀行のATM手数料を無料にすることはできません。ただし、キャッシュレス決済アプリ「J-Coin Pay」や「PayPay」にみずほ銀行口座からチャージし、各コード決済に対応した店舗で現金を使わずに決済するか、セブン銀行ATMで手数料無料の出金ルートを持つ別のネット銀行口座へ資金移動させてから引き出すといった代替手段を活用することで、余計な手数料支払いを回避できます。
まとめ:今後の動向と失敗しないための判断基準
メガバンクの手数料ルールは複雑化の一途をたどっていますが、その本質は「デジタル化に協力し、メイン口座として利用してくれる顧客への優遇集中」にあります。みずほ銀行においても、「みずほダイレクト」と「みずほe-口座」という2つの基本設定を完了させ、給与受取や残高管理を適切に行うだけで、日常生活で発生する無駄なATM手数料を完全にゼロへと抑え込むことが可能です。
ネット上の「改悪」という言葉に過剰に反応することなく、自身の生活圏にあるATMの種類や現金の利用頻度を一度見つめ直してみてください。仕組みを正しく理解し、初期設定を一度済ませてしまえば、みずほ銀行は現在も頼もしい金融インフラとして家計防衛を力強く支えてくれます。 (出典: みずほ銀行 手数料無料 条件(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
