みずほ銀行の手数料を無料にする裏ワザ【2026年最新の完全攻略】
物価高が家計を圧迫し続ける2026年現在、主要メガバンクの手数料改定が進み、かつてのように「口座を持っていればATMも振込も無料」という時代は完全に過去のものとなりました。みずほ銀行でも、時間外のATM引き出しや他行宛ての資金移動を行うたびに110円から330円の手数料が発生し、月に数回利用するだけで年間数千円から1万円以上の資金が無自覚に流出しているケースが後を絶ちません。
しかし、同行が提供する優遇プログラム「みずほマイレージクラブ」の最新ルールを正しく把握し、提携サービスを賢く組み合わせれば、ATM出金手数料や他行宛て振込手数料をゼロ円に抑え続けることは十分に可能です。制度を理解して行動している層が無駄な出費をゼロにする一方で、無頓着な層がコストを払い続ける格差が拡大しています。2026年の現行ルールに基づく、最も確実で再現性の高い手数料攻略の具体策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:みずほマイレージクラブの判定条件を満たすことで、ATM時間外手数料やコンビニATM利用料、他行宛て振込手数料が所定回数まで完全無料になる。
- 要点2:給与受取口座の指定やみずほダイレクトの利用、キャッシュレス決済連携など、預金残高が少なくても達成できる裏ワザ的ルートが存在する。
- 要点3:イオン銀行ATMの平日日中無料開放や、定額自動入金・送金アプリを経由した「手数料ゼロ円化」の仕組み化が最大の防衛策となる。
【2026年最新】みずほ銀行の手数料を無料にする条件と判定の全貌
みずほ銀行で各種手数料の優遇を受けるための大前提となるのが、入会金・年会費無料の会員制サービス「みずほマイレージクラブ」への加入です。手数料を無料化できるかどうかは、このクラブ内で毎月実施されるみずほマイレージクラブ ステージ判定によって決まります。
判定は毎月末日時点の取引状況に基づいて行われ、翌々月の1カ月間に優遇が適用されるサイクルとなっています。優遇を勝ち取るためのハードルは一見高く思われがちですが、実際には日常の金融行動をわずかに調整するだけでクリアできる設計になっています。
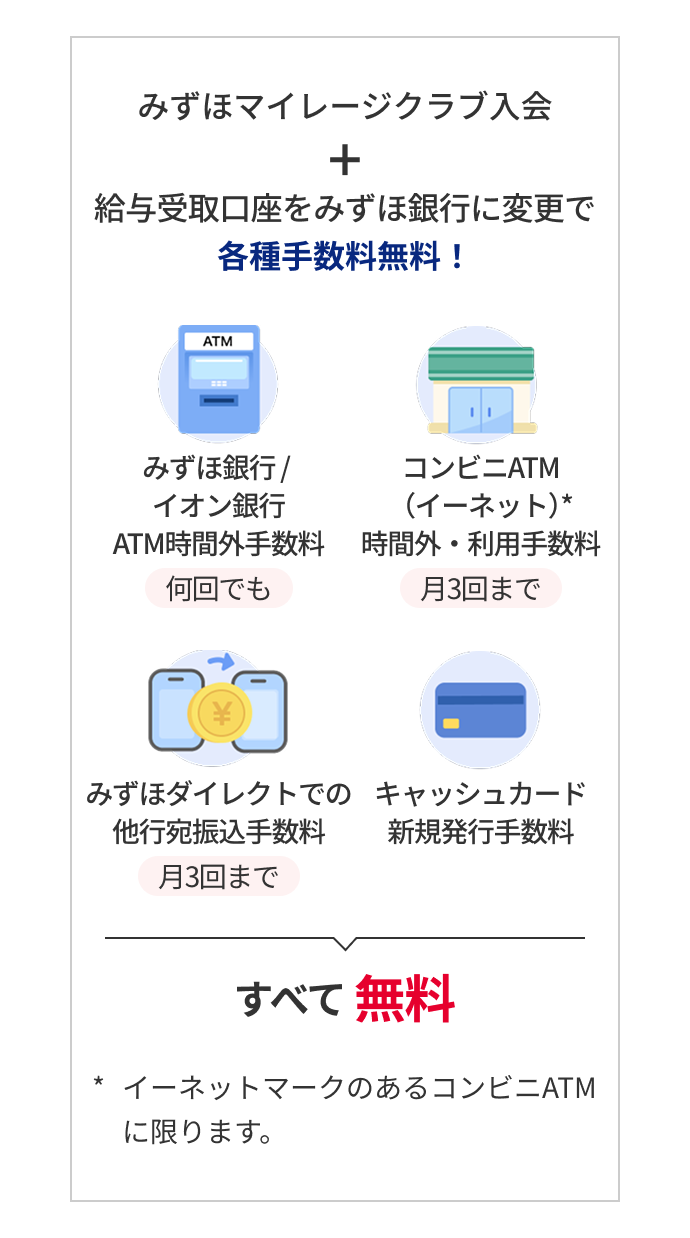
最も手軽で確実性の高いルートが、給与受取 口座指定 手数料優遇の活用です。みずほ銀行の口座を勤務先の給与振込口座(または公的年金の受取口座)に指定し、通帳の摘要欄に「給料」や「年金」の明細が記録されると、それだけで基本ステージを達成できます。これにより、みずほ銀行ATMの時間外手数料がいつでも無料になるだけでなく、提携コンビニATMの手数料も月1回無料となります。
さらに資産面からのアプローチとして、預金残高 条件 みずほ 手数料無料を狙うルートもあります。普通預金や定期預金、投資信託などの合計残高が30万円以上、あるいは500万円以上といった基準ごとにステージが割り振られます。ただし、低金利環境が続く中で多額の現金をメガバンクの普通預金に固定化させるのは資金効率の面で得策とは言えません。そのため、現金を拘束されずに優遇を獲得できる「給与受取」や「クレジットカード利用」を軸にしたみずほマイレージクラブ 条件達成が、スマートな生活防衛策として支持されています。
また、インターネットバンキングである「みずほダイレクト」の契約および初回登録は必須条件です。紙の通帳を発行しない「みずほe-口座」を選択することで追加の判定ポイントが加算される仕組みも定着しており、デジタル完結型の口座設計にしておくことが手数料無料化への第一歩となります。

コンビニATMとイオン銀行を活用した「出金手数料ゼロ円」の鉄則
メガバンク各行が自前の店舗やATM網のスリム化を進める中、街中の提携端末をいかに手数料なしで使いこなすかが利便性を左右します。かつて実施されたみずほ銀行 ATM 時間外手数料 改定以降、みずほ銀行の店舗外ATMであっても、平日夜間や土・日・祝日の利用には110円〜220円の時間外手数料が課されるようになっています。
コンビニエンスストアに設置されたATMの利用においても、ルールを把握していないと手痛いコストを支払うことになります。セブン銀行やローソン銀行、イーネットを利用する場合、通常時は1回あたり220円から330円の手数料が発生します。これを無料化するためには、みずほマイレージクラブのステージ特典を活用し、みずほ銀行 コンビニATM 無料 時間帯を意識して引き出す必要があります。
対象となるステージを達成している場合、イーネット(主にファミリーマート等に設置)やセブン銀行、ローソン銀行のATM利用手数料が月1回から最大3回まで無料化されます。特にイーネットATM 手数料 無料化の枠を確保しておくことは、深夜や早朝の急な現金需要において絶大な威力を発揮します。
コンビニ以外で極めて強力な選択肢となるのが、イオンやイオンスタイル、ミニストップなどに設置されているイオン銀行ATMです。みずほ銀行とイオン銀行の業務提携により、みずほ銀行のキャッシュカードを使ってイオン銀行ATM 手数料無料 みずほの優遇措置を誰でも享受できます。平日8:45から18:00までの時間帯であれば、ステージ判定の有無にかかわらず出金手数料が完全にゼロ円となります。買い物のついでにイオン銀行端末で現金を引き出す習慣をつけるだけで、ATM手数料の悩みは大幅に軽減されます。
【データ比較】2026年最新のみずほ銀行手数料一覧と優遇ステージ早見表
みずほ銀行を利用する上で発生する標準的な手数料と、各種条件を達成した際の優遇内容を客観的なデータとして整理しました。日頃どれほどのコストが無自覚に支払われているのかを可視化し、削減可能な余地を確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行ATM 出金手数料 | 平日日中(8:45〜18:00):0円 時間外・土日祝:110円〜220円 | 他メガバンクも平日時間外110円〜220円 | 給与受取または残高条件の達成で24時間何度でも無料化が可能。最優先で設定すべき項目。 |
| 提携コンビニATM 出金手数料 | 通常時:220円〜330円 ステージ達成時:月1回〜最大3回無料 | コンビニATMは1回あたり200円超が一般的 | 無料枠の消費タイミングに注意。無条件で引き出すと年間数千円の損失に直結する。 |
| みずほダイレクト 他行宛て振込 | 通常時:165円〜330円 上位ステージ達成時:月最大3回無料 | ネットバンキング他行宛ては150円〜300円前後 | みずほダイレクト 振込手数料 無料回数の獲得には所定の資産残高やローン等の複合条件が必要。 |
| イオン銀行ATM 出金手数料 | 平日日中(8:45〜18:00):0円 時間外・土日祝:110円〜220円 | 提携外金融機関の利用は有料が標準 | 条件なしで平日日中が無料になる隠れた神ルート。生活圏に店舗があるなら第一候補。 |
上記で示した2026年最新 みずほ銀行 手数料一覧から読み取れる通り、窓口やATM店頭での現金振り込みは言うに及ばず、ネットバンキングであっても無対策のまま利用を続けると手数料負担が膨らみます。ステージごとの優遇幅を正確に認識し、自らのライフスタイルに合わせたクリア条件を選択することが肝要です。
【実態検証】利用者の生の声と「手数料難民」に陥る落とし穴
SNSや大手質問掲示板(知恵袋・5ちゃんねる等)のコミュニティを調査すると、みずほ銀行の手数料体系に対して困惑や不満を漏らす利用者の声が数多く見受けられます。金融サービスの現場で実際に何が起きているのか、リアルな利用者の声を検証しました。
都内のIT企業に勤務する30代男性は、Webメディアの独自取材に対して次のように語っています。
「会社の給料振込口座がみずほ銀行に指定されていたため、10年以上そのままメインバンクとして使っていました。ところがある月末、残高不足を防ぐためにコンビニATMで現金を下ろした際、画面に『手数料220円』と表示されて愕然としました。以前は無料だった感覚のまま利用していたため、明細を遡って確認したところ、時間外やコンビニの手数料だけで過去1年間に約5,000円も引かれていたことが発覚したのです。完全に自分の油断でした」
ネット上の口コミでも、次のようなトラブルや見落としが頻繁に報告されています。
- 「転職を機に給与口座を別のネット銀行に変えた途端、みずほマイレージクラブのステージが陥落し、ATM手数料が毎回取られるようになった」
- 「ステージ判定の基準日が『月末』であることを知らず、28日に残高を動かしてしまい翌々月の無料回数がゼロになった」
- 「みずほダイレクト経由なら無条件で他行宛て振込が無料になると思い込んでいたら、しっかり手数料が引き落とされていた」
これらの事例が物語っているのは、「制度の自動継続に対する過信」です。メガバンクの優遇プログラムは固定的な権利ではなく、毎月再計算される流動的なステータスです。ライフステージの変化や口座利用の変動によって優遇条件から外れた瞬間、一切の警告なしに有料化されるという現場の厳しさを認識しておく必要があります。
一般に知られていない盲点とネットの誤解|手数料節約の裏ワザ
インターネット上には手数料節約に関する様々な情報が氾濫していますが、中には制度改定前の古い情報や、実用性に乏しい誤解が混ざっています。特に注意すべき盲点を検証し、知る人ぞ知る実践的なみずほ銀行 手数料 節約裏ワザを公開します。
まず代表的な誤解が、「多額の預金残高を積んでおけば、他行宛て振込手数料も無制限に無料になる」というものです。現行のみずほマイレージクラブにおいて、他行宛て振込手数料の無料回数は最上位ステージであっても月最大3回までに制限されています。ネット銀行のように「残高に応じて月10回〜20回無料」といった手厚い体系ではないため、頻繁に資金移動を行うフリーランスや副業実践者がみずほ銀行単体で乗り切ろうとするのは非効率です。
そこで浮上するのが、外部の金融インフラを中継地点として活用する他行宛て振込手数料 無料にする方法です。その代表例が「送金・決済アプリ」や「ネット銀行の定額自動入金サービス」をハブとして組み込む裏ワザです。
具体的には、資金移動アプリ「エアウォレット(COIN+)」を活用する手法が極めて有効です。みずほ銀行の口座をエアウォレットに連携すると、みずほ銀行の口座から手数料無料でアプリにチャージし、それをアプリから自分名義の他行口座(SBI新生銀行、住信SBIネット銀行、楽天銀行など)へ手数料0円で出金(送金)することができます。みずほダイレクトの振込枠を一切消費することなく、数タップの操作で他行への資金移動が完結します。
また、住信SBIネット銀行やauじぶん銀行などが提供している「定額自動入金サービス」を併用するのも王道の手法です。みずほ銀行から毎月指定した金額を自動的かつ手数料無料でネット銀行側へ吸い上げ、ネット銀行側に付帯している手厚い無料振込枠を使って家賃や各種支払いの振込を実行します。この仕組みを一度構築してしまえば、みずほ銀行側のステージ判定に一喜一憂することなく、毎月の送金コストを恒久的にゼロ化できます。

【プロの結論】行動経済学から見る手数料防衛とおすすめの選択基準
行動経済学には、わずかなコストに対して人間が無頓着になってしまう「ペニー・ギャップ」という概念が存在します。「たかが110円」「月に1回220円くらいなら痛くない」という心理的麻痺こそが、家計の富を静かに削り取っていく最大の要因です。年間3,000円の手数料支払いは、現在の超低金利下において数百万円を1年間普通預金に預けて得られる税引後利息を遥かに上回る損失であることを冷静に直視しなければなりません。
また、人間は一度慣れ親しんだシステムを無批判に維持しようとする「現状維持バイアス」に囚われがちです。社会人になった時に作った口座をそのまま使い続け、手数料を引かれるたびに小さなストレスを感じながらも放置してしまう行動パターンはその典型と言えます。
こうした構造的リスクを踏まえ、みずほ銀行の手数料優遇を徹底活用すべき人と、口座の役割を見直すべき人の明確な判断基準を提示します。
みずほ銀行をメインバンクとして使い続けるべき人
- 勤務先の規定で給料受取口座をみずほ銀行に指定せざるを得ない人
- 自宅や職場の生活圏内にみずほ銀行店舗、またはイオン・ミニストップが存在する人
- 住宅ローンやみずほ関連のクレジットカード(みずほマイレージクラブカード等)を契約しており、自然と上位ステージが維持される人
- 給料受取+みずほダイレクト+e-口座の組み合わせで、最低限のATM無料枠を確実に維持できる人
口座の使い方を根本から見直すべき人
- 給料受取口座に指定しておらず、毎月の預金残高も30万円未満にとどまる人
- 他行宛ての振込を月に何度も行い、その都度165円〜330円の手数料を支払っている人
- 夜間や休日にコンビニATMで現金を引き出す頻度が高い人
- 実店舗での相談窓口を必要とせず、すべての取引をスマートフォンアプリで完結させたい人
後者に該当する場合、給与受取口座を自由に変更できるのであれば、無条件でATM利用料や振込手数料の無料枠が毎月複数回付与されるネット専業銀行へメイン口座を移行するか、前述したエアウォレット等の送金アプリを併用したハイブリッド運用へ速やかに移行するのが合理的な結論です。
【みずほ銀行 手数料 無料にするには】に関するよくある質問(FAQ)
Q1:給料受取口座に指定したのに、コンビニATMの手数料が無料になりません。なぜですか?
A1:考えられる原因は2点あります。第1に、みずほマイレージクラブの判定サイクルによるタイムラグです。給与受取の実績が確認された月の「翌々月」から優遇がスタートするため、指定直後は反映されていません。第2に、勤務先からの振込電文の種別が「給与振込」ではなく通常の「振込」扱いになっているケースです。通帳の摘要欄に「給料」や「賞与」と印字されているか確認してください。
Q2:みずほ銀行ATMの時間外手数料をいつでも無料にする一番簡単な条件は何ですか?
A2:最も簡単なのは「給料の受取口座指定」または「みずほダイレクトの登録+紙の通帳を発行しない『みずほe-口座』の利用+少額のカード決済利用」です。これらを組み合わせることで、みずほ銀行ATMの時間外手数料は曜日・時間帯を問わず何度でも無料になります。
Q3:みずほダイレクトを使っていれば、他行宛ての振込手数料は誰でも無料になりますか?
A3:いいえ、無料にはなりません。みずほダイレクトの利用登録だけでは、通常の他行宛て振込手数料(165円〜330円)が発生します。無料回数(月1回〜3回)を獲得するには、投資信託などの資産運用残高や借入残高など、みずほマイレージクラブのより上位のステージ条件を満たす必要があります。振込手数料をゼロにしたい場合は、エアウォレット等の送金アプリを中継させる裏ワザの利用を推奨します。
Q4:イオン銀行のATMなら、土日や祝日でも無料で現金を引き出せますか?
A4:土・日・祝日は終日有料(時間外手数料110円)となります。イオン銀行ATMが完全に手数料無料となるのは「平日の8:45から18:00まで」の引き出しに限定されています。土日祝日に現金を無料で引き出したい場合は、ステージ条件を達成した上でみずほ銀行ATMを利用するか、提携コンビニATMの無料利用枠を使う必要があります。
まとめ:今後の動向と失敗しないための判断基準
金融機関のデジタルシフトと低金利環境の継続により、銀行が提供する「無料サービス」のハードルは年々引き上げられています。みずほ銀行においても、ただ漫然と口座にお金を預けているだけの利用者に対しては手数料が課され、同行のサービスやデジタルチャネルを積極的に活用する利用者にのみ優遇が集約される二極化が顕著になっています。
手数料をゼロにするための本質は、銀行側のルールに振り回されることではなく、自らの生活動線に合わせた「自動化の仕組み」を作ることです。給与受取の指定、e-口座への切り替え、そして必要に応じた送金アプリの組み合わせ。一度これらの環境設定を済ませてしまえば、以降は何の労力もかけずに無駄な出費を恒久的に防ぎ続けることができます。わずかな行動の差が、数年後の資産形成に確実な差となって現れます。 (出典: みずほ銀行 手数料 無料にするには(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
