みずほマイレージクラブのコンビニATM無料条件と裏ワザ【2026】
夜間や休日にコンビニのATMへ駆け込み、画面に表示された「手数料220円」の文字に思わず躊躇した経験を持つ人は少なくありません。キャッシュレス決済が社会の隅々まで浸透した2026年現在においても、急な冠婚葬祭や割り勘、一部の地域店舗など、手元に現金を確保しなければならない局面は確実に存在します。都市銀行の雄であるみずほ銀行を利用する際、頼みの綱となるのが会員制サービス「みずほマイレージクラブ」の優遇特典です。
しかし、制度の仕組みを正確に把握していないと、「無料だと思い込んでいたのに手数料を引き落とされていた」という手痛い失敗に直面します。特にコンビニATMの利用に関しては、提携先ごとの明確な格差や、判定条件の厳格なタイムラグが存在します。損をしないために知っておくべき最新の判定ルール、セブン銀行ATMが有料である構造的背景、そして最も効率よく無料枠を維持するための実践的アプローチを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:無料対象は「イーネット」と「ローソン銀行」のみであり、セブン銀行ATMは条件達成の有無にかかわらず有料。
- 要点2:判定条件の最適解は「クレジットカード(みずほマイレージクラブカード)の年1回以上利用」または「残高基準のクリア」。
- 要点3:特典は前々月の利用実績に基づいて翌月1カ月間適用されるため、口座開設直後や判定落ち直後の利用タイミングに厳重な警戒が必要。
【2026年最新】みずほマイレージクラブのコンビニATM手数料と無料回数の全容
みずほ銀行の口座保有者がコンビニATMで現金を引き出す際、適用される手数料体系は「どの端末を利用するか」と「みずほマイレージクラブのステージ条件を満たしているか」によって劇的に分かれます。金融機関のデジタルトランスフォーメーションが加速する中で、みずほ銀行は自社拠点のスリム化を進める一方、提携先ATMの手数料設定において明確な選別を行っています。
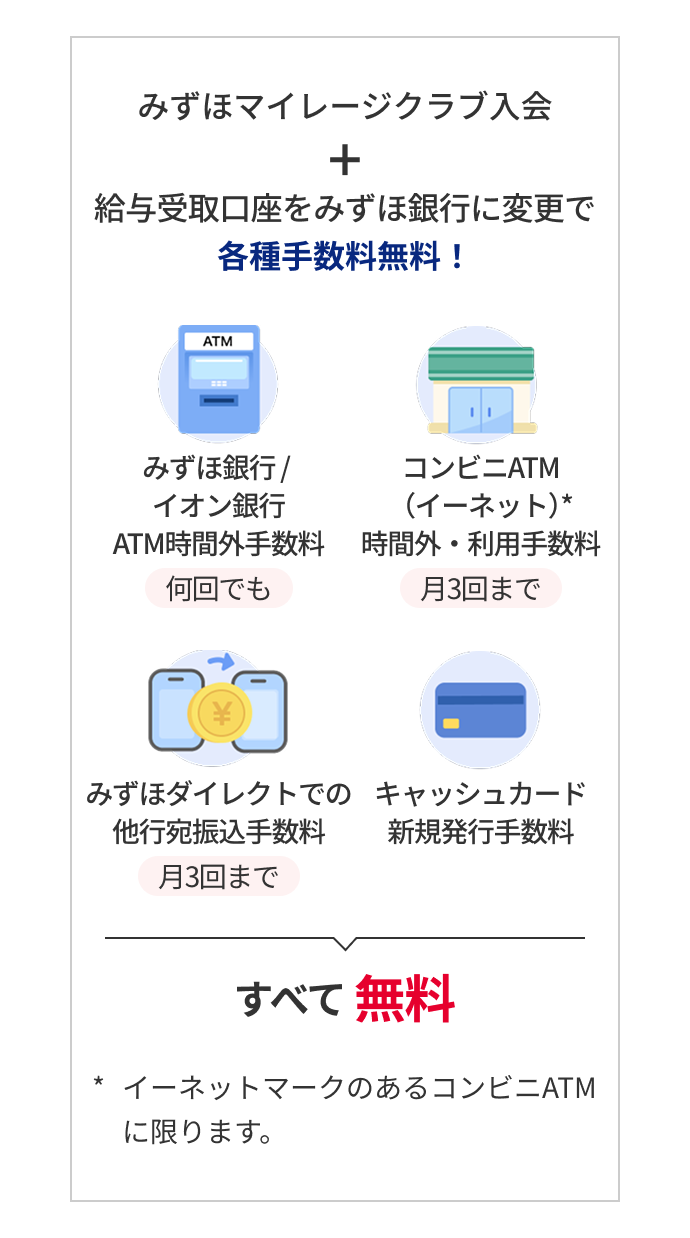
みずほマイレージクラブに加入し、所定の取引条件を満たした場合、提携コンビニATM(イーネットATM・ローソン銀行ATM)における出金手数料が月最大2回まで無料となります。この無料特典は、平日昼間だけでなく、通常であれば時間外手数料が加算される夜間や早朝、さらには土日祝日の引き出しにもそのまま適用されます。現金を急に引き出す機会が多い生活者にとって、1回あたり最大220円(税込)のコストがゼロになるメリットは小さくありません。
| ATM種別 | 平日昼間(8:45-18:00) | 時間外・土日祝日 | マイレージクラブ特典適用時 |
|---|---|---|---|
| みずほ銀行店舗内ATM | 無料 | 110円〜220円 | 24時間いつでも何度でも無料 |
| イーネットATM(ファミマ等) | 220円 | 330円(夜間・深夜) | 月2回まで時間外含め完全無料 |
| ローソン銀行ATM | 220円 | 330円(夜間・深夜) | 月2回まで時間外含め完全無料 |
| セブン銀行ATM | 110円 | 220円 | 特典対象外(常に所定手数料が発生) |
ここで着目すべきは、コンビニATMの基準利用手数料が値上げ改定を経て高水準にある点です。無条件で引き出すと、1回の利用で最大330円もの手数料を徴収されます。年間に換算すれば、月に1回利用するだけでも約4,000円近くの現金が消失する計算になります。金融資産防衛の第一歩として、この無料枠の適用ルールを完璧に掌握しておくことが不可欠です。
セブン銀行ATMが対象外の真相|なぜセブンだけ手数料が発生するのか?
利用者が最も陥りやすい落とし穴が、「街中のセブン-イレブンに設置されたセブン銀行ATMで出金し、しっかりと手数料を引かれる」というパターンです。大手コンビニチェーンの中で圧倒的な店舗数を誇るセブン-イレブンが、なぜみずほマイレージクラブの無料化対象から外れているのか、その背景にはメガバンクと流通系銀行との熾烈な提携関係とコスト構造が存在します。
みずほ銀行は歴史的に、ファミリーマートなどに設置されている「イーネット(E-net)」の主要出資元であり、ローソン銀行とも強固な業務提携網を構築してきました。一方で、セブン銀行は独自のATMプラットフォーム事業として完全に自立した採算モデルを確立しています。提携銀行側がセブン銀行に対して支払うATM接続料(プラットフォーム利用コスト)は極めてシビアに設定されており、銀行側にとっては無料特典を付与するほどコスト負担が膨らむ構図となっています。
かつて行われた手数料体系の抜本的見直し(いわゆるサービスの合理化・改悪の経緯)において、みずほ銀行は自社負担の重いセブン銀行ATMを優遇対象から完全に除外しました。公式広報資料や業界関係者の証言を総合すると、店舗ネットワークの維持コストを圧縮し、自行直営インフラおよび主要資本提携先であるイーネットへ顧客を誘導する明確な意図が読み取れます。「コンビニATMならどこでも無料になる」という漠然とした思い込みは、現代の銀行取引においては決定的な損失を招く要因となります。
手数料をゼロにする裏ワザと最短ルート|達成しやすい判定条件を徹底分析
みずほマイレージクラブのコンビニATM無料特典を最も確実に、かつ手間をかけずに手に入れる「決定的なルート」はどこにあるのでしょうか。複雑に見える判定条件を紐解くと、多額の預金を用意せずとも達成可能な現実的アプローチが見えてきます。
無料特典を獲得するための判定条件は、大きく分けて「クレジットカードの利用」「預金・運用資産残高」「取引機能の利用」の3つの軸に分かれています。その中で、最もハードルが低く再現性が高いのが「みずほマイレージクラブカード(クレジットカード)の年間1回以上の利用」という条件です。
日常の買い物で少額決済を1度通すだけ、あるいは公共料金やサブスクリプションサービスの支払いに登録しておくだけで、翌年度の判定条件を軽々とクリアできます。資産残高50万円以上という基準に届かない若い世代や単身者であっても、このクレジット利用実績ルートを活用すれば、確実に「月2回無料」の権利を保持し続けることが可能です。
また、みずほダイレクト(インターネットバンキング)の定期的なログインや、給与受取口座への指定も有効な条件となります。給与受取に指定していれば、それ単体で自行ATM時間外手数料無料や他行宛振込手数料の優遇が受けられるため、メインバンクとしての設定が最も手堅い防衛策となります。ただし、条件の判定には「前々月の取引状況に基づいて翌月に反映される」という2カ月のタイムラグが厳密に定められているため、利用実績を作った直後にコンビニATMへ走っても特典は適用されない点に注意が必要です。

【実態検証】利用者の生の声と現場目線で見えたリアルな失敗談
SNSや知恵袋、コミュニティフォーラムを精査すると、みずほマイレージクラブのATM利用にまつわるトラブルや怨嗟の声が日常的に投稿されています。デジタル上のスペック表を見ているだけでは気付けない、現場ならではの生々しい落とし穴が浮き彫りになっています。
代表的な事例が、「ファミリーマートに設置されているATMが、実はイーネット端末ではなくゆうちょ銀行ATMだった」というケースです。近年、ファミリーマート店舗内のATMはイーネットからゆうちょ銀行端末への転換が進んだ地域があり、看板はファミリーマートであるにもかかわらず、端末規格が異なるためにみずほマイレージクラブの優遇が受けられず、予期せぬ手数料を請求されたという声が散見されます。
また、「土日祝日の夜間に急遽現金が必要になり、ローソン銀行ATMで2回出金したところ、2回目で限度回数を使い切っていたことを忘れ、3回目に330円の手数料を引かれた」という残数管理の失敗談も目立ちます。画面上には「優遇が適用されているか」が直感的に表示されにくく、レシートの発行や明細確認の段階で初めて手数料が引かれていた事実に気付き、激しい後悔を覚える利用者が後を絶ちません。
一般に知られていない盲点とネットの誤解|時間外引き出しと回数管理の罠
インターネット上の掲示板や情報サイトでは、時に古い情報や事実誤認に基づいたアドバイスが拡散されています。その最たるものが、「残高が30万円あればコンビニATMが月4回無料になる」という過去の制度に基づく情報です。みずほ銀行は過去数年間にわたり優遇条件の引き締めを断行しており、2026年現在の現行ルールでは、コンビニATMの無料回数はどのような上位ステージであっても原則月2回までに限定されています。
さらに見落としてはならない盲点が、「無料回数のカウント期間」の定義です。回数の集約は「毎月1日〜末日」の暦月単位で厳密にリセットされます。月末の夜間に慌てて引き出し、日付が変わった直後に再度引き出してしまうと、実質的に同一週の利用であっても2カ月分の無料枠を消費してしまう事態に陥ります。
キャッシュレス決済チャージを活用した裏ワザについても誤解が広がっています。「キャッシュレスアプリにみずほ銀行からチャージし、それを他社ATMで出金すれば無料回数を温存できる」という言説がありますが、多くのチャージ系ウォレットでは出金手数料が別途設定されており、銀行ATMの手数料を回避できたとしても、結果的にウォレット側の手数料で損失を被る本末転倒な事態になりかねません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、ATM手数料として支払う220円や330円は、一見すると少額であるため「痛みを伴いにくい無意識の浪費(ラテマネー的損失)」として個人の資産形成を静かに蝕みます。メガバンクの利便性を享受しつつ、この無駄な流出を徹底遮断できる人と、他行への乗り換えを検討すべき人の境界線は明快です。
みずほマイレージクラブを使い倒すべき人: 給与振込口座として指定しており、生活圏にみずほ銀行店舗またはイーネット・ローソンが確実に存在し、日常の支払いはキャッシュレスが中心で、現金の引き出しが「月に1〜2回程度」に収まっている人。みずほ銀行店舗ATMの時間外完全無料と、コンビニ月2回枠を組み合わせることで、年間を通じて手数料ゼロを完璧に維持できます。
利用に慎重になるべき・ネット銀行を併用すべき人: 職場の都合でセブン-イレブンの利用頻度が極端に高い人、あるいは夜間や休日に月3回以上の現金出金を恒常的に行う人。セブン銀行で回数無制限または月数回の無条件無料を提供している住信SBIネット銀行やソニー銀行、楽天銀行などのネット専業銀行をサブ口座として保有し、現金引き出し用のハブとして使い分けるマルチバンク戦略が最も合理的な選択肢となります。

【みずほマイレージクラブ コンビニatm】に関するよくある質問(FAQ)
Q1:みずほ銀行のキャッシュカードで、セブン銀行ATMを手数料無料で使う方法は一切ないのですか?
A1:みずほマイレージクラブの直接的な特典としては、セブン銀行ATMを無料にする手段はありません。ただし、みずほ銀行からセブン銀行ATM無料枠を持つ他行口座(手数料優遇のあるネット銀行等)へオンライン振込を行い、その別口座のカードで引き出すという迂回手順を踏めば、間接的に手数料を回避することは可能です。
Q2:当月の無料回数が何回残っているかを確認するにはどうすればよいですか?
A2:みずほダイレクトのスマートフォンアプリ、または会員専用ウェブ画面にログインすることで、当月適用されている優遇ステージおよび提携コンビニATMの「今月の残り無料回数」をリアルタイムで確認できます。出金前にアプリで確認する習慣をつけることが最大の予防策です。
Q3:みずほ銀行自体のATMなら、土日祝日や深夜でも手数料は無料ですか?
A3:みずほマイレージクラブに入会し条件を達成していれば、みずほ銀行の店舗内外に設置された自行ATMの時間外手数料は「回数無制限で24時間完全無料」となります。コンビニに立ち寄る前に、近隣のみずほ銀行ATMの有無を確認することが賢明です。
Q4:イーネットATMとローソン銀行ATMの無料枠は、それぞれ2回ずつ(計4回)使えますか?
A4:それぞれ2回ではなく、「イーネットATMとローソン銀行ATMを合算して月最大2回まで」となります。ローソンで1回、ファミリーマート(イーネット)で1回出金した時点で、当月の無料枠はすべて消費されます。
Q5:口座を開設してすぐにみずほマイレージクラブに申し込んだ場合、その月からコンビニATMは無料になりますか?
A5:新規口座開設と同時の入会の場合、スタートアップ特典として一定期間の優遇措置が適用される特例があります。ただし、キャンペーン期間や口座種別によって反映タイミングが異なるため、初回利用時はみずほダイレクト上で「特典適用中」の表示が出ているかを必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
銀行業界全体で店舗統廃合とATMの共同運用が進む中、ATM手数料は単なる事務コストから「顧客の行動をデジタルへ誘導するための価格シグナル」へと変貌を遂げました。みずほマイレージクラブにおけるコンビニATM優遇の厳格化も、こうした金融機関の構造改革の一環です。
損をしないための鉄則はシンプルです。「セブン-イレブンではみずほのカードを差し込まない」「現金引き出しは極力みずほ銀行ATMで済ませる」「コンビニ利用はイーネットとローソンに限定し月2回以内に抑える」。この3原則を徹底し、年1回のクレジットカード利用など手軽な条件で資格をキープし続けることこそが、無駄なコストを削ぎ落とし、スマートに資産を守るための最適解です。 (出典: みずほマイレージクラブ コンビニatm(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
