みずほ銀行の振込手数料を無料にする方法|2026年最新の条件と裏ワザ
メガバンク各行が各種手数料の改定を進めるなか、「みずほ銀行の他行宛て振込で無駄な手数料を払いたくない」という声はかつてないほど高まっています。窓口やATMだけでなく、ネットバンキングであっても1回あたり数百円のコストが積み重なれば、年間では数千円規模の痛手となります。毎月の家賃送金や家族間の仕送り、自己資金の移動で損をしないためには、銀行側のシステム改変に対応した確実な自衛策が不可欠です。
結論から言えば、現在の仕組みを正しく理解していれば、他行宛て振込であってもコストをゼロに抑えることは十分に可能です。所定の判定条件をクリアして会員制サービスの優遇枠を勝ち取る正攻法から、スマホ決済や小口送金インフラを組み合わせた裏ワザまで、無駄な出費を徹底的に防ぐための具体策を分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:会員制度「みずほマイレージクラブ」のうれしい特典判定条件を満たせば、みずほダイレクトでの他行宛て振込が月1回〜最大3回まで無料になる。
- 要点2:1回10万円以下の送金であれば、「ことら送金」を活用することで判定条件に関係なく完全無料で即時送金が可能。
- 要点3:給料受取口座指定や資産運用残高条件など、自身の利用状況に応じた最短ルートを選ぶことで、2026年の最新環境でも無駄な手数料をゼロにできる。
【2026年最新】みずほ銀行の振込手数料を無料にする条件と判定ルール
みずほ銀行で手数料を発生させずに資金を移動させる基本原則は、インターネットバンキングであるみずほダイレクトの利用と、無料の会員サービス「みずほマイレージクラブ」の特典適用にあります。みずほ銀行同士の口座間送金であれば、みずほダイレクトを利用するだけで同一支店・他支店を問わず手数料は完全に無料です。問題となるのは、他行の口座へ送金する場合のコスト処理です。
他行宛て振込を無料化するには、毎月実施されるうれしい特典判定条件をクリアしなければなりません。この判定は毎月月末時点の取引状況によって行われ、翌々月の1カ月間に特典が適用される仕組みとなっています。条件を満たしていない場合、ネットバンキング経由であっても3万円未満で165円、3万円以上で220円の手数料が差し引かれます。
無料特典を獲得するための代表的なルートは大きく分けて3つ存在します。もっとも手軽なのが給料受取口座指定です。1回あたり5万円以上の給与振込実績が確認されれば、それだけで他行宛て振込手数料が月1回無料になります。日常的な支払いが1件程度であれば、この条件だけで余計な出費を完全に遮断できます。
さらに手厚い優遇を目指す場合は、預金残高や投資性商品の保有状況が関わってきます。投資信託や外貨預金などの資産運用残高条件をクリアするか、所定の預金残高基準を満たすことで、他行振込月3回無料条件が適用されます。自身の資金配置を見直すだけで、毎月発生していた固定コストを恒久的に排除できる設計になっています。
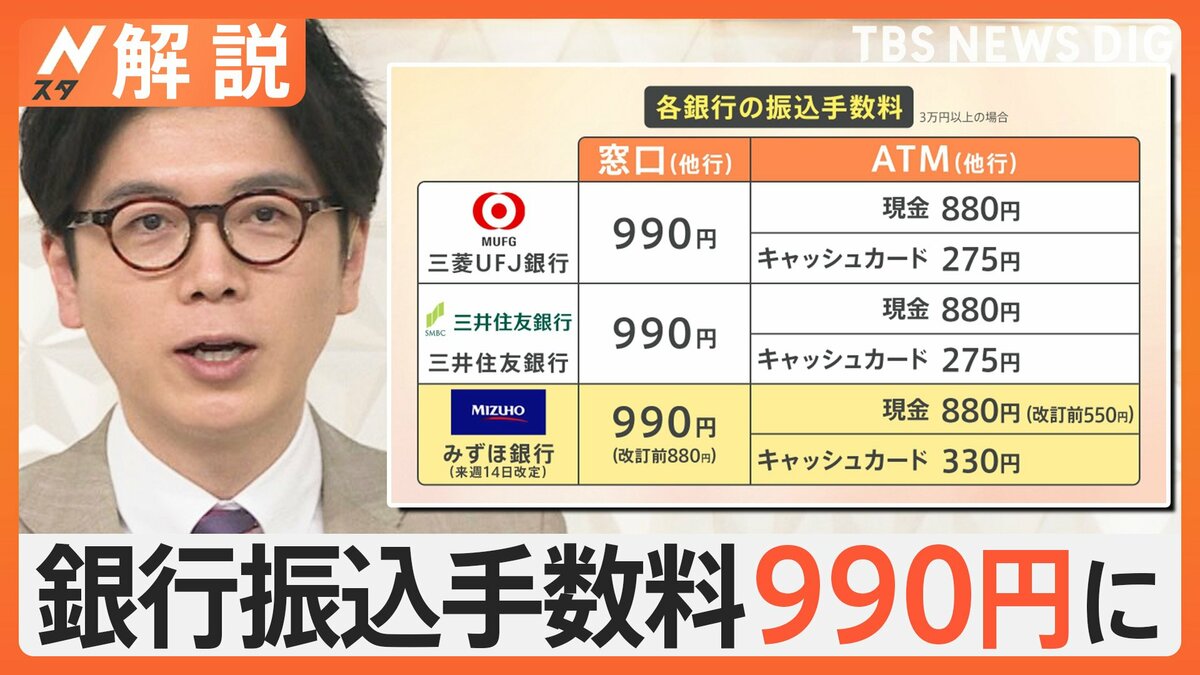
他行宛て振込がタダになる仕組み|比較データで見る手数料体系と無料回数
みずほ銀行の手数料体系は、利用チャネルや会員ステージによって複雑に分岐しています。窓口、ATM、ネットバンキングそれぞれの実情を客観的なデータで把握しておくことが、無駄な支払いを防ぐ第一歩です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| みずほダイレクト(当行宛て) | 0円(完全無料) | 0円〜110円程度 | ネット利用が前提。窓口やATMを使う理由は皆無。 |
| みずほダイレクト(他行宛て通常) | 3万円未満:165円 3万円以上:220円 | 165円〜330円 | メガバンク標準だが、無対策で払うのは非常に非効率。 |
| 給与受取特典適用時 | 他行宛て月1回無料 | 月1回〜月2回無料 | 最もハードルが低く、家賃等の定期振込に即時活用可能。 |
| 資産運用・上位ステージ | 他行宛て月3回無料 | 月3回〜月5回無料 | NISAや投資信託を少しでも保有していれば達成が容易。 |
| ことら送金(スマホ経由) | 1回10万円以下:何回でも0円 | 回数制限なし無料 | 最強の抜け道。個人宛ての送金なら最優先すべき選択肢。 |
| みずほ銀行ATM手数料 | 平日時間内:0円 条件達成で時間外・提携コンビニも優遇 | 時間外110円〜220円 | みずほマイレージクラブ加入で時間外手数料の無料化が可能。 |
表から明らかなように、同じ「みずほ銀行からの送金」であっても、利用するインフラと条件判定によってコストは0円から220円以上まで激しく変動します。ネットバンキング振込無料の枠を確保することに加え、送金金額に応じたツールの使い分けが決定的な差を生み出します。
【実態検証】「改悪」と騒がれた真相とユーザーの生の声
メガバンクの手数料体系をめぐっては、ネット掲示板やSNS上で「みずほ銀行の手数料が改悪された」という書き込みが定期的に散見されます。こうした声の背景を取材していくと、銀行側のデジタルシフト方針と利用者の行動様式との間に生じたズレが浮き彫りになってきます。
かつてのみずほマイレージクラブは、比較的緩やかな預金残高基準だけでコンビニATMの無料利用や振込手数料の優遇が受けられる時期がありました。しかし、紙の通帳発行に対する有料化や、預金残高基準の引き上げ、さらにはみずほマイレージクラブカード(クレジットカード)の年間利用実績やオンライン取引の必須化といったステップを経て、単に「お金を普通預金に置いておくだけの層」に対する優遇は段階的に縮小されました。これがいわゆるみずほ銀行手数料改悪の真相です。
SNSや知恵袋に寄せられた実際のユーザーの声を検証してみると、その受け止め方は二極化しています。
「給料振込口座に指定していただけで毎月1回他行振込が無料だったのに、知らぬ間に規約が変わって手数料を取られていた。明細を見て初めて気付いた」(30代・会社員)という不満の声がある一方で、デジタル環境に順応したユーザーからは異なる実態が語られています。「アプリのみずほダイレクトとことら送金を連携させてからは、他行への送金で1円も払ったことがない。改悪と言われているが、仕組みを知っている人間にとっては実質無料の範囲が広がった」(40代・IT企業勤務)。
つまり、受動的に通帳とATMを使い続けている層には負担が増加した一方、能動的にネットバンキング振込無料のルートを再設定した層にとっては、依然として手数料負担ゼロを維持できる環境が整っているのが実態です。

手数料ゼロを勝ち取る裏ワザ|「ことら送金」とPayPayチャージの徹底活用
みずほマイレージクラブのステージ判定を待たず、あるいは条件を満たせない場合であっても、合法的に振込手数料をゼロにする強力な裏ワザが存在します。その筆頭がことら送金みずほの活用です。
ことら送金とは、国内のメガバンクや地方銀行が共同で構築した小口決済インフラです。最大の特徴は、1回あたり10万円以下の個人宛て送金であれば手数料が完全無料という点にあります。みずほ銀行の口座保有者であれば、公式アプリ「みずほダイレクトアプリ」や「J-Coin Pay」などを通じて即座に利用可能です。
送金先がことら送金加盟金融機関(三菱UFJ、三井住友、りそな、主要地銀、ネット銀行などほぼ網羅)であれば、相手の口座番号はもちろん、携帯電話番号やメールアドレス宛てに24時間365日即時送金が行えます。例えば、家族への仕送りや友人との割り勘精算、自分自身の別行口座への資金移動が10万円以下であれば、マイレージクラブの無料回数を1回も消費することなくタダで送金が完了します。
もう一つの有効な迂回ルートが、キャッシュレス決済アプリを経由した資金移動です。みずほ銀行口座からPayPayチャージみずほ銀行連携を利用してPayPayマネーへチャージし、そこから別口座へ送金・出金する方法や、「エアウォレット(COIN+)」を活用した口座間移動です。特にエアウォレットは、リクルートと三菱UFJ銀行の合弁会社が運営しており、登録口座間(みずほ銀行から他行口座)の資金移動が回数無制限で手数料無料となっています。10万円を超える資金移動であっても、数日に分けて移動させるか、こうした決済ハブを経由させることで、銀行振込の正規手数料を完全に回避できます。
一般に知られていない盲点とネットの誤解|判定タイミングと落とし穴
うれしい特典判定条件を狙うにあたって、多くの利用者が陥りがちな「致命的な落とし穴」がいくつか存在します。これを把握していないと、無料枠が適用されていると思い込んで振り込みを行い、無駄な手数料を引かれる事態に陥ります。
第一の盲点は、給料振込の判定基準です。会社から振り込まれる給与であっても、振込元の企業が「給与振込(種目コード11)」として電信送金していない場合、銀行のシステム上は単なる「通常振込」と判定され、給料受取口座指定の条件を満たさないケースがあります。通帳やアプリの明細欄に「キユウヨ」または「給与」と明確に印字・表示されているかどうかを必ず確認してください。「振込」や会社名のみの印字になっている場合は、給与として認識されていない可能性があります。
第二の盲点は、ステージ判定のタイムラグです。うれしい特典は「月末判定・翌々月適用」というサイクルを採用しています。例えば、4月末に資産運用商品を購入したり給与振込を開始したりした場合、無料特典が使えるようになるのは6月1日からです。条件を達成した当月や翌月に慌てて他行振込を行っても、手数料は免除されません。この判定ラグを誤解して「条件を満たしたのに手数料を取られた」と勘違いするケースが後を絶ちません。
第三の盲点は、みずほマイレージクラブカードの年会費と利用条件です。クレジット機能付きカードを保有しているだけで条件を満たせると誤認している利用者がいますが、実際には年間10万円以上のショッピング利用などの付帯条件が設定されている場合があります。契約内容を放置したまま長期間カードを利用していないと、特典の対象外になるだけでなく、無駄なカード管理費用が発生するリスクすらあります。
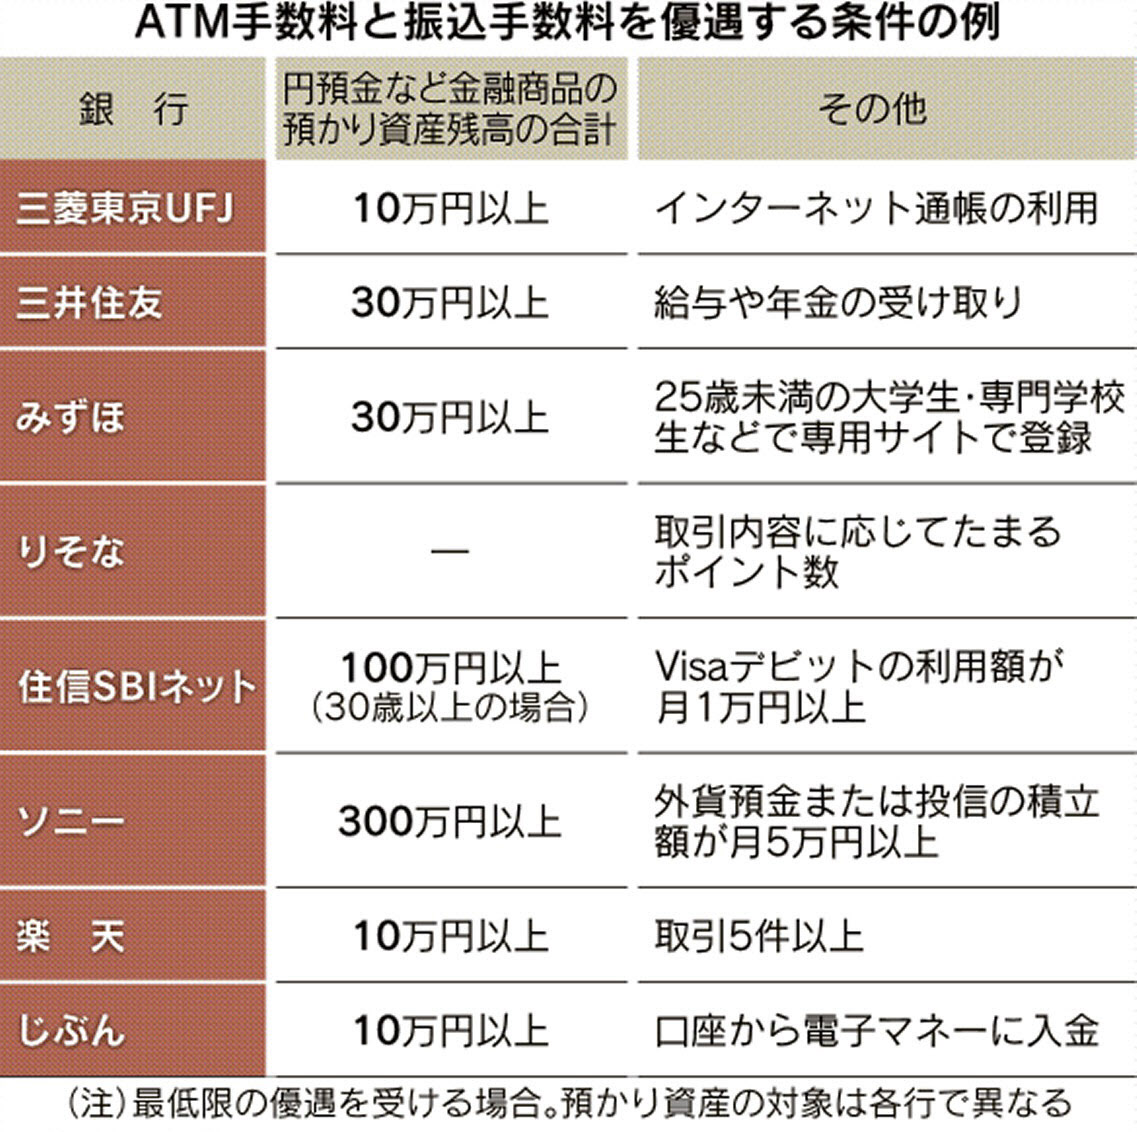
【プロの結論】口座を使い倒すべき人・他行乗り換えを検討すべき人の境界線
行動経済学と家計防衛から見る「みずほ継続」の判断基準
家計管理において、最も避けるべきは「認知コスト」を払い続けることです。銀行手数料の無料条件を満たすために、本来必要のない金融商品を購入したり、毎月複雑な資金移動を気に病んだりするのは本末転倒と言えます。行動経済学が教える通り、人間の意思決定エネルギーは有限であり、銀行口座は「自動的に無駄が発生しない仕組み」に整えるのが鉄則です。
みずほ銀行をメインバンクとして使い倒すべき人は、以下の条件に当てはまる層です。
- 勤務先から給与受取口座として指定されている人:毎月の自動入金だけで「月1回他行無料」が確定するため、最小限の手間で最大の効果が得られます。
- すでにNISAや投資信託をみずほ銀行で運用している人:資産運用残高条件を自然にクリアできるため、他行振込月3回無料の権利をストレスなく享受できます。
- ことら送金などデジタルツールの操作に抵抗がない人:10万円以下の送金が大半であれば、口座のステージに関係なく手数料ゼロ生活を完結できます。
一方で、慎重になるべき・他行の併用を検討すべき人の条件も明確です。
- 給与口座に指定できず、預金だけを置いている人:メガバンクの預金残高のみで振込無料を勝ち取るのは条件的に厳しく、コストパフォーマンスが最悪です。
- 毎月複数回の10万円を超える他行宛て振込(家賃や事業決済など)が必要な人:住信SBIネット銀行や楽天銀行など、無条件や緩やかな条件で月数回〜十数回の無料枠を提供するネット専業銀行をサブバンクとして開設し、自動振込設定を活用する方が圧倒的に合理的です。
【みずほ銀行 振込手数料 無料にするには】に関するよくある質問(FAQ)
Q1:みずほダイレクトを使えば、誰でも他行宛て振込が月1回は無料になりますか?
A1:いいえ、自動的には無料になりません。みずほ銀行宛ての振込はみずほダイレクト利用で何度でも無料ですが、他行宛てを無料にするには「みずほマイレージクラブ」に入会した上で、給与受取口座指定や資産運用残高などの「うれしい特典判定条件」を1つ以上達成している必要があります。条件未達成の場合は所定の手数料が発生します。
Q2:他行宛て振込手数料を月3回無料にする最短ルートは何ですか?
A2:最も確実なルートは、みずほ銀行で投資信託などの資産運用商品を保有し「資産運用残高条件」を満たすことです。小額から始められるつみたて投資信託の残高があるだけでも判定対象となるため、預金残高だけで狙うよりもハードルを大幅に下げることができます。また、住宅ローンの借り入れがある場合なども上位優遇の対象となります。
Q3:ことら送金を使えば、三菱UFJ銀行や三井住友銀行にも本当に無料で振り込めますか?
A3:はい、完全無料で送金できます。ことら送金は1回あたり10万円以下の個人向け送金に特化したシステムであり、みずほダイレクトアプリから送金先として対象銀行の口座番号または携帯電話番号を指定するだけで、手数料ゼロで即座に着金します。回数制限もありません。
まとめ:賢い口座設計で手数料負担を完全ゼロへ
みずほ銀行の振込手数料を無料化する本質は、銀行が提示するルールを客観的に見極め、自分自身の生活動線に無理なく組み込むことにあります。給与受取口座の指定や資産運用の連携によって「うれしい特典」を正規ルートで確保しつつ、10万円以下の日常的な資金移動には「ことら送金」を徹底活用する――この二段構えを構築するだけで、他行宛て振込手数料を支払う必要は事実上なくなります。
銀行の手数料は、無知な利用者から静かに奪われる最も不毛な固定費の一つです。放置すれば年間数千円の損失となるコストも、一度設定を見直すだけで恒久的にゼロへと抑え込むことができます。今すぐご自身のみずほダイレクトの契約状況とアプリの設定を確認し、完璧な手数料ゼロ生活をスタートさせてください。 (出典: みずほ銀行 振込手数料 無料にするには(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
